インボイス制度(適格請求書)への対応
2023年10月1日に施行されたインボイス制度(適格請求書等保存方式)は、個人事業主・フリーランスの請求書に大きく影響します。本テンプレートの書式には、適格請求書に書く6項目の欄があります(消費税法57条の4第1項)。 詳細は 国税庁 インボイス制度 および 適格請求書発行事業者公表サイト で確認してください。
インボイス制度の基本
- 適格請求書(インボイス): 消費税の仕入税額控除に必要な書類。発行できるのは登録事業者のみ
- 登録番号(T+13桁): 国税庁への申請で取得。法人番号を持つ課税事業者は「T+法人番号」、個人事業者などはマイナンバーを使わない13桁の数字(インボイスQ&A 問18)
- 課税事業者になること: 免税事業者が登録を受けると、課税事業者になります(インボイスQ&A 問114)。2割特例・3割特例は、消費税の確定申告で納付税額を計算する特例です(下の「登録前に確認すべきポイント」)
- 登録していない免税事業者: 請求書は出せますが、登録番号は書けません(消費税法57条の5)。取引先の仕入税額控除は、経過措置の割合までになります(インボイスQ&A 問113)
経過措置スケジュール(登録していない人からの仕入れ)
登録していない人(免税事業者など)から仕入れた取引先が、仕入税額控除を受けられる割合は、次のように段階的に下がります(インボイスQ&A 問113、令和8年4月改訂)。
| 期間 | 仕入税額控除の割合 | 取引先が控除できない部分 |
|---|---|---|
| 2023年10月〜2026年9月 | 80%控除可能 | 消費税の20% |
| 2026年10月〜2028年9月 | 70%控除可能 | 消費税の30% |
| 2028年10月〜2030年9月 | 50%控除可能 | 消費税の50% |
| 2030年10月〜2031年9月 | 30%控除可能 | 消費税の70% |
| 2031年10月以降 | 控除不可(0%) | 消費税の全額 |
出典: 国税庁 インボイスQ&A 問113 ・ 令和8年度税制改正の大綱(2025年12月26日閣議決定・財務省) 。一の免税事業者等から行う課税仕入れの合計額が、課税期間に応じた一定の金額(令和8年10月1日以後に開始する課税期間は税込1億円)を超える部分には、この経過措置を使えません。また、取引先がこの経過措置を使うには、登録していない人の請求書にも、発行者の氏名または名称・取引年月日・取引内容(軽減税率の品目はその旨)・税率ごとに合計した税込価額・宛先の5つが書かれている必要があります。
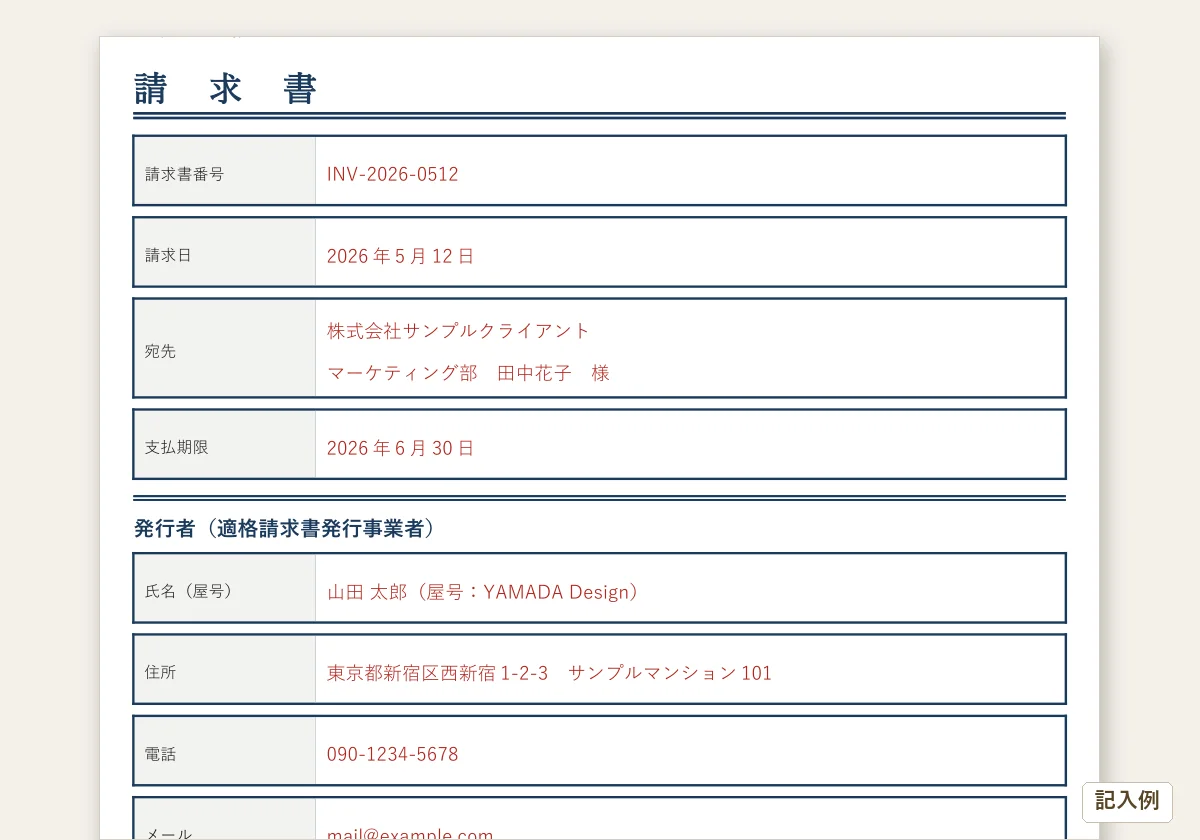
インボイス対応 請求書エクセルテンプレートの記入例(サンプル)
数値まで埋めた記入例は記入例PDFとして配布しています(LPデザイン制作ほか4明細・小計¥303,000・消費税¥30,300・源泉徴収▲¥18,378・請求合計¥314,922)。税率ごとに区分した対価と消費税額の内訳、登録番号(T+13桁)、源泉徴収税額の書き方を実物で確認できます。この例では、LPデザイン制作の行だけに「源泉」の ○ を付け、180,000円 × 10.21% = 18,378円を源泉徴収税額にしています。エクセル版の「請求書」シートは、宛先・発行者・登録番号・振込先を空欄にしてあります。記入例PDFを見ながら、自分の情報を入れてください(明細は30行まで。数量と単価を入れると、金額・小計・消費税・源泉徴収税額・請求合計が自動で出ます)。会員登録は不要です。
個人事業主の請求書に必須の記載事項
適格請求書に書く6項目は、消費税法57条の4第1項が定めています。下の表で「法定」としたものです。「実務」の6項目は、法令では決まっていませんが、入金までの手間を減らすために書いておく項目で、本テンプレートにも欄があります。
| # | 記載事項 | 区分 | 書き方 |
|---|---|---|---|
| 1 | 発行者の氏名または名称と登録番号 | 法定 | 氏名のほか、屋号や省略した名称でもかまいません。電話番号を添えるなどして、誰が出した請求書か分かるようにします。登録を受けた人は、T+13桁の登録番号も書きます |
| 2 | 取引年月日 | 法定 | 取引をした日。1か月分をまとめて請求するときは「2026年4月1日〜4月30日」のように期間で書けます |
| 3 | 取引内容 | 法定 | 品名・内容。軽減税率(8%)の品目は、その旨を書きます |
| 4 | 税率ごとの合計額と適用税率 | 法定 | 税抜(または税込)の金額を、10%の分と8%の分に分けて合計し、税率を書きます |
| 5 | 税率ごとの消費税額 | 法定 | 税率ごとの合計額から1回だけ計算します。1円未満の端数は、切り捨て・切り上げ・四捨五入のどれで処理してもかまいません |
| 6 | 書類を受け取る事業者の氏名または名称 | 法定 | 取引先の名前(法人は「御中」、個人は「様」) |
| 7 | 請求書番号 | 実務 | 自分で決めます。例:INV-2026-0001。同じ番号を重ねて使わないようにします |
| 8 | 請求日 | 実務 | 請求書を出した日 |
| 9 | 支払期限 | 実務 | 「2026年5月31日」のように日付で書くと、取引先と食い違いません |
| 10 | 振込先 | 実務 | 銀行名・支店名・口座の種類・口座番号・口座名義 |
| 11 | 源泉徴収税額 | 実務 | 源泉徴収の対象になる報酬があるとき、差し引く額を書きます(3章) |
| 12 | 備考 | 実務 | 連絡先、振込手数料の扱いなど |
インボイス登録番号の取得手順(e-Tax申請ガイド)
適格請求書発行事業者への登録は 国税庁 登録申請手続 から行います。e-Tax(電子申請)と書面(郵送)の2つの方法があります。
登録申請の流れ
- 申請書を作って出す: 適格請求書発行事業者の登録申請書は、e-Taxで作成して提出するのが基本です(国税庁 D1-64)
- 書面で出すこともできます: 書面で申請書を作り、納税地を管轄する業務センターへ送付して提出することもできます(国税庁 D1-64)
- 登録通知を待つ: 登録の効力は、税務署長が登録をした日から生じます。申請から登録の通知が届くまでの期間は、国税庁が目安を公表しています(国税庁 D1-64、インボイスQ&A 問4)
- 登録番号を請求書に書く: 通知された「T+13桁」(法人番号を持つ課税事業者は「T+法人番号」。インボイスQ&A 問18)を、本テンプレートの「登録番号」欄に入力します
登録前に確認すべきポイント
- 登録をやめるとき: 登録取消届出書を出すと、原則として、出した日の属する課税期間の翌課税期間の初日に、登録の効力が失われます。免税事業者が登録に係る経過措置により令和5年10月1日を含む課税期間以外の課税期間に登録を受けた場合は、登録を取りやめても、登録日以後2年を経過する日の属する課税期間までは、免税事業者になれません(インボイスQ&A 問13)
- 2割特例は2026年分まで: 免税事業者が登録を受けて課税事業者になったときに使える「2割特例(納付税額=売上税額の20%)」は、令和8年9月30日までの日の属する課税期間までです(インボイスQ&A 問114)。個人事業主は課税期間が暦年なので、2026年分(1月〜12月)が最後になります
- 個人事業者向けの3割特例: 令和8年度税制改正で、令和9年分・令和10年分(2027年分・2028年分)の消費税の確定申告について、納付税額を売上税額の3割とすることができる特例が設けられました。基準期間(2年前)の課税売上高が1,000万円以下であることなどが要件です( 国税庁 インボイス制度の見直し )
源泉徴収税の自動計算(エクセル関数解説)
フリーランスへの報酬には所得税の源泉徴収が必要な業務があります( 所得税法204条 )。本テンプレートのエクセル版では、報酬額を入力するだけで源泉徴収税額が自動計算されます。
源泉徴収の対象になる報酬の主な区分(所得税法204条1項・同施行令320条)
| # | 対象になる報酬 | 源泉徴収税額の計算 |
|---|---|---|
| 1 | 原稿・作曲・デザインの報酬、著作権の使用料、講演料(所得税法204条1項1号) | 支払金額 × 10.21%(1回の支払が100万円を超える部分は20.42%) |
| 2 | 翻訳・通訳・校正、印刷物に載せる写真、技芸・スポーツ・知識の教授や指導の報酬(同1号、所得税法施行令320条1項) | 支払金額 × 10.21%(1回の支払が100万円を超える部分は20.42%) |
| 3 | 弁護士・公認会計士・税理士・社会保険労務士・弁理士・測量士・建築士・不動産鑑定士・技術士の報酬(同2号) | 支払金額 × 10.21%(1回の支払が100万円を超える部分は20.42%) |
| 4 | 企業診断員(企業経営の改善・向上のための指導を行う者を含む)の報酬(同2号、同施行令320条2項) | 支払金額 × 10.21%(1回の支払が100万円を超える部分は20.42%) |
| 5 | 司法書士・土地家屋調査士・海事代理士の報酬(同2号) | (1回の支払金額 − 1万円)× 10.21%。20.42%の段階はありません |
| 6 | 医療情報基盤・診療報酬審査支払機構から支払われる診療報酬(同3号) | (その月の支払金額 − 20万円)× 10.21% |
| 7 | 職業野球の選手・競馬の騎手・モデルなどの報酬(同4号、同施行令320条3項) | 支払金額 × 10.21%(1回の支払が100万円を超える部分は20.42%) |
| 8 | 映画・演劇などの出演・演出・企画の報酬(同5号、同施行令320条4項・5項) | 支払金額 × 10.21%(1回の支払が100万円を超える部分は20.42%) |
| 9 | ホステス等の報酬(同6号) | (1回の支払金額 − 5,000円 × 支払金額の計算期間の日数)× 10.21% |
| 10 | 広告宣伝のための賞金(同8号) | (1回の支払金額 − 50万円)× 10.21% |
出典: 国税庁 No.2792 源泉徴収が必要な報酬・料金等とは (2026-10-12確認)
源泉徴収税の計算式
| 報酬額 | 計算式 | 計算例 |
|---|---|---|
| 100万円以下 | 報酬 × 10.21% | 300,000円 × 10.21% = 30,630円 |
| 100万円超 | (報酬 − 100万円)× 20.42% + 102,100円 | 1,500,000円の場合: 500,000 × 20.42% + 102,100 = 204,200円 |
| 司法書士・土地家屋調査士・海事代理士 | (支払金額 − 1万円)× 10.21% 100万円超で20.42%になる段階はありません | 100,000円の場合: (100,000 − 10,000) × 10.21% = 9,189円 |
| 診療報酬(所得税法204条1項3号) | (その月の金額 − 20万円)× 10.21% | 月500,000円の場合: (500,000 − 200,000) × 10.21% = 30,630円 |
表の下の2行は 所得税法205条2号 の区分で、先に控除額を差し引いてから10.21%を掛けます。同じ「士業」でも弁護士・税理士は205条1号(控除なし・100万円超は20.42%)なので、計算式が違います。ホステス等の報酬(5,000円×日数を控除)や広告宣伝のための賞金(50万円を控除)も205条2号です(所得税法施行令322条)。1円未満は切り捨てます(国税庁 No.2795)。
本テンプレートのエクセル版(「請求書」シート)では、源泉徴収の対象になる行の「源泉対象」列(G列)に ○ を付けると、○を付けた行の金額の合計(H45)に源泉徴収税率(H51)を掛けて、源泉徴収税額(H52)が出ます。対象額が100万円を超えるときは、超える部分に20.42%を掛けます(=ROUNDDOWN(IF(H45>1000000,(H45-1000000)*H51*2+1000000*H51,H45*H51),0))。消費税(H47・H49)も源泉徴収税額(H52)も1円未満を切り捨てるので、画面に出ている小計・消費税・源泉を足し引きした額と請求合計(H53)が一致します。G列の金額は税抜なので、消費税を除いた報酬の額だけが対象額になります(国税庁 No.2795)。源泉徴収が不要な取引では、G列に ○ を付けません。司法書士・診療報酬のように、控除額を引いてから率を掛ける区分は、H52を手入力で置き換えてください。
請求書への源泉徴収の記載方法
源泉徴収対象の業務では、請求書に以下の形式で記載するのが一般的です。
- 小計(税抜報酬額): ¥300,000
- 消費税(10%): ¥30,000
- 源泉徴収税(▲10.21%): ▲¥30,630
- 請求金額(差引): ¥299,370
源泉徴収税額は「マイナス表示」にして最終請求額から差し引きます。受け取る側は、確定申告で、源泉徴収された税額を、納める所得税から差し引きます(所得税法120条1項)。
消費税の軽減税率(8% / 10%)対応
この請求書では、明細の税率を 10%・8%・非課税 から選びます。8%の行は軽減税率の対象で、その旨が分かるようにします(消費税法57条の4第1項)。消費税額は、税率ごとに合計した額から1回だけ計算し、1円未満の端数を処理します(消費税法施行令70条の10)。
エクセルでの税率振り分けロジック
- 明細行ごとに「税率」列(10% / 8% / 非課税)を、一覧から選ぶ
- SUMIF関数で、税率ごとの小計を自動集計
- 消費税額は、税率ごとの小計に税率を掛け、1円未満を切り捨てて1回だけ計算
- 請求書下部の「小計(10%対象)」「消費税(10%)」「小計(8%軽減対象)」「消費税(8%)」「非課税」の各欄に、税率ごとに自動表示
8%の行や非課税の行がない請求書では、その欄は0円のままで、10%だけの請求書になります。
請求書の保存期間と電子帳簿保存法
請求書(受け取った分・自分の控え)の保存期間は、所得税法上は5年間です。帳簿や決算書類は7年間の保存義務がありますが、請求書のような取引関係書類は青色申告者(所得税法施行規則63条)・白色申告者(所得税法施行規則102条)のいずれも5年間とされています。 一方、登録を受けて適格請求書を交付した場合は、消費税法上、その写しを7年間保存する義務があります(消費税法施行令70条の13)。登録を受けていない免税事業者は、所得税の5年間です。 電子帳簿保存法(国税庁) では、電子取引を行った場合に、その電子データを保存することが定められています(電子帳簿保存法7条)。2024年(令和6年)1月以後に電子で受け取った請求書は、電子のまま保存する必要があります(猶予措置の対象でも出力書面だけの保存は認められていません。 国税庁 電子帳簿保存法一問一答〔電子取引関係〕(PDF) )。
- 電子で発行・受け取った請求書は、電子データのまま保存します。印刷して紙で保管するだけでは足りません
取引先からインボイス登録を求められた場合
取引先から「登録番号がないと取引できない」「未登録なら値引きしてほしい」と言われたときの判断の材料は、次の3つです。
- 取引先の仕入税額控除: 登録していないと、取引先が控除できる割合は経過措置で下がります(上の表。インボイスQ&A 問113)
- 自分の消費税の負担: 登録すると課税事業者になります(インボイスQ&A 問114)。2割特例は2026年分まで、2027年分・2028年分は個人事業者向けの3割特例です(前の節)
- 値引きの相談: 報酬を決めたあとで、受注者に落ち度がないのに減らすことは、フリーランス法(特定受託事業者に係る取引の適正化等に関する法律)5条1項2号が禁じています
登録をやめるときの決まりは、前の節(インボイスQ&A 問13)のとおりです。判断に迷うときは、税理士か税務署に相談してください。
2026年10月の経過措置縮小:個人事業主の対応戦略
2026年10月1日から、登録していない人から仕入れた取引先の仕入税額控除の割合は、80%から70%になっています(インボイスQ&A 問113)。控除できない部分は、消費税の20%から30%になるので、取引先の負担が増えます。下の試算は、消費税分に、控除できない割合を掛けたものです。
影響の具体的な試算
| 年間取引額(税込) | 消費税分(10%) | 2026/9まで(控除80%) 発注者の追加負担 | 2026/10から(控除70%) 発注者の追加負担 |
|---|---|---|---|
| 110万円 | 10万円 | 2万円(消費税の20%) | 3万円(消費税の30%) |
| 330万円 | 30万円 | 6万円 | 9万円 |
| 550万円 | 50万円 | 10万円 | 15万円 |
免税事業者のまま続ける場合の対応策
- 取引先への事前説明: 取引先に「控除割合変更のお知らせ」を発信し、取引継続の意思確認を行う(2026年10月1日に変更済みなので、まだなら早めに)
- 単価交渉の準備: 発注者の追加負担を一部補填する形の単価引き上げ交渉を事前に行う(一方的な値引き要求への対策)
- BtoC取引の比率を増やす: 個人向けサービスでは仕入税額控除が不要なため、インボイス登録の影響を受けない
- 登録の検討: 取引先が課税事業者で、取引を続けるために登録を求められたときは、前の節の手続き(国税庁 D1-64)と、登録したあとの消費税の申告を比べて決めます
詳細はインボイス2026年最新情報・経過措置完全ガイドでも解説しています。
個人事業主特有の請求書ポイント(屋号・住所・源泉)
個人事業主の請求書には、法人と異なる特有の記載ポイントがあります。
屋号と氏名の使い分け
- 屋号だけでも書けます: 発行者の「氏名または名称」は、屋号や省略した名称でもかまいません。電話番号を添えるなどして、誰が出した請求書か分かるようにします(インボイスQ&A 問55)
- 推奨表記: 「(屋号)○○デザイン 代表 山田太郎」または「山田太郎(屋号:○○デザイン)」
- 住所の記載: 適格請求書の6項目に、発行者の住所は入っていません(消費税法57条の4第1項)。書くかどうかは、取引先との取り決めによります
- メールアドレス・電話番号: 法律上の必須項目ではないが、支払い遅延時の連絡先として記載推奨
支払期限の設定ルール
- フリーランス法の支払期日: 特定業務委託事業者がフリーランス(特定受託事業者)に業務を委託したときの報酬は、給付を受けた日から起算して60日の期間内で、できる限り短い期間内に支払期日を定めなければなりません(フリーランス法4条)。請求書の支払期限もこの範囲に収めます
- 締め日と支払日の明示: 「毎月末締め、翌月25日払い」のように締め日・支払日を明示することで入金管理が容易になる
- 遅延損害金条項: 「支払期限を過ぎた場合、年○%の遅延損害金を申し受けます」と明記しておくことで、支払い催促の根拠になる
振込手数料の負担ルールと2026年の実務変更
請求書を受け取った発注者が銀行振込で支払う際に発生する振込手数料は、誰が負担するのかはっきり決めておかないとトラブルの原因になります。
民法上の原則
民法第485条(弁済費用の負担) は、弁済の費用について別段の意思表示がないときは、その費用は債務者の負担とする、と定めています。代金の支払では、払う側が債務者なので、振込手数料は、別に決めていなければ払う側の負担になります。
実務慣行と2026年の変化
- よくある扱い: 受注者(フリーランス)が負担する、手数料を差し引いた金額が振り込まれる、といった扱いがあります
- 取適法の対象になる取引: 発注側が、代金から振込手数料を差し引くことは、合意があっても本法違反として問題になります(公正取引委員会 令和7年度版 取適法テキスト Q99)
- 推奨対応: 請求書または業務委託契約書に「振込手数料は発注者様にご負担いただきます」と明記する
電子帳簿保存法(2024年1月以後の電子取引は電子データを保存)と2027年の青色申告控除拡大
電子帳簿保存法では、2024年(令和6年)1月1日以後に電子でやり取りした(送った・受け取った)請求書などの取引データ(電子取引。取引に関して受領し、又は交付する書類に通常記載される事項の授受を電磁的方式により行う取引= 電子帳簿保存法 第2条第5号(電子取引) )は、電子データそのものを保存します(電子帳簿保存法7条。猶予措置の対象でも出力書面だけの保存は認められていません)。さらに令和9年分(2027年分)以後の所得税からは青色申告特別控除の最大額が65万円→75万円に拡大される予定です。
※ まだ施行されていません。これは令和8年度税制改正の大綱に盛り込まれた改正で、適用は令和9年分(2027年分)以後の所得税からです。令和7年分・令和8年分の最大額は65万円のままなので、いま提出する確定申告で75万円を使うことはできません。75万円の適用要件は、e-Taxでの申告に加えて仕訳帳・総勘定元帳を「優良な電子帳簿」の要件で保存する(または特定電子計算機処理システムで電子取引データを保存する)ことです(大綱ではイ・ロのいずれか)。あわせて、現行の55万円控除はe-Tax申告を要件に加えたうえで65万円に、10万円控除は前々年分の収入金額1,000万円超の事業者が対象から除外されます。 令和8年度税制改正の大綱 p.25-26(2025年12月26日閣議決定・財務省)
電子帳簿保存法の3区分と個人事業主の対応
| 区分 | 内容 | 個人事業主の対応 |
|---|---|---|
| 電子帳簿等保存 | 国税関係帳簿・書類を電子データで作成・保存 | 任意 |
| スキャナ保存 | 紙の書類をスキャンして電子保存 | 任意(要件あり) |
| 電子取引データ保存 | 電子でやり取りした(送った・受け取った)取引データを電子のまま保存 | 義務(令和4年1月1日以後の電子取引から。2024年1月以後は猶予措置あり) |
個人事業主が最低限やるべきこと
- メール添付のPDFで届いた請求書・領収書: 電子データのまま保存します。印刷して紙で保管するだけでは足りません
- 令和9年分(2027年分)以後の75万円控除を狙うなら: 仕訳帳・総勘定元帳の「優良な電子帳簿」保存(または特定電子計算機処理システムでの電子取引データ保存)が要件。今から電子保存に切り替えておく価値がある
詳細は電子帳簿保存法2026年版の解説記事をご参照ください。
支払い遅延・不払いへの対応フロー
個人事業主・フリーランスにとって、請求書を発行しても入金されないケースは深刻な問題です。段階的な対応フローを事前に知っておくことで、冷静に対処できます。
支払い遅延時の対応ステップ
- Step 1: 催促メール・電話
「先日お送りした請求書の件ですが、入金の確認が取れておりません。ご確認いただけますでしょうか」と丁寧に連絡する。 - Step 2: 書面での督促状
「督促状」として正式に文書で通知。請求書番号・金額・支払期限・振込先を明記。遅延損害金の発生を伝える。 - Step 3: 内容証明郵便
郵便局の「内容証明郵便」で支払い催告書を送付する。内容証明テンプレートは内容証明テンプレートページからダウンロードできます。 - Step 4: 少額訴訟(60万円以下)
請求額が60万円以下の金銭の支払を求める訴えでは、少額訴訟による審理を求めることができます。少額訴訟では、特別の事情がある場合を除き、最初にすべき口頭弁論の期日で審理を終えます(民事訴訟法368条・370条)。 - Step 5: 弁護士・法テラス相談(60万円超・悪質な場合)
金額が大きい・悪質な場合は、弁護士への依頼を検討します。日本司法支援センター(法テラス)は、総合法律支援法30条に定める業務として、費用の立替えを含む援助を行っています。利用できるかどうかは条件があるので、法テラスに確かめてください。
不払いを防ぐ請求書の書き方テクニック
- 支払期限を必ず明記: 「支払期限:○年○月○日」と具体的な日付で記載。「翌月末」などの曖昧表現は避ける
- 遅延損害金条項を追記: 「支払期限を過ぎた場合、年○%の遅延損害金を申し受けます」と書いておきます。書いていないときは、法定利率で計算されます(民法419条)
- 前金・分割払いを提案: 大口取引・新規取引先には、着手金(前払い)または工程完了ごとの分割請求を提案する
- 取引開始前に契約書を締結: 業務委託契約書で「支払条件」「遅延損害金」「解約時の清算方法」を明記しておく。業務委託契約書テンプレートが利用できます
確定申告との連携
個人事業主・フリーランスは毎年2〜3月に確定申告が必要です。請求書を年間通じて適切に管理することが、申告作業の効率化につながります。
- 青色申告: 令和8年分までの最大の控除額は65万円です。令和9年分以後に75万円になる予定です(下の項目)
- 源泉徴収された税額: 確定申告で、納める所得税から差し引きます(所得税法120条1項)
- 消費税の申告: 登録を受けて課税事業者になると、消費税の確定申告で納付税額を計算します。2割特例・3割特例も、この申告で使う特例です
- 令和9年分(2027年分)以後は最大75万円控除(大綱段階・未施行): 「優良な電子帳簿」保存等が要件に加わる。今から電子保存に切り替えておく価値がある
確定申告の詳細な手順は個人事業主の確定申告やり方ガイド2026年版をご参照ください。
会計ソフトで確定申告まで進めたいとき
マネーフォワード クラウド確定申告は、確定申告に使えるクラウド会計ソフトです。機能・料金・無料体験の条件は、公式ページで確かめてください。
- 確定申告に使えるクラウド会計ソフト
- 機能・料金・無料体験の条件は公式ページで確認
クラウド会計ソフトを選ぶとき
会計ソフトには、freee・マネーフォワード クラウドなど、請求書の作成・保存の機能を持つものがあります。機能の有無、料金、無料体験の条件はソフトによって違い、改定もされます。選ぶ前に、各社の公式サイトで確かめてください。詳細は会計ソフト比較2026年版でも解説しています。
請求書作成のみを目的とするなら、まず本テンプレートを使い、確定申告の時期が近づいてからクラウドソフトへの移行を検討するのも有効な方法です。
取引フロー:請求書前後の書類一覧
個人事業主・フリーランスの取引では、請求書は取引の最終段階に位置します。前後の書類を把握することで、取引全体を効率的に管理できます。
| 取引ステップ | 書類名 | テンプレート |
|---|---|---|
| ① 受注前 | 見積書 | 見積書テンプレート(登録不要) |
| ② 発注確定 | 発注書 | 発注書テンプレート(発注者側が作成) |
| ③ 納品時 | 納品書 | 納品書テンプレート(登録不要) |
| ④ 検収 | 受領書・検収書 | 受領書テンプレート / 検収書テンプレート |
| ⑤ 請求 | 請求書(このページ) | 本テンプレート(インボイス対応) |
| ⑥ 入金確認後 | 領収書 | 振込の場合は銀行明細で代替可 |
関連テンプレートと記事
- 法人向け請求書テンプレート: 法人間取引・消費税込みの請求書はこちら
- 見積書テンプレート(登録不要): 受注前の見積もり提示に
- 納品書テンプレート: 納品完了時の書類
- 受領書テンプレート: 受領確認に
- 検収書テンプレート: 検収完了確認に
- 請求書の書き方ガイド: 記載方法の詳細解説
- 見積書の書き方ガイド: 見積書作成の基礎知識
- インボイス制度2026年完全ガイド: 経過措置縮小の詳細
- 電子帳簿保存法2026年対応ガイド: 保存要件の詳細
- 会計ソフト比較2026年版: freee・マネーフォワード・弥生の詳細比較
- 個人事業主の確定申告やり方2026年版: 申告手順の詳細
- フリーランス新法(特定受託事業者法)解説: 支払期限・書面交付義務の詳細
- 業務委託契約書テンプレート: 取引開始前の契約書整備に
- 内容証明テンプレート: 支払い催告書の作成に
よくある質問
適格請求書発行事業者でなくても請求書を発行できますか?
源泉徴収税は私(受注者)が払うのですか?それとも発注者?
インボイスの登録番号(T番号)はどこで取得できますか?
請求書を電子データ(PDF等)で送信しても大丈夫ですか?
フリーランスの請求書に必ず書かなければならない項目は何ですか?
請求書の保存期間はどのくらいですか?
取引先から「インボイス未登録だと取引できない」と言われた場合の対応は?
インボイス未登録のまま取引を続けるとどうなりますか?
外貨建て・海外企業への請求書に消費税は記載しますか?
請求書に印鑑(ハンコ)は必要ですか?
領収書と請求書の違いは何ですか?両方必要ですか?
振込手数料はどちらが負担すべきですか?
請求書の原本を紛失した場合はどうすればいいですか?
値引きがある場合、請求書にはどう記載しますか?
支払いが遅延した場合、どのように対応すればいいですか?
システム開発・プログラミングの報酬は源泉徴収が必要ですか?
2027年分の青色申告から控除額が変わると聞きました。請求書管理に影響はありますか?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-10-12 確認時点)。
- 国税庁 インボイス制度について(適格請求書)
- 国税庁 適格請求書発行事業者公表サイト
- 国税庁 No.2792 源泉徴収が必要な報酬・料金等とは
- 所得税法204条(源泉徴収)e-Gov
- 電子帳簿保存法(国税庁)
- 国税庁 登録申請手続(適格請求書発行事業者)
- 民法第485条(弁済費用の負担)e-Gov
- 消費税法(57条の4・57条の5)e-Gov
- 国税庁 インボイスQ&A 問113(免税事業者等からの課税仕入れの経過措置)
- 国税庁 インボイスQ&A 問114(2割特例)
- 国税庁 インボイスQ&A 問13(登録の取りやめ)
- 国税庁 令和8年度税制改正特集(インボイス制度の見直し・3割特例)
- 国税庁 No.2795 報酬・料金等に係る源泉徴収税額の計算方法
- 公正取引委員会 取適法テキスト(令和7年度版)
このテンプレートの改訂履歴
- 請求書の記載事項・源泉徴収・経過措置・保存期間などの説明を、国税庁と e-Gov の一次情報に合わせて作り直した。Word・Excel・PDF・記入例PDFも作り直した(明細は30行まで・税率に非課税を追加・源泉徴収の対象は「源泉対象」列に ○ を付けた行・取引年月日の欄を追加)。
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。