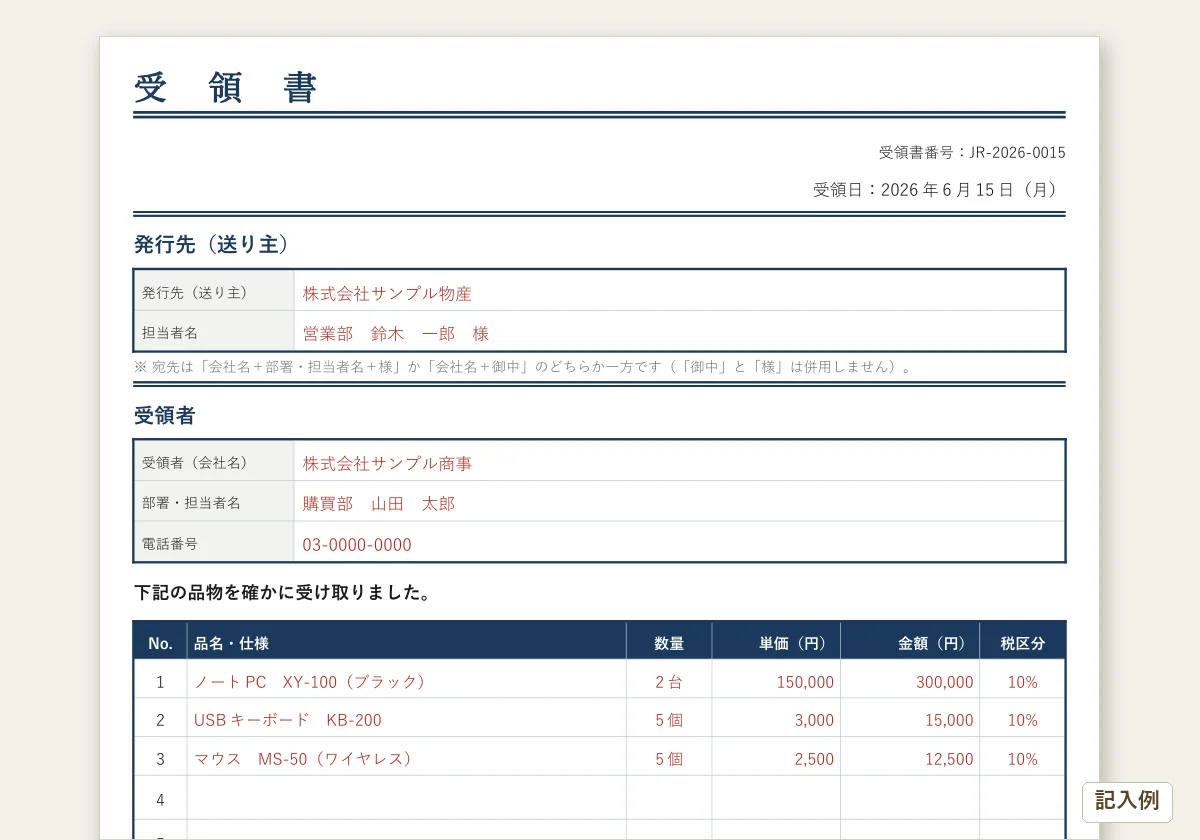
- 受領書テンプレートをエクセル(税区分ごとの消費税を自動計算)・Word・PDF形式で無料ダウンロードできる(会員登録不要)
- 受領書・納品書・検収書・領収書の違いと使い分けがわかる(混同しやすい4書類を一覧で整理)
- 受領書の印紙税の要否(物品の受領書は課税文書ではない・代金を受け取った旨を書くと第17号文書に当たることがある)がわかる
- 発注→納品→受領→請求→支払の取引フローにおける受領書の位置づけと書き方ガイドを収録
1. 受領書とは何か(取引フローにおける位置づけ)
受領書は「物品・書類・お金などを受け取った事実を相手に示す書類」です。納品を受けたときの受領書は発注者(買主)側が作成し、受注者(売主)へ返送するのが基本です。お金や書類を受け取ったときは、受け取った人が作成します(下の「何を受け取ったかで選ぶ3つの書式」)。
取引の流れの中では、下の表の④(納品のあと)にあたります。
取引書類の全体フロー(図解)
| ステップ | 書類名 | 作成者 | 目的・タイミング |
|---|---|---|---|
| ① 受注前 | 見積書 | 受注者(売主) | 「この条件・金額で提供できます」という提示書類 |
| ② 発注 | 発注書 | 発注者(買主) | 「見積内容で発注します」という注文確定書類 |
| ③ 納品 | 納品書 | 受注者(売主) | 「これを納品しました」という引渡し通知書類 |
| ④ 受領確認 | 受領書(本ページ) | 発注者(買主) | 「確かに受け取りました」という確認書類 |
| ⑤ 検収合格 | 検収書 | 発注者(買主) | 「受け取り+品質確認OK。代金請求を認めます」という合格証明書類 |
| ⑥ 請求 | 請求書 | 受注者(売主) | 「代金の支払いをお願いします」という請求書類 |
| ⑦ 支払・領収 | 領収書 | 受注者(売主) | 「代金を受け取りました」という支払い証明書類 |
受領書は単体で使うものではなく、取引書類の一連のセットとして機能します。特に「受領書返送をもって検収完了とする」という契約条項がある場合は、受領書が代金請求の起点になるため、発行・返送の管理が重要です。
2. 受領書・納品書・検収書・領収書の違い(混同しやすい4書類を完全整理)
ビジネス現場で最も混同されやすい4書類を、一覧表で整理します。
| 書類名 | 作成者 | 証明する内容 | 発行タイミング | 印紙税 |
|---|---|---|---|---|
| 受領書(本ページ) | 発注者(買主) | 物品・書類・お金などを受け取った事実 | 納品物を受け取ったとき | 物品・書類の受け取りだけなら課税文書ではない(代金を受け取った旨を書くと第17号文書に当たることがある) |
| 納品書 | 受注者(売主) | 納品した品目・数量・日付 | 商品・サービスを引き渡すとき | 相済・了・領収など代金を受け取った旨を書かなければ課税文書ではない(書くと第17号文書に当たる) |
| 検収書 | 発注者(買主) | 受け取り+品質・仕様の合格確認 | 検品・品質確認が完了したとき | 不要 |
| 領収書 | 受注者(売主) | 代金(金銭)を受け取った事実 | 代金を受領したとき | 判定額が5万円以上で必要(売上代金は200円〜。消費税額を区分して書けば税抜で判定) |
受領書と領収書の違い(最重要)
「受領書」と「領収書」は名前が似ているため特に混同されます。決定的な違いは何を「受け取った」のかです。
- 受領書:「商品(モノ)を受け取りました」→ 発注者が作成 → 印紙税は原則不要
- 領収書:「代金(お金)を受け取りました」→ 受注者が作成 → 判定額が5万円以上で印紙税が必要(課税事業者が消費税額を区分して書けば税抜の額で判定。領収書の印紙の判定)
印紙税の課税対象は「金銭又は有価証券の受取書」(第17号文書)であり、商品・物品を受け取ったことを証明するだけの受領書は、この課税文書に該当しません( 国税庁 質疑応答事例(印紙税)金銭又は有価証券の受取書の意義 )。ただし、受領書に「代金受取済」等の金銭受取を示す文言が加わると課税対象になる可能性があります。国税庁は、相済・了・領収等と記載された「納品書」等も第17号文書に当たる例として挙げています。
印紙税の課税対象となる受取書は、金銭又は有価証券の受取書に限られていますので、物品の受取書などは課税文書にはなりません。
ですから、「領収書」、「受取書」と記載された文書はもちろんのこと「仮領収書」や「レシート」と称されるものや、相済、了、領収等と記載された「お買上票」、「納品書」等も第17号文書(金銭又は有価証券の受取書)に該当します(基通別表第一第17号文書の1及び2)。
出典: 国税庁 質疑応答事例(印紙税)金銭又は有価証券の受取書の意義 (令和7年8月1日現在の法令・通達等に基づいて作成しています。)
受領書と検収書の違い
どちらも発注者(買主)が作成しますが、内容の深さが異なります。
- 受領書:「受け取りました」という事実の記録。品質確認は含まない
- 検収書:「受け取り+品質・仕様の確認が完了し、合格しました」という証明書
一般的な物品取引では受領書のみのケースが多いですが、システム開発・特注製品・大型設備などでは検収完了日が代金請求の起点になるため、検収書が使われます。
3. 受領書の印紙税(課税要否の判定基準)
受領書の印紙税については、書類の「実質的な内容」で判断します。
| 受領書の内容 | 印紙税の要否 | 根拠 |
|---|---|---|
| 商品・物品の受け取りのみを証明 | 原則不要 | 国税庁 第17号文書の「金銭又は有価証券の受取書」に非該当 |
| 「代金受取済」「代金領収」等の文言を含む | 判定額が5万円以上で必要(200円〜。消費税額を区分して書けば税抜で判定) | 金銭受取書(第17号文書)に該当する可能性 |
| 請負工事・建設等の「工事完了確認書」 | 契約内容による(第2号文書に該当する場合あり) | 契約書兼用の場合は専門家に確認推奨 |
本テンプレートは「商品・物品の受け取り事実の証明」に特化した書式であり、金銭受取の文言を含まない設計です。ただし、記載内容によって課税関係が変わる場合があるため、高額取引や特殊な取引では税理士または最寄りの税務署・国税局に確認することを推奨します。なお、電子で作成・送付する場合は印紙税は課税されません(国税庁の質疑応答は「電磁的記録は文書に含まれません」としています)。
印紙税の課税対象となるのは、課税物件表の物件名欄に掲げられている文書であり、電磁的記録は文書に含まれません。
したがって、おたずねの電磁的記録に印紙税は課税されません。
出典: 国税庁 質疑応答事例(印紙税)取引先にメール送信した電磁的記録(注文請書の例) (令和7年8月1日現在の法令・通達等に基づいて作成しています。)
消費税額を自動計算(keisan-navi.jp)
受領書に記載する消費税額(10%・8%軽減税率)を自動計算できます。税込から税抜の逆算にも対応。
消費税を計算する4. 受領書の記載項目と書き方ガイド(場面別)
受領書には法定の必須事項はありませんが、取引の証拠として機能させるために以下の項目を漏れなく記載することを推奨します。
| # | 記載項目 | 補足・ポイント | よくあるNG例 |
|---|---|---|---|
| 1 | 書類名(受領書) | 「受領書」「受領証」いずれも可。「検収書」とは明確に区別する | 書類名がない(何の書類か不明) |
| 2 | 受領書番号 | 連番管理で追跡性を確保(例: JR-2026-001)。後で特定しやすくなる | 番号なし(大量取引で管理不能になる) |
| 3 | 受領日 | 実際に受け取った日(商品到着日)。検品完了日とズレる場合は、検品完了日も備考に書いて両方記載 | 日付なし(代金請求サイクルの起点が不明) |
| 4 | 発行先(送り主の情報) | 受け渡し元(売主・受注者)の会社名・担当者名 | 「御中」「様」の使い分けミス |
| 5 | 受領者情報 | 受け取った側(買主・発注者)の会社名・担当者名・電話番号 | 受領者が不明(誰が受け取ったか証明できない) |
| 6 | 品名・数量・単価・金額 | 品番・仕様・色・サイズまで記載すると返品・交換トラブルを防げる | 「商品一式」のみ(内容が特定できない) |
| 7 | 消費税区分 | 10%・8%軽減税率・非課税を品目ごとに明記し、税区分ごとに合計する。本エクセル版は自動計算対応(税区分ごとの合計と消費税。端数処理は税率ごとに1回)。Word・PDF版にも10%・8%・非課税の合計欄あり | 税率・税額の記載がない |
| 8 | 備考・特記事項 | 検品結果・受取時の状態・「納品書番号〇〇に対する受領書」等の紐付け情報 | 特記事項なし(後日の照合が困難) |
場面①:物品(商品・製品)の受領
最も基本的なケースです。品番・仕様・数量・状態まで詳しく記載することで、後日の返品・交換トラブルを防げます。
- 品名欄:型番・品番・規格まで記載(例: ノートPC XY-100 ブラック 15.6インチ)
- 状態確認:備考欄に「外箱に損傷なし・全数確認済み」等の検品結果を記載
- 納品書番号との紐付け:「納品書 NBS-2026-0015 に対する受領書」と備考に明記
- 受領日:商品を受け取った日。検品に時間がかかっても受領日は変えず、検品が終わった日は備考に別に書く(取適法の支払期日は「検査をするかどうかを問わず」受領した日から数える)
第三条 製造委託等代金の支払期日は、委託事業者が中小受託事業者の給付の内容について検査をするかどうかを問わず、委託事業者が中小受託事業者の給付を受領した日(役務提供委託又は特定運送委託の場合にあつては、中小受託事業者からその委託に係る役務の提供を受けた日。以下同じ。)から起算して、六十日の期間内において、かつ、できる限り短い期間内において、定められなければならない。
場面②:サービス・役務の成果物受領(フリーランス向け)
Webデザイン・ライティング・コンサル等の役務では「成果物の内容」を明確にします。
- 品名欄:業務名と成果物(例: Webサイトデザイン制作 / トップページ・下層5ページ)
- 数量・単位:「式」「件」「ページ」等、成果物の単位に合わせる
- 備考欄:成果物ファイルの名称・URL・バージョン番号を記載
- 検収との兼ね合い:品質確認が必要な成果物は受領書ではなく検収書の使用を検討
場面③:継続取引(月次まとめ受領)
毎月複数回の納品がある場合は「月次まとめ受領書」として一括発行できます。
- 件名欄:「2026年5月度 受領分まとめ」のように対象月を明記
- 備考欄:個別納品書番号と受領日のリストを記載(照合可能にする)
- 締め日との整合:月末締め翌月払いの場合、受領確認の締め日を明記
何を受け取ったかで選ぶ3つの書式(現金・物品・書類)
「受領書」と言っても、受け取るものがお金か物か書類かで、書く欄が変わります。上のダウンロード欄に、この3つ用のWord(空欄)と記入例PDFを置いています。品名・数量・単価・消費税を並べる汎用の受領書(エクセル・Word・PDF)は、上の場面①〜③のように、取引の物品やサービスの受け取りに使います。なお、商品やサービスの代金(売上代金)を受け取ったときに渡す書類は、現金受領書ではなく領収書です(上の「受領書と領収書の違い」のとおり)。
| 受け取ったもの | 使う書式 | この書式にしかない欄 | 印紙税 |
|---|---|---|---|
| お金(立替金の精算・預り金の返還・貸したお金の返済など) | 現金受領書 | 受け取った金額・但し書き(名目)・内訳・受け取った人の署名押印 | 紙で渡す場合、記載金額が5万円未満なら不要。5万円以上は課税される場合があります( 国税庁 No.7105 ) |
| 物(納品された商品・機器・部品) | 物品受領書(場面①) | 対応する納品書の番号・納品書の数量と受領した数量・検品の結果(傷・不足) | 原則不要(金額や「代金受取済」を書かないこと) |
| 書類(契約書の原本・決算資料・申請書類など) | 書類受領書 | 書類の名称・部数・原本か写しか・返却の要否と返却日 | 原則不要(お金の受け取りを書かない場合) |
記入例PDFは3つとも、同じ会社の取引で書いてあります。現金受領書は出張費の立替金25,300円の精算、物品受領書は会議室のモニター4台の納品(HDMIケーブル1本が不足した例)、書類受領書は税理士事務所が契約書の原本と決算資料を預かった例です。物品受領書で数が合わなかったときは、「検品の結果」の欄に不足の数と後日の連絡を書いて返送すると、後から「受け取っていない」「受け取った」の行き違いを防げます。
書類受領書の「受け取った方法」には宅配便も選べますが、契約書の原本など「信書」に当たる書類は、運送会社の宅配便では送れません。郵便法第4条第3項は運送営業者による信書の送達を禁じていて、例外は貨物に添付する無封の添え状・送り状だけです。総務省の信書のガイドラインは、契約書・納品書・申込書などを信書の類例に挙げています。
第四条第三項 運送営業者、その代表者又はその代理人その他の従業者は、その運送方法により他人のために信書の送達をしてはならない。ただし、貨物に添付する無封の添え状又は送り状は、この限りでない。
■請求書の類
【類例】納品書、領収書、見積書、願書、申込書、申請書、申告書、依頼書、契約書、照会書、回答書、承諾書、◇レセプト(診療報酬明細書等)、◇推薦書、◇注文書、◇年金に関する通知書・申告書、◇確定申告書、◇給与支払報告書
※ ◇印は個々の相談において判断された事例。
出典: 総務省「信書のガイドライン」(信書に該当する文書:請求書の類) (平成26年4月1日更新)
5. 電子帳簿保存法と受領書の保管方法
メールなどで電子データとして受け取った受領書(電子取引のデータ)は、電子データそのものを保存します。電子データを出力した書面で保存する措置は令和4年1月1日以後の電子取引について廃止され、令和5年12月31日までは宥恕措置で事実上認められていました。2024年(令和6年)1月以後は、要件に従って保存できない相当の理由がある場合の猶予措置がありますが、その場合も出力書面だけの保存は認められていません( 国税庁 電子帳簿保存法一問一答〔電子取引関係〕(令和6年1月以後の電子取引の猶予措置) )。義務の対象は電子取引のデータで、紙で受け取った受領書は、この扱いの対象ではありません。
令和4年1月1日以後に行う電子取引の取引情報に係る電磁的記録については、令和3年度の税制改正により、電磁的記録を出力した書面等を保存する措置は廃止されましたので注意してください。
令和4年度の税制改正において整備された「電子取引の取引情報に係る電磁的記録の保存への円滑な移行に向けた宥恕措置」により、令和4年1月1日から令和5年12月31日までの間に行う電子取引については、事実上、可能とされています
令和6年1月以降に行う電子取引を対象とした猶予措置では、出力書面のみを保存することで対応することは認められておらず、出力書面の提示等に加え、電子データそのものも保存しておき、提示等ができるようにしておく必要があります
また、令和5年度の税制改正において、令和6年1月1日以後に行う電子取引については、税務署長が相当の理由があると認め、かつ、保存義務者が税務調査等の際に、税務職員からの求めに応じ、その電子データ及び出力書面の提示等をすることができる場合には、その保存時に満たすべき要件にかかわらず電子データの保存を可能とする措置(猶予措置)が講じられました(【問93】参考)。
保管義務の期間(法的根拠)
| 事業者区分 | 保管期間 | 根拠 |
|---|---|---|
| 法人 | 7年間(青色申告書を提出した事業年度で欠損金額が生じた事業年度などは10年間) | 法人税法施行規則第59条第1項第3号・国税庁 電子帳簿保存法一問一答 問9 |
| 個人事業者(青色申告) | 取引に関して作成し、又は受領した書類(請求書・見積書・契約書・納品書・送り状など)は5年間 | 国税庁 電子帳簿保存法一問一答 問9 |
第五十九条 青色申告法人は、次に掲げる帳簿書類を整理し、起算日から七年間、これを納税地(第三号に掲げる書類にあつては、当該納税地又は同号の取引に係る国内の事務所、事業所その他これらに準ずるものの所在地)に保存しなければならない。
三 取引に関して、相手方から受け取つた注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類及び自己の作成したこれらの書類でその写しのあるものはその写し
○法人の場合 【青色申告者及び白色申告者】 保存期間 帳簿 7年 書類 7年
その事業年度の確定申告書の提出期限の翌日を起算日とします。
○個人事業者の場合 【青色申告者】
※その他の書類 取引に関して作成し、又は受領した上記以外の書類(請求書、見積書、契約書、納品書、送り状など) 5年
書類についてはその作成又は受領の日の属する年の翌年3月15日の翌日から7年間(又は5年間)となります。
青色申告書を提出した事業年度で欠損金額(青色繰越欠損金)が生じた事業年度または青色申告書を提出しなかった事業年度で災害損失金額が生じた事業年度においては、10年間(平成30年4月1日前に開始した事業年度は9年間)となります。
消費税の課税事業者が仕入税額控除の要件として保存すべき請求書等及び適格請求書発行事業者(インボイス発行事業者)として交付した適格請求書の写しや提供した電磁的記録については、上記にかかわらず7年間保存する必要があります。
電子取引のデータを保存するときの要件
- システムの概要を記載した書類:自社開発のプログラムを使う場合に限り、備え付ける
- 見読可能装置:データを画面や紙に出して見られる装置を備え付ける
- 検索機能の確保:検索できる状態で保存する
- 改ざん防止の措置(次のいずれか):タイムスタンプが付された後に受け取る/速やかにタイムスタンプを付す/訂正削除の記録が残るシステム(または訂正削除ができないシステム)で受け取って保存する/訂正削除の防止に関する事務処理規程を定めて運用する
電子計算機処理システムの概要を記載した書類の備付け(自社開発のプログラムを使用する場合に限ります。)(規2②一イ、⑥六、4①)
見読可能装置の備付け等(規2②二、4①)
検索機能の確保(規2⑥五、4①)
次のいずれかの措置を行う(規4①)
一 タイムスタンプが付された後の授受
二 速やかに(又はその業務の処理に係る通常の期間を経過した後、速やかに)タイムスタンプを付す
三 データの訂正削除を行った場合にその記録が残るシステム又は訂正削除ができないシステムを利用して、授受及び保存を行う
四 訂正削除の防止に関する事務処理規程を定め、備付け、運用する
会計ソフトやクラウドの保存サービスを使う場合も、エクセルやフォルダで管理する場合も、上の要件を満たしているかを事前に確かめておきましょう(ソフトの対応状況は提供元の説明で確かめます)。
6. 会計ハブ:関連する取引書類テンプレート一覧(取引フロー完全完成)
受領書は単体で使うより、取引フロー全体のテンプレートを揃えることで業務全体を効率化できます。見積依頼書から請求書まで、下の表の7つの書類のテンプレートを無料で配布しています。
| フロー | 書類 | 作成者 | DLページ |
|---|---|---|---|
| ① 見積依頼 | 見積依頼書 | 発注者(買主) | 見積依頼書テンプレート(無料DL) |
| ② 見積提示 | 見積書 | 受注者(売主) | 見積書テンプレート(無料DL) |
| ③ 発注 | 発注書 | 発注者(買主) | 発注書テンプレート(無料DL) |
| ④ 納品 | 納品書 | 受注者(売主) | 納品書テンプレート(無料DL) |
| ⑤ 受領確認 | 受領書(本ページ) | 発注者(買主) | このページ |
| ⑥ 検収合格 | 検収書 | 発注者(買主) | 検収書テンプレート(無料DL) |
| ⑦ 請求 | 請求書 | 受注者(売主) | 請求書テンプレート(無料DL) |
個人事業主の所得税を自動計算(keisan-navi.jp)
フリーランス・個人事業主の確定申告に向けた所得税の概算計算ができます。受領書・請求書管理と併せて活用してください。
所得税を計算する銀行・カードの明細を自動で取り込んで確定申告まで
マネーフォワード クラウド確定申告は、銀行やクレジットカードなど2,300以上のサービスと連携して明細を自動で取り込み、帳簿づけから確定申告までを進められます(公式サイトの記載・2026-10-06 確認)。
- 銀行やクレジットカードなど2,300以上のサービスと連携
- 銀行・クレジット明細の自動取込は全プランで使える
- 1ヶ月無料のトライアルあり
よくある質問
受領書と領収書の違いは何ですか?
受領書と納品書はどう違いますか?
受領書と検収書の違いは何ですか?
受領書に印紙税はかかりますか?
受領書の発行義務はありますか?
受領書の保管期間はどのくらいですか?
受領書に記載する日付は納品日か受け取り確認日のどちらですか?
エクセルで受領書を作成する場合の消費税の扱いはどうすればよいですか?
フリーランスや個人事業主でも受領書は必要ですか?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-10-10 確認時点)。
このテンプレートの改訂履歴
- エクセルの消費税を税率ごとに1回の端数処理(ROUND)に直し、受領日の TODAY() をやめた(数量に小数を入れても表示の和と合計が合う)。Word・PDF に 8%・非課税の合計欄を追加。受領日を「検品完了日」にしてよいとしていた説明を取適法第3条第1項に合わせて直し、法人税法施行規則第59条の引用を原文どおりに、電子取引のデータ保存(猶予措置)・保存期間(一問一答 問9)・印紙(質疑応答 19/10)の説明を一次情報に合わせて直した。会計ハブの表を7書類(発注書を追加・見積依頼書と見積書の順を修正)に
- 用途別の3書式(現金受領書・物品受領書・書類受領書)のWord(空欄)と記入例PDFを追加。受け取ったものによる書式の選び方の表を本文に追加
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。