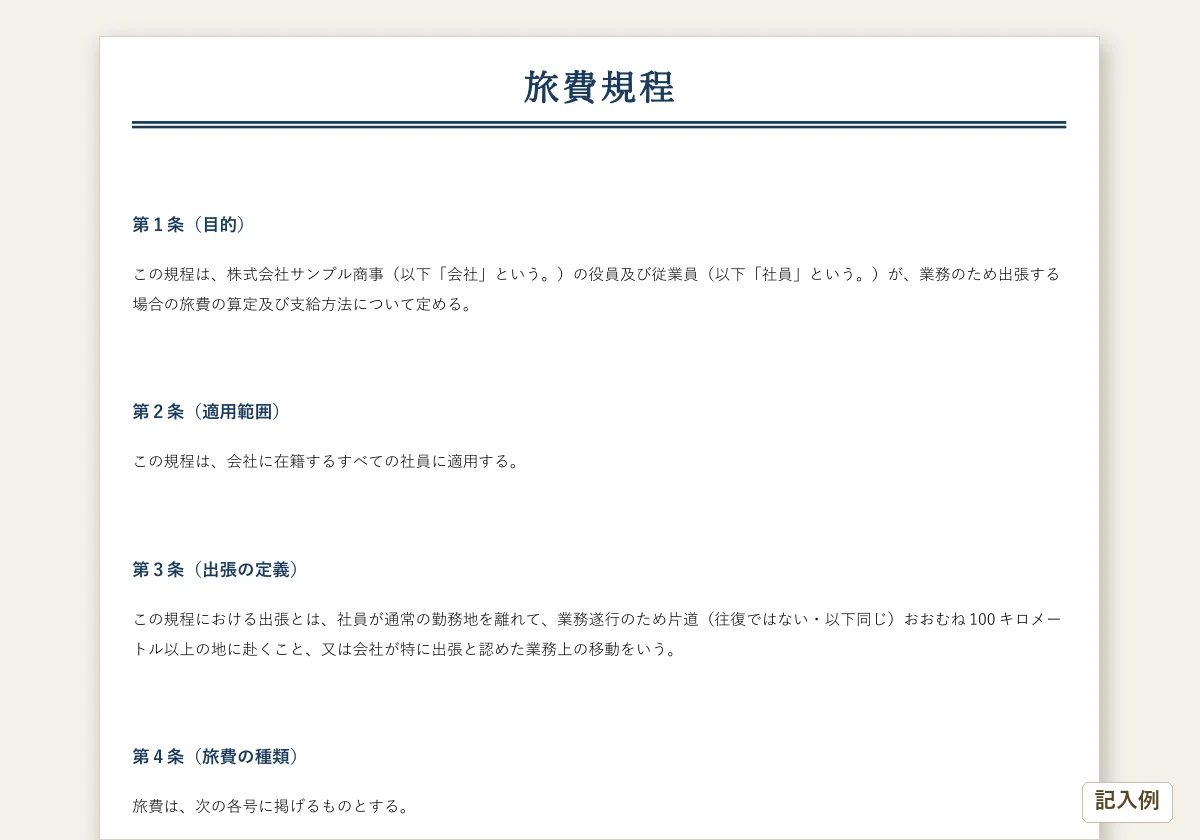
- 旅費規程(全10条+日当・宿泊料の基準額表)をWord・エクセル・PDFで無料ダウンロードできる
- 旅費規程の作成が法律上の義務にあたるかどうか(労基法89条10号との関係)
- 出張の日当・宿泊料が非課税かどうかの判定で勘案される2つの事項(所得税基本通達9-3)
- 出張旅費精算書エクセル(自動集計・非課税範囲チェック欄)の使い方
旅費規程とは何か。作成は義務か任意か
旅費規程は、社員が出張する際の交通費・宿泊料・日当の算定基準や支給方法を定める社内規程です。旅費規程そのものの作成を直接義務づける法令はありません。ただし、就業規則を作成・届出する義務がある事業場(常時10人以上の労働者を使用する事業場・ 労働基準法第89条 )が旅費に関する定めを置く場合は、同条10号「その他当該事業場の労働者のすべてに適用される定めをする場合においては、これに関する事項」(相対的必要記載事項)に該当し、就業規則の一部(別規程方式を含む)として届出が必要になり得ます。
なぜ旅費規程を作るべきか(税務上の理由)
所得税法第9条1項4号 により、社員が出張のために支給される金品のうち「その旅行について通常必要であると認められるもの」は非課税所得とされます。ただし、この非課税の範囲は金額があらかじめ法定されているわけではなく、個別の事情によって判定されます。「通常必要であると認められる」範囲を超えた部分は、給与として課税されます(所得税基本通達9-4)。旅費規程が無いこと自体が非課税を否定するわけではありませんが、規程があれば、日当・宿泊料の基準を社内で一律に示し、通達9-3の事項に照らした説明もしやすくなります。そのため、常時10人未満の中小企業でも作成しておくことをおすすめします。
非課税かどうかの判定で勘案される2つの事項(所得税基本通達9-3)
国税庁の 所得税基本通達9-3 は、非課税となる金品に該当するかどうかの判定にあたり、次の2点を勘案するとしています。
| 勘案する事項 | 内容 |
|---|---|
| (1) 適正なバランス | 支給額が、支給する使用者等の役員・使用人の全てを通じて適正なバランスが保たれている基準によって計算されているか |
| (2) 同業種同規模との相当性 | 支給額が、同業種・同規模の他の使用者等が一般的に支給している金額に照らして相当と認められるか |
非課税の範囲を超える部分は、所得税基本通達9-4により、旅行の区分に応じて給与所得等の収入金額に算入されます(課税対象になります)。旅費規程が無いこと自体が非課税を否定するわけではありませんが、規程が無いと、上記2点に照らした支給額の基準を客観的に説明しづらくなります。
規程に定めるべき項目
| 項目 | 内容の例 |
|---|---|
| 出張の定義 | 通常の勤務地を離れて片道おおむね100km以上、等の距離基準(100kmは出典のない例) |
| 交通費 | 実費精算が原則。グリーン車・ビジネスクラス等の利用条件 |
| 宿泊料 | 役職別の基準額の範囲内で実費精算 |
| 日当 | 役職・日帰りか宿泊を伴うかで区分した定額 |
| 仮払い・精算 | 仮払いの可否、精算の期限(例: 出張後5営業日以内) |
日当・宿泊料の金額はどう決めるか
日当・宿泊料の金額を具体的にいくらにすべきかを定めた法令はありません。前述の「適正なバランス」「同業種同規模との相当性」を満たす範囲で、各社が自由に金額を設定します。役職に応じて金額を分けることも一般的ですが、金額差が過大になると「適正なバランス」の基準に反すると判断されるおそれがあります。同梱のWordには役員・部長職/課長・係長職/一般職の3区分でサンプル額を掲載していますが、これらの金額(自家用車1kmあたりの額も含む)は出典のある数字ではなく、書式を見せるための例です。自社の実態・同業他社の水準に照らして必ず見直してください。
インボイス制度(適格請求書等保存方式)との関係
消費税のインボイス制度のもとでも、出張旅費・宿泊費・日当等のうち通常必要と認められる部分については、適格請求書(インボイス)の保存がなくても、一定の事項を記載した帳簿のみの保存で仕入税額控除が認められる特例(出張旅費等特例)があります( 国税庁 タックスアンサー No.6496 )。適用要件の詳細は、国税庁の案内でご確認ください。
出張旅費精算書エクセルの使い方
同梱のエクセルは、出張日・目的地・交通費・宿泊料・日当を入力すると、行ごとの小計と全体の合計額を自動計算します。証憑(領収書等)の有無と、非課税範囲内かどうかを自分で記入するチェック欄も設けています(「非課税範囲内」は自動判定ではなく手入力です。範囲の目安は規程の基準額や通達9-3で確認してください)。
公的な旅費規程ひな形は存在するか(実測結果)
国税庁・中小企業庁など公的機関が旅費規程の様式・ひな形を配布している事実は確認できませんでした(2026-09-05実測)。国税庁が公開しているのは、非課税の判定基準を示す所得税基本通達9-3という「解釈」であり、そのまま記入して使える規程ひな形ではありません。旅費規程のテンプレートを検索すると、会計ソフト会社や税理士事務所など民間サイトが提供するものが中心です。
関連テンプレート
- 就業規則テンプレート(3段階・旅費規程を別規程として届け出る場合の本体)
- 賃金規程テンプレート
- 総勘定元帳テンプレート
- 仕訳帳テンプレート
旅費規程の作成は法律上の義務ですか?
なぜ旅費規程が必要なのですか?
日当の金額はいくらにすればよいですか?
規程の基準額を超えて支給した場合はどうなりますか?
インボイス制度(適格請求書等保存方式)との関係はありますか?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-09-05 確認時点)。
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。