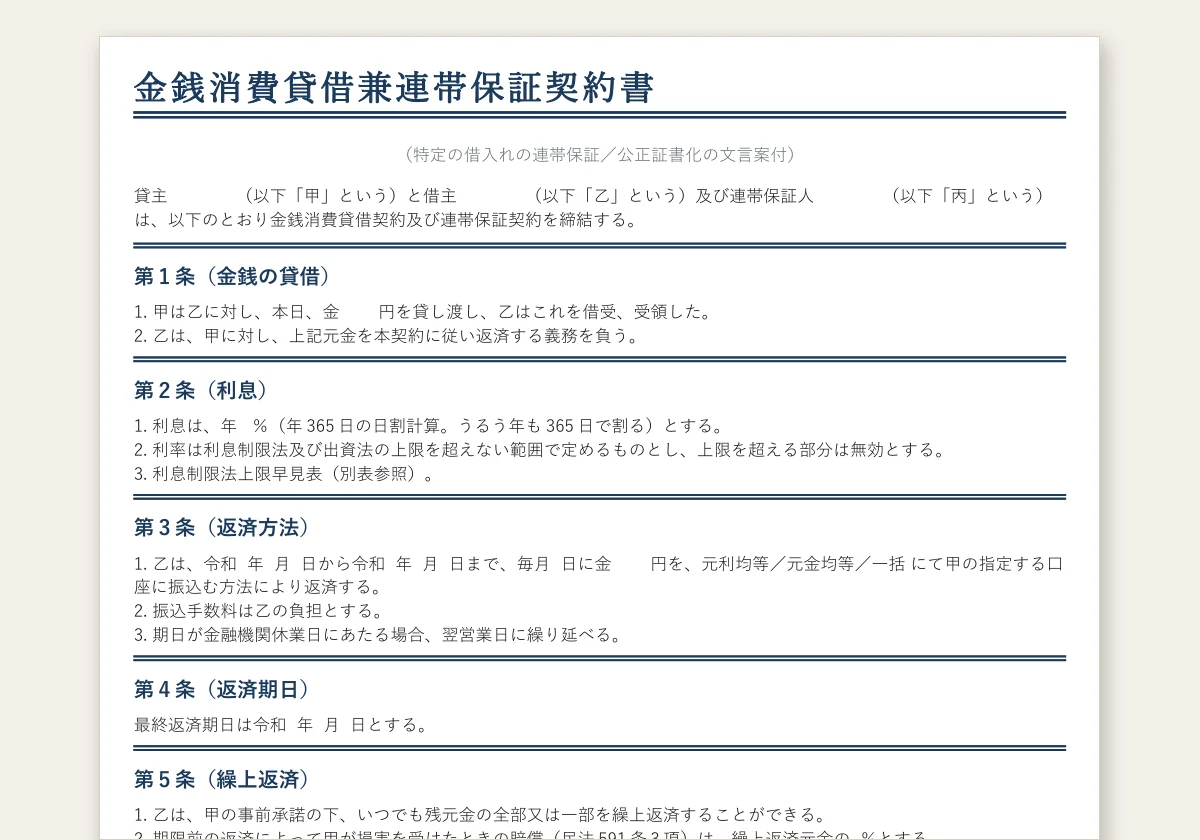
- 2020年4月1日施行の改正民法に合わせた連帯保証人付き借用書テンプレート(保証の範囲と極度額を書き込める欄つき)を無料ダウンロードできる
- 連帯保証人のリスク・極度額が必要になる場合(個人根保証)・公正証書化のメリットがわかる
- 返済が滞った場合の連帯保証人への請求手順がわかる
連帯保証人付き借用書とは(通常の保証人との違い)
借用書は、金銭の貸し借りに関する合意内容を記録した書面です。連帯保証人付き借用書は、主債務者(借りた人)が返済できない場合に代わりに全額返済する義務を負う人(連帯保証人)を明記した借用書です。
| 比較項目 | 保証人 | 連帯保証人 |
|---|---|---|
| 催告の抗弁権 | あり(まず主債務者に請求してとお願いできる) | なし(直接請求される) |
| 検索の抗弁権 | あり(主債務者の財産から先に取ってとお願いできる) | なし(直接強制執行される可能性あり) |
| 分別の利益 | あり(複数いる場合は等分した額のみ負担) | なし(全額を負担する可能性あり) |
| 実務上の使われ方 | 事業性貸借では少ない | 個人間・金融機関・賃貸借で一般的 |
| 貸主にとっての有利度 | 回収が難しくなりやすい | 主債務者と同等に請求できる |
借用書 vs 金銭消費貸借契約書 の違い
「借用書」と「金銭消費貸借契約書」はどちらも金銭貸借を証明する書面ですが、性質と用途に違いがあります。
| 比較項目 | 借用書 | 金銭消費貸借契約書 |
|---|---|---|
| 署名者 | 借主のみ(一方的書面) | 貸主・借主の双方 |
| 性質 | 受領証+返済約束(差入式) | 合意書(双方が署名) |
| 金額目安 | 〜100万円程度の少額・単純な貸借 | 100万円超・事業性・分割返済 |
| 連帯保証人欄 | 付加可能(本テンプレート対応) | 標準で付加できる |
| 保管 | 貸主が保管 | 双方が原本を保管 |
本テンプレートは「連帯保証人付き借用書」ですが、双方署名で金銭消費貸借契約書としても運用可能な書式になっています。
連帯保証人付き借用書の必須記載事項
連帯保証人付き借用書には、以下の事項を漏れなく記載することが重要です。
| 記載事項 | 内容・注意点 |
|---|---|
| 貸主・借主の氏名・住所 | 住民票の記載どおりに正確に記載する |
| 金銭の授受日・金額 | 「○年○月○日に金○万円を受領した」と明記する |
| 返済期日または返済方法 | 分割の場合は返済スケジュールを別紙または表形式で記載 |
| 利息の有無・利率 | 利息制限法1条 上限(元本10万円未満は年20%、10〜100万円は年18%、100万円以上は年15%)を超えないようにする |
| 遅延損害金の利率 | 利息制限法の制限利率の1.46倍が上限(例:年利15%の場合は年21.9%まで) |
| 連帯保証人の氏名・住所・捺印 | 実印と印鑑証明書を添付することが推奨される |
| 極度額 | 不特定の債務を個人が保証する根保証では、定めなければ効力を生じない(民法465条の2第2項)。金額が決まった借入れの保証では任意で、保証する額に上限を設けたいときに書く |
| 期限の利益喪失条項 | 分割返済の場合は必須(後述) |
| 作成日 | 実際に作成した日付を記載する |
利息上限の早見表
個人間の金銭貸借でも 利息制限法 が適用されます。これを超える利息を定めても超過部分は無効です。違反すると不当利得返還請求の対象となります。
| 元本の額 | 利息上限(年率) | 遅延損害金上限(年率・1.46倍) |
|---|---|---|
| 10万円未満 | 年20% | 年29.2% |
| 10万円以上 100万円未満 | 年18% | 年26.28% |
| 100万円以上 | 年15% | 年21.9% |
なお 出資法5条1項 は、「金銭の貸付けを行う者」が年109.5%を超える割合による利息の契約をしたときの罰則で、個人間の貸し借りも対象です。業として貸付けを行う場合は、年20%を超える契約が罰則の対象になります(同条2項)。罰則とは別に、個人間の友人・家族貸借でも利息制限法の上限は守る必要があります。利息を取らない無利息貸付なら問題ありませんが、利息を設定する場合は必ずこの早見表の範囲内に収めましょう。
期限の利益喪失条項の重要性
「期限の利益」とは、借主が「決められた期日までは返さなくてよい」という権利のことです(民法136条)。分割返済の場合、各支払期日まで返済を待ってもらえる権利があります。
期限の利益喪失条項とは、「分割払いを1回でも怠った場合、残金全額を直ちに一括で請求できる」という特約です。この条項がないと、貸主は毎月の支払期日ごとに個別請求するしかなく、回収効率が大幅に悪化します。
典型的な条項例:
第○条(期限の利益喪失)
借主が次の各号のいずれかに該当した場合、貸主からの通知催告なくして当然に期限の利益を失い、借主および連帯保証人は本債務全額を直ちに一括して支払うものとする。
一. 分割返済を1回でも怠ったとき
二. 借主が破産・民事再生・差押え・仮差押えを受けたとき
三. 借主の信用状況が著しく悪化したとき
分割返済の借用書では必須条項です。当サイトのテンプレートには標準で含まれています。
2020年民法改正:連帯保証人保護の強化
2020年4月1日施行の改正民法により、連帯保証に関する重要なルール変更がありました。 民法465条の2(個人根保証) および民法465条の10により、個人保証人の保護が大幅に強化されています。
| 変更点 | 改正前 | 改正後 |
|---|---|---|
| 極度額の設定(民法465条の2) | —(このページでは改正後の条文だけを示します) | 個人が保証する根保証契約(一定の範囲に属する不特定の債務の保証)は、極度額を定めなければ効力を生じない。金額が決まった借入れの保証はこの規定の対象外 |
| 情報提供義務(民法465条の10) | 規定なし | 事業性貸借では主債務者は連帯保証人候補に財産・収支状況を説明する義務あり |
| 期限の利益喪失の通知(民法458条の3) | 規定なし | 主債務者が期限の利益を喪失した場合、貸主はその喪失を知った時から2ヶ月以内に連帯保証人に通知する義務あり |
| 保証人の情報請求権(民法458条の2) | 規定なし | 主たる債務者の委託を受けて保証をした保証人が請求したときは、貸主は遅滞なく、不履行の有無・残額・弁済期が来ている額の情報を提供しなければならない |
| 公証人による保証意思確認(民法465条の6) | 規定なし | 事業性貸借で経営者以外が個人保証する場合、公正証書による意思確認が必須 |
極度額を定めなければ効力を生じないのは、個人が保証する根保証契約です。このテンプレートは金額が決まった借入れの保証なので極度額は法律上の要件ではありませんが、第8条に上限を書き込める欄を設けています。主たる債務の履行状況の情報提供(第10条)の条項も入れています。
第四百六十五条の二 一定の範囲に属する不特定の債務を主たる債務とする保証契約(以下「根保証契約」という。)であって保証人が法人でないもの(以下「個人根保証契約」という。)の保証人は、主たる債務の元本、主たる債務に関する利息、違約金、損害賠償その他その債務に従たる全てのもの及びその保証債務について約定された違約金又は損害賠償の額について、その全部に係る極度額を限度として、その履行をする責任を負う。
2 個人根保証契約は、前項に規定する極度額を定めなければ、その効力を生じない。
第四百五十八条の二 保証人が主たる債務者の委託を受けて保証をした場合において、保証人の請求があったときは、債権者は、保証人に対し、遅滞なく、主たる債務の元本及び主たる債務に関する利息、違約金、損害賠償その他その債務に従たる全てのものについての不履行の有無並びにこれらの残額及びそのうち弁済期が到来しているものの額に関する情報を提供しなければならない。
連帯保証人になるリスクと断り方
連帯保証人を依頼された場合は、以下のリスクを十分に理解したうえで判断してください。
- 主債務者が返済できなくなると全額請求される:極度額の範囲内で元本・利息・損害金の全額を支払う義務が生じます
- 財産の差押えリスク:支払いができない場合、預貯金・不動産・給与等が差し押さえられる可能性があります
- 信用情報への影響:代位弁済(代わりに返済した場合)でも、信用情報に記録される場合があります
- 相続人への承継:連帯保証人が死亡した場合、相続人が責任を引き継ぐ可能性があります
断り方としては「家族と相談する時間が必要」「自身の借入返済中で対応できない」「親族との取り決めで保証人にはならないことにしている」等の理由が一般的に使われます。断ること自体は法律上問題ありません。
連帯保証人を立てる前のチェックリスト
貸主側・連帯保証人候補側の双方が以下を確認してから署名捺印しましょう。チェックを怠ると後から契約無効・想定外の責任発生のリスクがあります。
- □ 根保証(不特定の債務の保証)なら極度額が明記されているか(個人根保証は極度額を定めなければ効力を生じない。 民法465条の2 。金額が決まった借入れの保証では任意)
- □ 主債務者の財産状況・収支・他の債務状況の情報提供書面を受領したか(事業性貸借では民法465条の10により主債務者の義務)
- □ 連帯保証人本人が契約書の内容を最後まで読み理解したか(代筆・代理署名は無効リスク)
- □ 印鑑証明書(発行3ヶ月以内)を添付したか
- □ 連帯保証人の実印で押印したか(認印では実効性が下がる)
- □ 連帯保証人と主債務者の関係性が明確か(夫婦・親子・取引先等)
- □ 事業性貸借で経営者以外の個人保証なら公正証書による保証意思確認を済ませたか( 日本公証人連合会 保証意思宣明公正証書 )
- □ 借用書原本は貸主・借主・連帯保証人で各1通保管したか
公正証書にするメリットと手続き
借用書を公正証書にし、債務者が直ちに強制執行に服する旨の陳述を記載すると、その公正証書は「執行証書」として債務名義になります(民事執行法22条5号)。万が一の際に、判決を取らずに強制執行を申し立てられるのが最大の違いです。金額の大小ではなく、返済が滞ったときに裁判をする負担を避けたいかどうかで判断してください。
第二十二条 強制執行は、次に掲げるもの(以下「債務名義」という。)により行う。
五 金銭の一定の額の支払又はその他の代替物若しくは有価証券の一定の数量の給付を目的とする請求について公証人が作成した公正証書で、債務者が直ちに強制執行に服する旨の陳述が記載され、又は記録されているもの(以下「執行証書」という。)
公正証書化のメリット
| 比較項目 | 通常の借用書 | 公正証書 |
|---|---|---|
| 作成費用 | 収入印紙代のみ(200円〜) | 公証人手数料(借用金額50万円以下で3,000円。金額に応じて増える) |
| 強制執行 | 裁判→判決→強制執行(数ヶ月〜1年) | 裁判なしで強制執行が可能(執行受諾文言があれば) |
| 証明力 | 当事者間の合意として有効 | 公証人が公的に認証した書面として強い証明力 |
| 原本の保管 | 当事者が保管する(紛失すると証拠を失う) | 原本は公証人が保存し、当事者は正本の交付を請求できる(公証人法44条1項1号) |
| 手続きの手間 | 当事者のみで作成可 | 当事者双方が公証役場に出向く必要あり |
特に重要なのは 「判決なしで強制執行を申し立てられる」 点です。執行受諾文言(債務者が直ちに強制執行に服する旨の陳述)を盛り込むことで、訴訟手続きを経ずに預貯金・給与・不動産の差押えを申し立てられます。テンプレートの第11条に文言案を入れています。
公証役場での手続き
- 最寄りの公証役場に予約(電話またはWeb)
- 借用書ドラフト・身分証明書・印鑑証明書(3ヶ月以内)・実印を持参
- 公証人が当事者双方の意思確認を行い、内容を読み聞かせ
- 当事者・公証人が署名押印して原本完成
- 正本の交付を受ける(原本は公証人が保存する。正本の交付は1枚300円・公証人手数料令40条1項)
事業性貸借で経営者以外の個人保証を取る場合は、契約締結前1ヶ月以内に別途「保証意思宣明公正証書」の作成が必須です( 日本公証人連合会 保証意思宣明公正証書 )。これを欠くと連帯保証契約自体が無効になります。
返済が滞った場合の連帯保証人への請求方法
主債務者からの返済が滞った場合、連帯保証人への請求は以下の順序で行います。連帯保証人は催告・検索の抗弁権を持たないため、主債務者と同時に・あるいは先に請求することも法律上可能です。
| ステップ | 内容 | 目安期間 |
|---|---|---|
| 1. 口頭・電話での催告 | まず連帯保証人に連絡し、支払いを求める | 即日 |
| 2. 内容証明郵便の送付 | 「返済期限・未払い金額・支払い期限」を明記した内容証明を送る | 1〜2週間 |
| 3. 支払督促・少額訴訟 | 60万円以下は少額訴訟(1回の審理で判決)が利用可能 | 1〜3ヶ月 |
| 4. 通常訴訟 | 60万円超は通常訴訟。弁護士への依頼を検討する | 6ヶ月〜1年以上 |
| 5. 強制執行 | 判決確定後に預貯金・不動産・給与を差押える | 判決後1〜3ヶ月 |
なお、借主が期限の利益を失ったときは、貸主は、それを知った時から2か月以内に保証人へ知らせなければなりません(民法458条の3第1項)。知らせなかったときは、期限の利益を失った時から実際に知らせるまでに生じた遅延損害金(期限の利益を失わなかったとしても生じた分を除く)を、保証人に請求できなくなります(同条2項)。保証人が法人のときは、この決まりは使われません(同条3項)。
第四百五十八条の三 主たる債務者が期限の利益を有する場合において、その利益を喪失したときは、債権者は、保証人に対し、その利益の喪失を知った時から二箇月以内に、その旨を通知しなければならない。
2 前項の期間内に同項の通知をしなかったときは、債権者は、保証人に対し、主たる債務者が期限の利益を喪失した時から同項の通知を現にするまでに生じた遅延損害金(期限の利益を喪失しなかったとしても生ずべきものを除く。)に係る保証債務の履行を請求することができない。
3 前二項の規定は、保証人が法人である場合には、適用しない。
関連テンプレート
連帯保証人と保証人の違いは?
極度額はいくらに設定すべき?
連帯保証人を途中で変更できる?
借用書なしでも請求できる?
連帯保証人が死亡した場合はどうなる?
借用書と金銭消費貸借契約書はどちらを使うべき?
事業性貸借で公証人による保証意思確認は必要?
期限の利益喪失条項とは何?必ず入れるべき?
参考文献・出典
本ページの内容は以下の情報源に基づき作成しています(2026-10-10 確認時点)。
- 民法465条の2(個人根保証契約の極度額)
- 民法465条の10(情報提供義務)
- 利息制限法(金利上限)
- 日本公証人連合会 保証意思宣明公正証書
- 民法 第137条(期限の利益の喪失)
- 民法 第458条の2(主たる債務の履行状況に関する情報の提供義務)
- 民法 第458条の3(主たる債務者が期限の利益を喪失した場合における情報の提供義務)
- 民法 第896条(相続の一般的効力)
- 民法 第939条(相続の放棄の効力)
- 出資の受入れ、預り金及び金利等の取締りに関する法律 第5条第1項・第2項(高金利の処罰)
- 民事執行法 第22条第5号(債務名義:執行証書)
- 公証人手数料令 別表(第9条関係)
- 公証人法 第44条第1項第1号(公正証書の正本等の交付等)
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。