発注書とは(契約はいつ成立するか)
発注書は、物やサービスを頼む側が、相手に出す書面です。民法第522条は、契約の成立を次のように定めています( 民法 第522条(契約の成立と方式) )。
第五百二十二条 契約は、契約の内容を示してその締結を申し入れる意思表示(以下「申込み」という。)に対して相手方が承諾をしたときに成立する。
2 契約の成立には、法令に特別の定めがある場合を除き、書面の作成その他の方式を具備することを要しない。
発注書だけで契約が成立するかは、その発注書が申込みか承諾かで変わります。
- 頼む側から先に出す発注書は、「契約の内容を示してその締結を申し入れる意思表示」(申込み)にあたります。相手が注文請書や返信で承諾したときに、契約が成立します。
- 相手の申込みに応じて出す発注書は、承諾にあたります。その発注書で契約が成立します。国税庁の印紙税法基本通達第21条も、注文書と表示された文書でも「相手方の申込みに対する承諾事実を証明する目的で作成されるもの」は契約書にあたるとしています(原文は「注文請書と印紙税」の節)。
見積書を受け取ってから出す発注書が、どちらにあたるかは、見積書の書き方や、それまでのやり取りで変わります。このページでは決めつけません。確定させたいときは、注文請書を返してもらうと、承諾があったことが書面で残ります。第2項のとおり、書面の作成は、法令に特別の定めがなければ契約の成立に要りません。口頭やメールでも契約は成立します。それでも発注書を書面で出すのは、次の2つの理由があるからです。
- 取適法やフリーランス法が適用される取引では、給付の内容・代金の額・支払期日などを、書面または電磁的方法で明示するよう、法律が求めています(次の2つの節)。
- 数量・金額・納品の期日と場所が、あとから食い違ったときに、確かめる元になります。
会社に所定の様式があるときは、その様式を優先してください。
発注書の白紙と記入例(4種類+注文請書)
上のダウンロード欄に、白紙のWord(6書式・6ページ)、Excel(3シート)、記入例PDF(5ページ)があります。白紙のWordは、発注書4種類、注文請書、追加の明示事項の別紙の順です。会社に所定の様式があるときは、その様式を優先してください。
各書式に、記入例(人物・会社・日付・数字は架空)の画像と全文、白紙の欄を並べています。「この文面をコピー」を押すと、全文がコピーされます。白紙の印刷物には、「記入例」や注意書きは印字していません。
物品の発注書(汎用・A4 1枚)
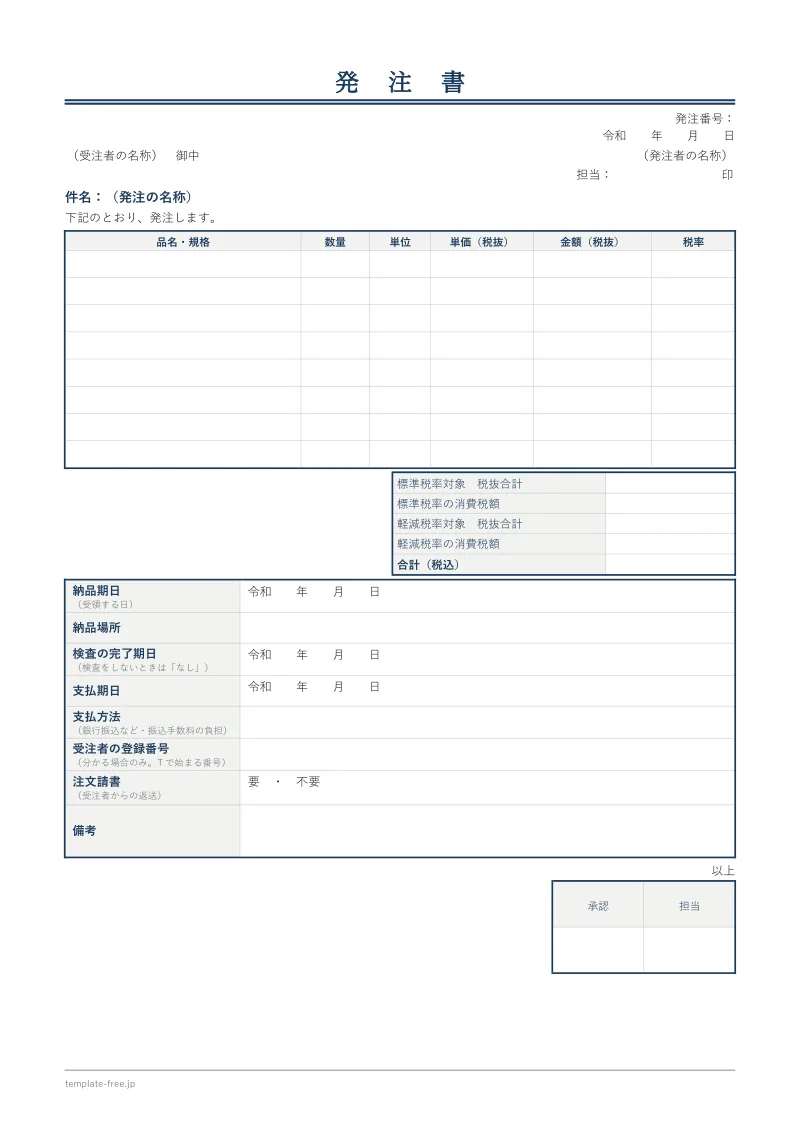
物品を買うときの発注書です。品名・数量・単価を明細に書き、納品の期日と場所、検査の期日、支払いの期日を書きます。
物品の発注書(白紙)の全文(そのままコピーして使えます)
発 注 書
発注番号:
令和 年 月 日
(受注者の名称) 御中
(発注者の名称)
担当: 印
件名:(発注の名称)
下記のとおり、発注します。
品名・規格|数量|単位|単価(税抜)|金額(税抜)|税率
標準税率対象 税抜合計
標準税率の消費税額
軽減税率対象 税抜合計
軽減税率の消費税額
合計(税込)
納品期日(受領する日) 令和 年 月 日
納品場所
検査の完了期日(検査をしないときは「なし」) 令和 年 月 日
支払期日 令和 年 月 日
支払方法(銀行振込など・振込手数料の負担)
受注者の登録番号(分かる場合のみ。Tで始まる番号)
注文請書(受注者からの返送) 要 ・ 不要
備考
以上
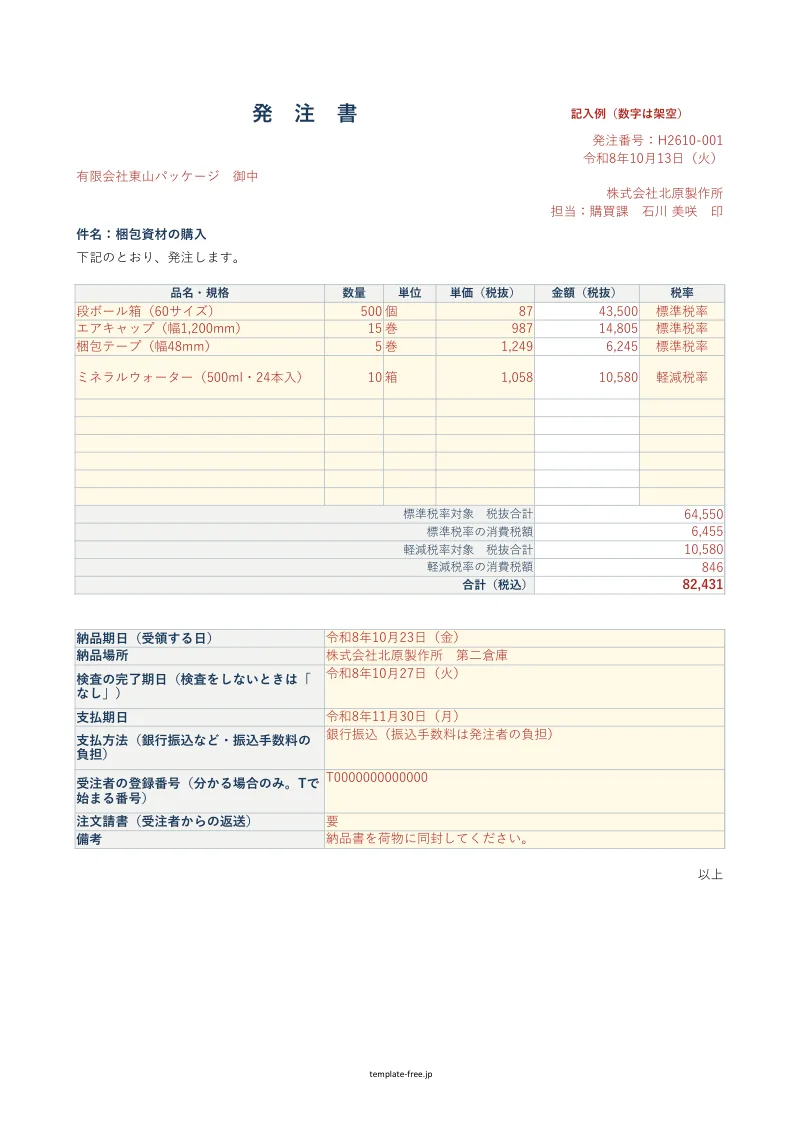
物品の発注(汎用)の記入例
物品を買うときの発注書です。品名・数量・単価を明細に書き、納品の期日と場所、検査の期日、支払いの期日を書きます。
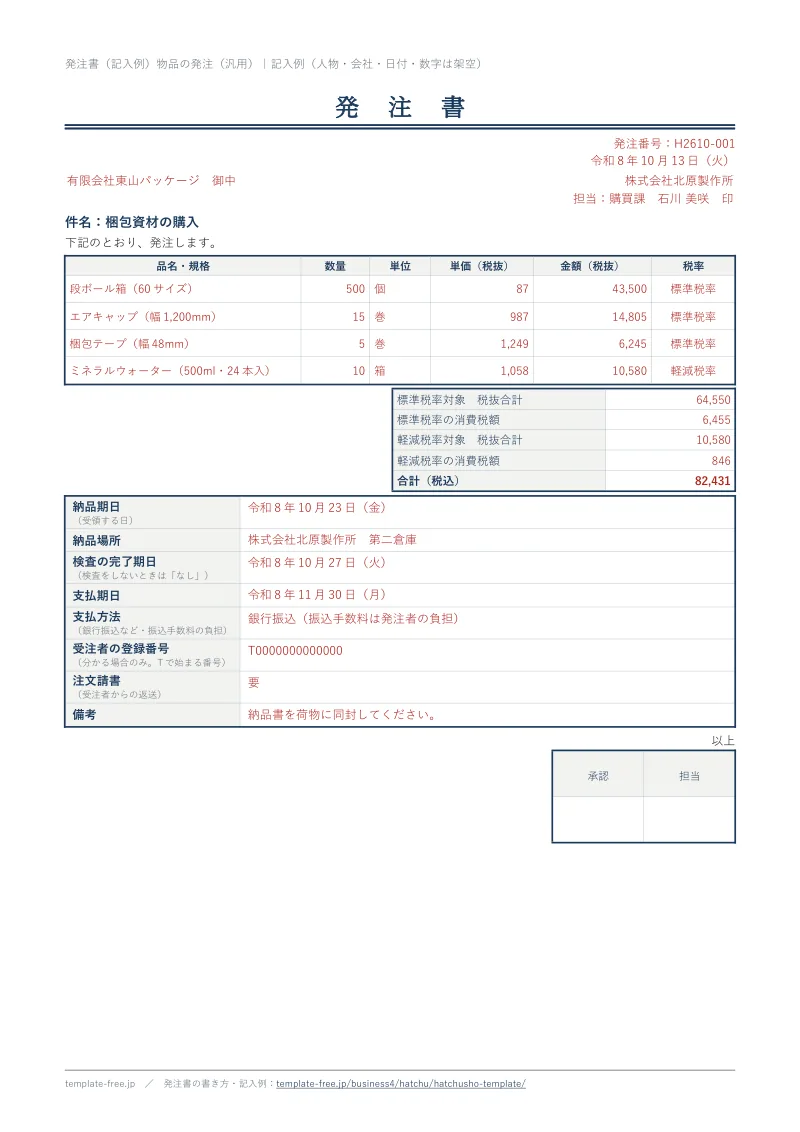
物品の発注(汎用)(記入例)の全文
発 注 書
発注番号:H2610-001
令和8年10月13日(火)
有限会社東山パッケージ 御中
株式会社北原製作所
担当:購買課 石川 美咲 印
件名:梱包資材の購入
下記のとおり、発注します。
品名・規格|数量|単位|単価(税抜)|金額(税抜)|税率
段ボール箱(60サイズ)|500|個|87|43,500|標準税率
エアキャップ(幅1,200mm)|15|巻|987|14,805|標準税率
梱包テープ(幅48mm)|5|巻|1,249|6,245|標準税率
ミネラルウォーター(500ml・24本入)|10|箱|1,058|10,580|軽減税率
標準税率対象 税抜合計 64,550
標準税率の消費税額 6,455
軽減税率対象 税抜合計 10,580
軽減税率の消費税額 846
合計(税込) 82,431
納品期日(受領する日) 令和8年10月23日(金)
納品場所 株式会社北原製作所 第二倉庫
検査の完了期日(検査をしないときは「なし」) 令和8年10月27日(火)
支払期日 令和8年11月30日(月)
支払方法(銀行振込など・振込手数料の負担) 銀行振込(振込手数料は発注者の負担)
受注者の登録番号(分かる場合のみ。Tで始まる番号) T0000000000000
注文請書(受注者からの返送) 要
備考 納品書を荷物に同封してください。
以上
白紙の欄:納品期日・納品場所・検査の完了期日・支払期日・支払方法・受注者の登録番号・注文請書・備考
情報成果物の作成(デザイン・システム・文書・動画)の記入例
デザイン・システム開発・文書や動画の制作など、形のない成果物を作ってもらうときの発注書です。成果物の内容と仕様、修正の範囲、権利の扱いの欄があります。
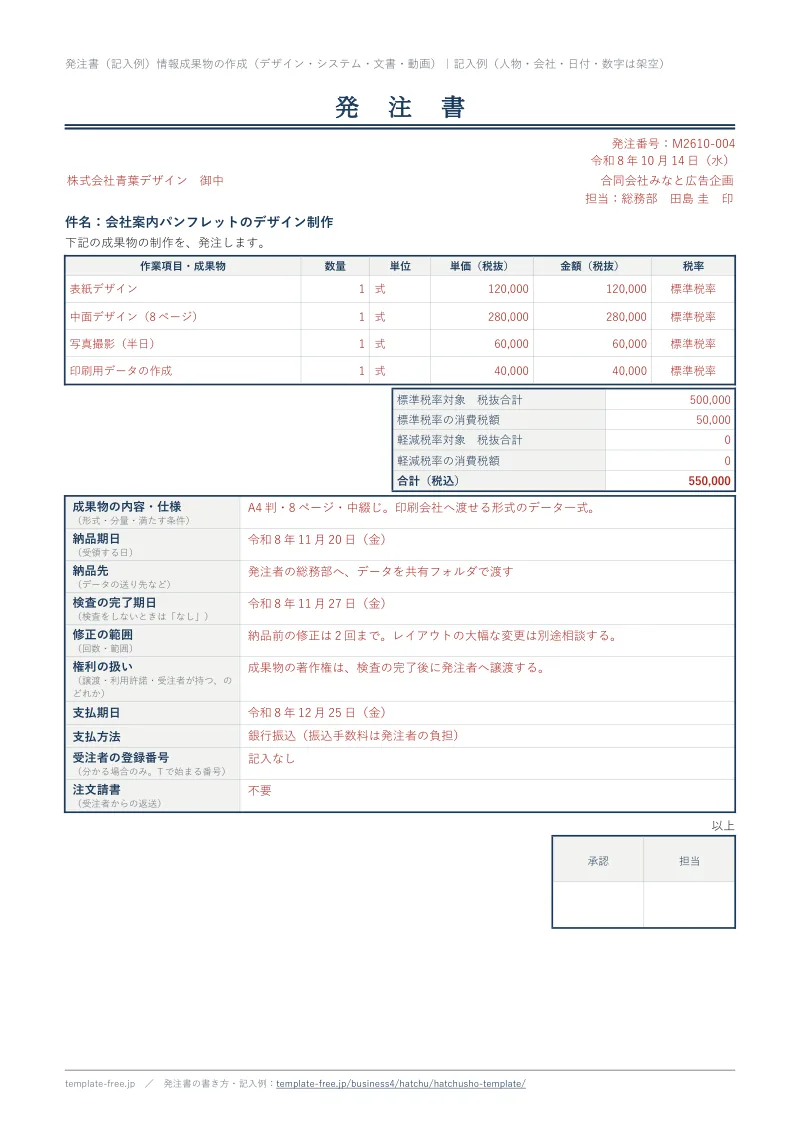
情報成果物の作成(デザイン・システム・文書・動画)(記入例)の全文
発 注 書
発注番号:M2610-004
令和8年10月14日(水)
株式会社青葉デザイン 御中
合同会社みなと広告企画
担当:総務部 田島 圭 印
件名:会社案内パンフレットのデザイン制作
下記の成果物の制作を、発注します。
作業項目・成果物|数量|単位|単価(税抜)|金額(税抜)|税率
表紙デザイン|1|式|120,000|120,000|標準税率
中面デザイン(8ページ)|1|式|280,000|280,000|標準税率
写真撮影(半日)|1|式|60,000|60,000|標準税率
印刷用データの作成|1|式|40,000|40,000|標準税率
標準税率対象 税抜合計 500,000
標準税率の消費税額 50,000
軽減税率対象 税抜合計 0
軽減税率の消費税額 0
合計(税込) 550,000
成果物の内容・仕様(形式・分量・満たす条件) A4判・8ページ・中綴じ。印刷会社へ渡せる形式のデータ一式。
納品期日(受領する日) 令和8年11月20日(金)
納品先(データの送り先など) 発注者の総務部へ、データを共有フォルダで渡す
検査の完了期日(検査をしないときは「なし」) 令和8年11月27日(金)
修正の範囲(回数・範囲) 納品前の修正は2回まで。レイアウトの大幅な変更は別途相談する。
権利の扱い(譲渡・利用許諾・受注者が持つ、のどれか) 成果物の著作権は、検査の完了後に発注者へ譲渡する。
支払期日 令和8年12月25日(金)
支払方法 銀行振込(振込手数料は発注者の負担)
受注者の登録番号(分かる場合のみ。Tで始まる番号) 記入なし
注文請書(受注者からの返送) 不要
以上
白紙の欄:成果物の内容・仕様・納品期日・納品先・検査の完了期日・修正の範囲・権利の扱い・支払期日・支払方法・受注者の登録番号・注文請書
役務の提供(業務委託・保守・清掃・広告掲載)の記入例
清掃・保守・メンテナンス・業務の代行・広告の掲載など、一定の期間に行ってもらう仕事の発注書です。成果物の納品ではなく、業務を行う期間と場所の欄があります。
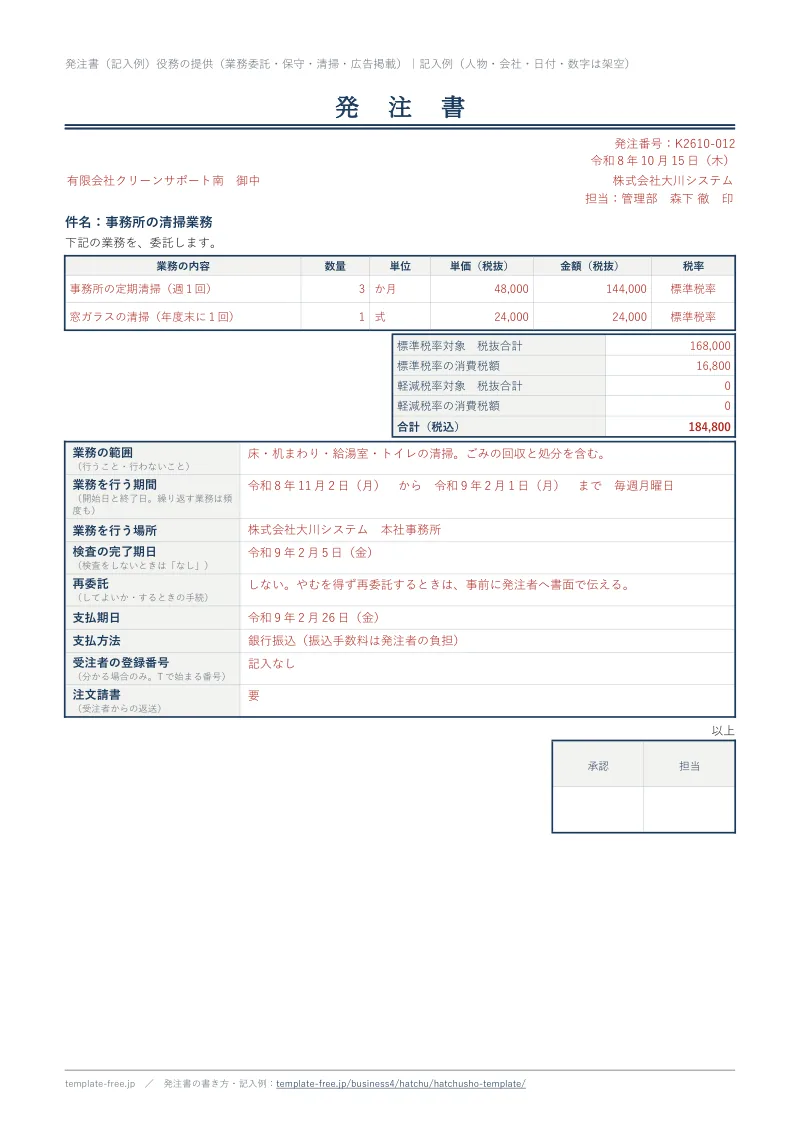
役務の提供(業務委託・保守・清掃・広告掲載)(記入例)の全文
発 注 書
発注番号:K2610-012
令和8年10月15日(木)
有限会社クリーンサポート南 御中
株式会社大川システム
担当:管理部 森下 徹 印
件名:事務所の清掃業務
下記の業務を、委託します。
業務の内容|数量|単位|単価(税抜)|金額(税抜)|税率
事務所の定期清掃(週1回)|3|か月|48,000|144,000|標準税率
窓ガラスの清掃(年度末に1回)|1|式|24,000|24,000|標準税率
標準税率対象 税抜合計 168,000
標準税率の消費税額 16,800
軽減税率対象 税抜合計 0
軽減税率の消費税額 0
合計(税込) 184,800
業務の範囲(行うこと・行わないこと) 床・机まわり・給湯室・トイレの清掃。ごみの回収と処分を含む。
業務を行う期間(開始日と終了日。繰り返す業務は頻度も) 令和8年11月2日(月) から 令和9年2月1日(月) まで 毎週月曜日
業務を行う場所 株式会社大川システム 本社事務所
検査の完了期日(検査をしないときは「なし」) 令和9年2月5日(金)
再委託(してよいか・するときの手続) しない。やむを得ず再委託するときは、事前に発注者へ書面で伝える。
支払期日 令和9年2月26日(金)
支払方法 銀行振込(振込手数料は発注者の負担)
受注者の登録番号(分かる場合のみ。Tで始まる番号) 記入なし
注文請書(受注者からの返送) 要
以上
白紙の欄:業務の範囲・業務を行う期間・業務を行う場所・検査の完了期日・再委託・支払期日・支払方法・受注者の登録番号・注文請書
運送の依頼の記入例
荷物の運送を頼むときの発注書です。集荷と到着の日時、運送の区間、荷物の扱いの欄があります。
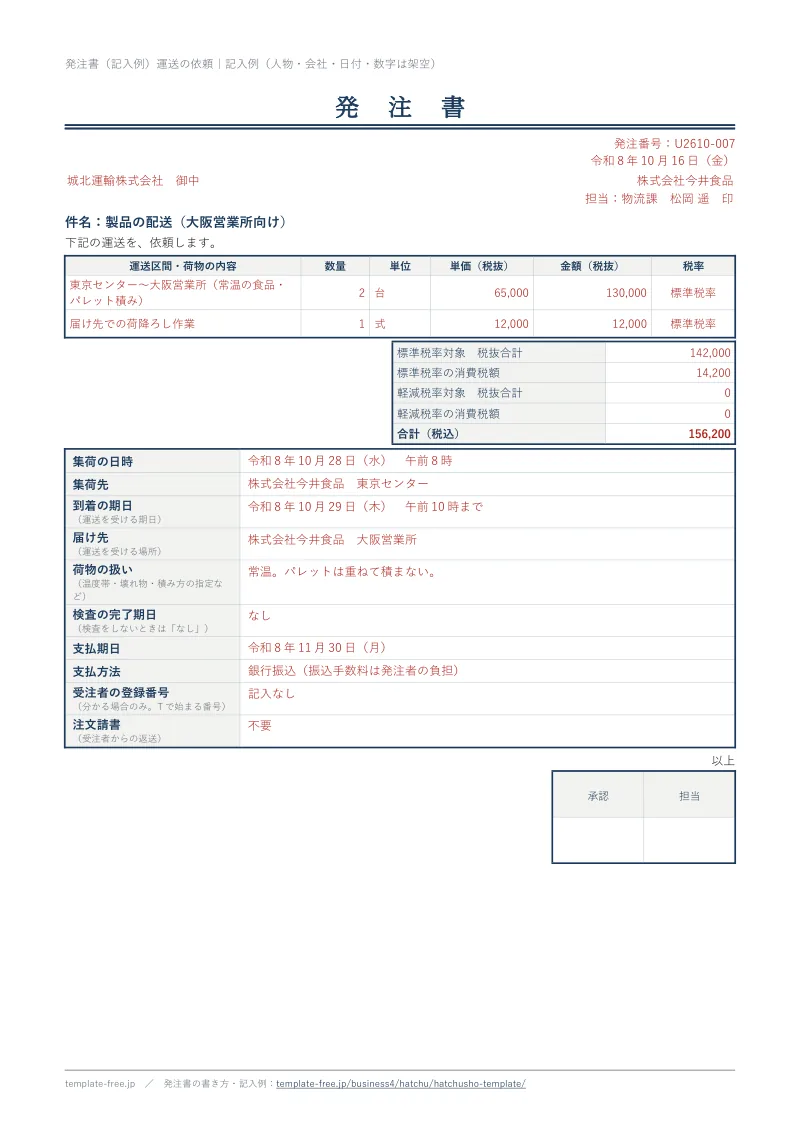
運送の依頼(記入例)の全文
発 注 書
発注番号:U2610-007
令和8年10月16日(金)
城北運輸株式会社 御中
株式会社今井食品
担当:物流課 松岡 遥 印
件名:製品の配送(大阪営業所向け)
下記の運送を、依頼します。
運送区間・荷物の内容|数量|単位|単価(税抜)|金額(税抜)|税率
東京センター〜大阪営業所(常温の食品・パレット積み)|2|台|65,000|130,000|標準税率
届け先での荷降ろし作業|1|式|12,000|12,000|標準税率
標準税率対象 税抜合計 142,000
標準税率の消費税額 14,200
軽減税率対象 税抜合計 0
軽減税率の消費税額 0
合計(税込) 156,200
集荷の日時 令和8年10月28日(水) 午前8時
集荷先 株式会社今井食品 東京センター
到着の期日(運送を受ける期日) 令和8年10月29日(木) 午前10時まで
届け先(運送を受ける場所) 株式会社今井食品 大阪営業所
荷物の扱い(温度帯・壊れ物・積み方の指定など) 常温。パレットは重ねて積まない。
検査の完了期日(検査をしないときは「なし」) なし
支払期日 令和8年11月30日(月)
支払方法 銀行振込(振込手数料は発注者の負担)
受注者の登録番号(分かる場合のみ。Tで始まる番号) 記入なし
注文請書(受注者からの返送) 不要
以上
白紙の欄:集荷の日時・集荷先・到着の期日・届け先・荷物の扱い・検査の完了期日・支払期日・支払方法・受注者の登録番号・注文請書
注文請書の記入例
発注書を受け取った受注者が、注文を引き受けたことを書面で返すときの書式です。発注書の番号と日付、金額の明細、納品と支払いの条件を、発注書と同じ内容で書きます。
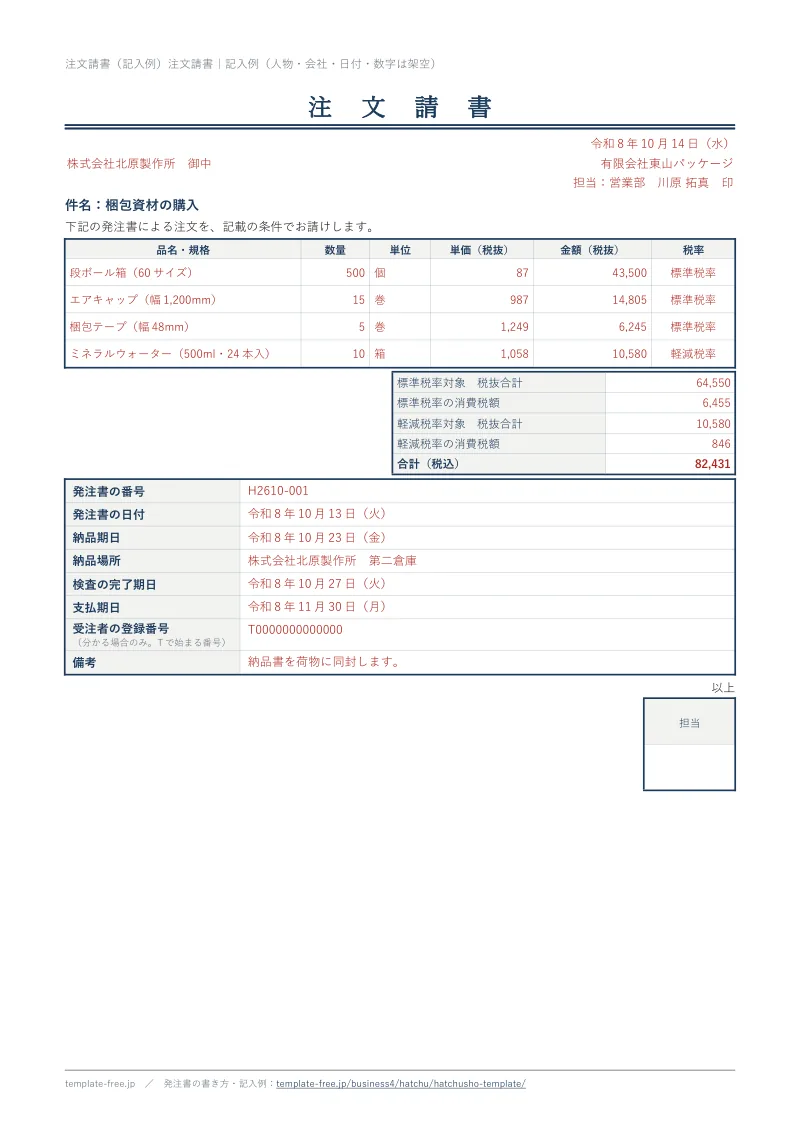
注文請書(記入例)の全文
注 文 請 書
令和8年10月14日(水)
株式会社北原製作所 御中
有限会社東山パッケージ
担当:営業部 川原 拓真 印
件名:梱包資材の購入
下記の発注書による注文を、記載の条件でお請けします。
品名・規格|数量|単位|単価(税抜)|金額(税抜)|税率
段ボール箱(60サイズ)|500|個|87|43,500|標準税率
エアキャップ(幅1,200mm)|15|巻|987|14,805|標準税率
梱包テープ(幅48mm)|5|巻|1,249|6,245|標準税率
ミネラルウォーター(500ml・24本入)|10|箱|1,058|10,580|軽減税率
標準税率対象 税抜合計 64,550
標準税率の消費税額 6,455
軽減税率対象 税抜合計 10,580
軽減税率の消費税額 846
合計(税込) 82,431
発注書の番号 H2610-001
発注書の日付 令和8年10月13日(火)
納品期日 令和8年10月23日(金)
納品場所 株式会社北原製作所 第二倉庫
検査の完了期日 令和8年10月27日(火)
支払期日 令和8年11月30日(月)
受注者の登録番号(分かる場合のみ。Tで始まる番号) T0000000000000
備考 納品書を荷物に同封します。
以上
白紙の欄:発注書の番号・発注書の日付・納品期日・納品場所・検査の完了期日・支払期日・受注者の登録番号・備考
発注書に書く項目(欄の説明)
物品の発注書(汎用)の欄です。ほかの書式の欄は、前の節の「白紙の欄」に並べています。
| 欄 | 書くこと |
|---|---|
| 表題・発注番号・日付 | 発注番号は発注リストと1対1でつなげる番号。日付は、発注書を出す日(Excelでは自動では入らず、手で入力する) |
| 宛先・差出人 | 商号または名称で書く。宛先は「御中」、担当者名を書くなら「様」 |
| 件名・前文 | 何の発注かが分かる件名。前文は「下記のとおり、発注します。」 |
| 明細の表 | 品名・規格、数量、単位、単価(税抜)、金額(税抜)、税率。税率は、標準税率と軽減税率のどちらかを行ごとに書く |
| 税率ごとの合計 | 標準税率・軽減税率それぞれの税抜合計と消費税額、合計(税込) |
| 納品期日(受領する日) | 給付を受け取る日。役務なら、役務を受ける日(期間) |
| 納品場所 | 給付を受け取る場所。住所まで書く |
| 検査の完了期日(検査をしないときは「なし」) | 検査をするときに、検査を終える日。検査をしないときは「なし」 |
| 支払期日 | 代金を支払う日。日付で書く |
| 支払方法(銀行振込など・振込手数料の負担) | 銀行振込など。振込手数料をどちらが持つかも書く |
| 受注者の登録番号(分かる場合のみ。Tで始まる番号) | 受注者が適格請求書発行事業者で、番号が分かる場合だけ書く。Tで始まる番号 |
| 注文請書(受注者からの返送) | 受注者に請書を返してもらうかどうか。要・不要を書く |
| 備考 | 納品書の同封など、そのほかの連絡 |
承認・担当の枠は、社内の確認用の枠で、文字を入れない枠です。
取適法の明示事項(第4条と明示規則)
取適法は、2026年1月1日の施行で、法律の名前が変わりました。e-Gov の改正履歴では、2025-05-23 施行の版の法令名は「下請代金支払遅延等防止法」、2026-01-01 施行の版の法令名は「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」です( e-Gov 法令API 法令の改正履歴(法令ID 331AC0000000120) )。
第4条第1項は、発注のときの明示を、次のように定めています。
第四条 委託事業者は、中小受託事業者に対し製造委託等をした場合は、直ちに、公正取引委員会規則で定めるところにより、中小受託事業者の給付の内容、製造委託等代金の額、支払期日及び支払方法その他の事項を、書面又は電磁的方法(電子情報処理組織を使用する方法その他の情報通信の技術を利用する方法であつて公正取引委員会規則で定めるものをいう。以下この条において同じ。)により中小受託事業者に対し明示しなければならない。ただし、これらの事項のうちその内容が定められないことにつき正当な理由があるものについては、その明示を要しないものとし、この場合には、委託事業者は、当該事項の内容が定められた後直ちに、当該事項を書面又は電磁的方法により中小受託事業者に対し明示しなければならない。
2 委託事業者は、前項の規定により同項に規定する事項を電磁的方法により明示した場合において、中小受託事業者から当該事項を記載した書面の交付を求められたときは、遅滞なく、公正取引委員会規則で定めるところにより、これを交付しなければならない。ただし、中小受託事業者の保護に支障を生ずることがない場合として公正取引委員会規則で定める場合は、この限りでない。
明示する事項の中身は、公正取引委員会規則(取適法第4条の明示に関する規則)の第1条第1項が、8の号で定めています。
第一条 製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律(以下「法」という。)第四条第一項の規定による明示は、次に掲げる事項を記載し又は記録した書面又は電磁的記録(電子的方式、磁気的方式その他人の知覚によっては認識することができない方式で作られる記録であって、電子計算機による情報処理の用に供されるものをいう。以下同じ。)の交付又は電磁的方法による提供により行わなければならない。
一 委託事業者及び中小受託事業者の商号、名称又は事業者別に付された番号、記号その他の符号であって委託事業者及び中小受託事業者を識別できるもの
二 製造委託等をした日、中小受託事業者の給付(役務提供委託又は特定運送委託の場合にあっては、提供される役務。以下同じ。)の内容並びにその給付を受領する期日(役務提供委託又は特定運送委託の場合にあっては、中小受託事業者からその委託に係る役務の提供を受ける期日(期間を定めて提供を委託するものにあっては、当該期間))及び場所
三 中小受託事業者の給付の内容について検査をする場合は、その検査を完了する期日
四 製造委託等代金の額及び支払期日
五 製造委託等代金の全部又は一部の支払につき、委託事業者、中小受託事業者及び金融機関の間の約定に基づき、中小受託事業者が債権譲渡担保方式(中小受託事業者が、製造委託等代金の額に相当する額の代金債権を担保として、金融機関から当該製造委託等代金の額に相当する額の金銭の貸付けを受ける方式をいう。)又はファクタリング方式(中小受託事業者が、製造委託等代金の額に相当する額の代金債権を金融機関に譲渡することにより、当該金融機関から当該製造委託等代金の額に相当する額の金銭の支払を受ける方式をいう。)若しくは併存的債務引受方式(中小受託事業者が、製造委託等代金の額に相当する額の代金債務を委託事業者と共に負った金融機関から、当該製造委託等代金の額に相当する額の金銭の支払を受ける方式をいう。)により金融機関から当該製造委託等代金の額に相当する額の金銭の貸付け又は支払を受けることができることとする場合は、次に掲げる事項
イ 当該金融機関の名称
ロ 当該金融機関から貸付け又は支払を受けることができることとする額及びその期間の始期
ハ 当該代金債権又は当該代金債務の額に相当する額の金銭を当該金融機関に支払う期日
六 製造委託等代金の全部又は一部の支払につき、委託事業者及び中小受託事業者が電子記録債権法(平成十九年法律第百二号)第二条第一項に規定する電子記録債権の発生記録又は譲渡記録をする場合は、次に掲げる事項
イ 当該電子記録債権の額及び中小受託事業者が製造委託等代金の支払を受けることができることとする期間の始期
ロ 電子記録債権法第十六条第一項第二号に規定する当該電子記録債権の支払期日
七 製造委託等に関し原材料等を委託事業者から購入させる場合は、その品名、数量、対価及び引渡しの期日並びにその決済の期日及び方法
八 法第四条第一項ただし書の規定により前各号に掲げる事項のうち明示しないもの(以下「未定事項」という。)がある場合は、当該未定事項の内容が定められない理由及び当該未定事項の内容を定めることとなる予定期日
この8の事項が、この書式のどの欄で満たされるかを表にします。
| 号 | 明示する事項 | この書式の欄 |
|---|---|---|
| 第1号 | 識別(商号・名称など) | 宛先・差出人・日付(物品の発注・情報成果物の作成・役務の提供・運送の依頼) |
| 第2号 | 委託した日・給付の内容・受領期日・受領場所 | 宛先・差出人・日付(物品の発注・情報成果物の作成・役務の提供・運送の依頼)、明細の表・合計(物品の発注・情報成果物の作成・役務の提供・運送の依頼)、納品期日(物品の発注・情報成果物の作成)、納品場所(物品の発注)、納品先(情報成果物の作成)、業務を行う期間(役務の提供)、業務を行う場所(役務の提供)、到着の期日(運送の依頼)、届け先(運送の依頼) |
| 第3号 | 検査の完了期日 | 検査の完了期日(物品の発注・情報成果物の作成・役務の提供・運送の依頼) |
| 第4号 | 代金の額・支払期日 | 明細の表・合計(物品の発注・情報成果物の作成・役務の提供・運送の依頼)、支払期日(物品の発注・情報成果物の作成・役務の提供・運送の依頼) |
| 第5号 | 金融機関を通じた支払い | 金融機関を通じた支払いの方式(追加の明示事項)、金融機関の名称(追加の明示事項)、貸付け・支払いを受けられる額(追加の明示事項)、金融機関へ支払う期日(追加の明示事項) |
| 第6号 | 電子記録債権 | 電子記録債権の額(追加の明示事項)、電子記録債権の支払期日(追加の明示事項) |
| 第7号 | 原材料等の購入 | 原材料等の購入(追加の明示事項)、原材料等の決済(追加の明示事項) |
| 第8号 | 未定事項 | 未定事項の内容(追加の明示事項)、未定の理由と、定める予定の期日(追加の明示事項) |
支払期日の定め方は、第3条が、次のとおり定めています。
第三条 製造委託等代金の支払期日は、委託事業者が中小受託事業者の給付の内容について検査をするかどうかを問わず、委託事業者が中小受託事業者の給付を受領した日(役務提供委託又は特定運送委託の場合にあつては、中小受託事業者からその委託に係る役務の提供を受けた日。以下同じ。)から起算して、六十日の期間内において、かつ、できる限り短い期間内において、定められなければならない。
明示しなかったときの罰則は、第14条と第16条にあります。
第十四条 次の各号のいずれかに該当する場合には、その違反行為をした委託事業者の代表者、代理人、使用人その他の従業者は、五十万円以下の罰金に処する。
一 第四条第一項の規定に違反して明示すべき事項を明示しなかつたとき。
二 第四条第二項の規定に違反して書面を交付しなかつたとき。
三 第七条の規定に違反して、書類若しくは電磁的記録を作成せず、若しくは保存せず、又は虚偽の書類若しくは電磁的記録を作成したとき。
出典: 取適法 第14条(罰則)
第十六条 法人の代表者又は法人若しくは人の代理人、使用人その他の従業者が、その法人又は人の業務に関し、前二条の違反行為をしたときは、行為者を罰するほか、その法人又は人に対して各本条の刑を科する。
出典: 取適法 第16条(両罰規定)
確認できていないこと:取適法がどの取引に適用されるか(資本金や従業員の基準、取引の種類)と、第5条の禁止事項は、このページでは原文を取得していないので書きません。自社の取引に取適法が適用されるかは、 e-Gov 取適法 の条文で確かめてください。この書式は、取適法が定める明示事項を満たすための欄を持っていますが、書式を使えば取適法の義務を果たしたことになる、というものではありません。
フリーランス法の明示事項(第3条と公正取引委員会規則)
フリーランス法は、取適法とは別の法律です。個人で従業員を使わない人などに業務を委託する事業者に、明示を求めています。「特定受託事業者」の定義は、第2条第1項にあります。
第二条 この法律において「特定受託事業者」とは、業務委託の相手方である事業者であって、次の各号のいずれかに該当するものをいう。
一 個人であって、従業員を使用しないもの
二 法人であって、一の代表者以外に他の役員(理事、取締役、執行役、業務を執行する社員、監事若しくは監査役又はこれらに準ずる者をいう。第六項第二号において同じ。)がなく、かつ、従業員を使用しないもの
明示の義務は、第3条が定めています。
第三条 業務委託事業者は、特定受託事業者に対し業務委託をした場合は、直ちに、公正取引委員会規則で定めるところにより、特定受託事業者の給付の内容、報酬の額、支払期日その他の事項を、書面又は電磁的方法(電子情報処理組織を使用する方法その他の情報通信の技術を利用する方法であって公正取引委員会規則で定めるものをいう。以下この条において同じ。)により特定受託事業者に対し明示しなければならない。ただし、これらの事項のうちその内容が定められないことにつき正当な理由があるものについては、その明示を要しないものとし、この場合には、業務委託事業者は、当該事項の内容が定められた後直ちに、当該事項を書面又は電磁的方法により特定受託事業者に対し明示しなければならない。
2 業務委託事業者は、前項の規定により同項に規定する事項を電磁的方法により明示した場合において、特定受託事業者から当該事項を記載した書面の交付を求められたときは、遅滞なく、公正取引委員会規則で定めるところにより、これを交付しなければならない。ただし、特定受託事業者の保護に支障を生ずることがない場合として公正取引委員会規則で定める場合は、この限りでない。
明示する事項は、公正取引委員会関係フリーランス法施行規則の第1条第1項が、12の号で定めています。
第一条 業務委託事業者は、特定受託事業者に係る取引の適正化等に関する法律(以下「法」という。)第三条第一項に規定する明示(以下単に「明示」という。)をするときは、次に掲げる事項を記載した書面の交付又は当該事項の電磁的方法による提供により、示さなければならない。
一 業務委託事業者及び特定受託事業者の商号、氏名若しくは名称又は事業者別に付された番号、記号その他の符号であって業務委託事業者及び特定受託事業者を識別できるもの
二 業務委託(法第二条第三項に規定する業務委託をいう。以下同じ。)をした日
三 特定受託事業者の給付(法第二条第三項第二号の業務委託の場合は、提供される役務。第六号において同じ。)の内容
四 特定受託事業者の給付を受領し、又は役務の提供を受ける期日(期間を定めるものにあっては、当該期間)
五 特定受託事業者の給付を受領し、又は役務の提供を受ける場所
六 特定受託事業者の給付の内容について検査をする場合は、その検査を完了する期日
七 報酬の額及び支払期日
八 報酬の全部又は一部の支払につき手形を交付する場合は、その手形の金額及び満期
九 報酬の全部又は一部の支払につき、業務委託事業者、特定受託事業者及び金融機関の間の約定に基づき、特定受託事業者が債権譲渡担保方式(特定受託事業者が、報酬の額に相当する報酬債権を担保として、金融機関から当該報酬の額に相当する金銭の貸付けを受ける方式)又はファクタリング方式(特定受託事業者が、報酬の額に相当する報酬債権を金融機関に譲渡することにより、当該金融機関から当該報酬の額に相当する金銭の支払を受ける方式)若しくは併存的債務引受方式(特定受託事業者が、報酬の額に相当する報酬債務を業務委託事業者と共に負った金融機関から、当該報酬の額に相当する金銭の支払を受ける方式)により金融機関から当該報酬の額に相当する金銭の貸付け又は支払を受けることができることとする場合は、次に掲げる事項
イ 当該金融機関の名称
ロ 当該金融機関から貸付け又は支払を受けることができることとする額
ハ 当該報酬債権又は当該報酬債務の額に相当する金銭を当該金融機関に支払う期日
十 報酬の全部又は一部の支払につき、業務委託事業者及び特定受託事業者が電子記録債権(電子記録債権法(平成十九年法律第百二号)第二条第一項に規定する電子記録債権をいう。以下同じ。)の発生記録(電子記録債権法第十五条に規定する発生記録をいう。)をし又は譲渡記録(電子記録債権法第十七条に規定する譲渡記録をいう。)をする場合は、次に掲げる事項
イ 当該電子記録債権の額
ロ 電子記録債権法第十六条第一項第二号に規定する当該電子記録債権の支払期日
十一 報酬の全部又は一部の支払につき、業務委託事業者が、資金決済に関する法律(平成二十一年法律第五十九号)第三十六条の二第一項に規定する第一種資金移動業を営む同法第二条第三項に規定する資金移動業者(以下単に「資金移動業者」という。)の第一種資金移動業に係る口座、同法第三十六条の二第二項に規定する第二種資金移動業を営む資金移動業者の第二種資金移動業に係る口座又は同条第三項に規定する第三種資金移動業を営む資金移動業者の第三種資金移動業に係る口座への資金移動を行う場合は、次に掲げる事項
イ 当該資金移動業者の名称
ロ 当該資金移動に係る額
十二 法第三条第一項ただし書の規定に基づき、業務委託をしたときに明示をしない事項(以下「未定事項」という。)がある場合は、当該未定事項の内容が定められない理由及び当該未定事項の内容を定めることとなる予定期日
この12の事項が、この書式のどの欄で満たされるかを表にします。
| 号 | 明示する事項 | この書式の欄 |
|---|---|---|
| 第1号 | 識別(商号・氏名・名称など) | 宛先・差出人・日付(物品の発注・情報成果物の作成・役務の提供・運送の依頼) |
| 第2号 | 業務委託をした日 | 宛先・差出人・日付(物品の発注・情報成果物の作成・役務の提供・運送の依頼) |
| 第3号 | 給付の内容 | 明細の表・合計(物品の発注・情報成果物の作成・役務の提供・運送の依頼) |
| 第4号 | 受領する期日(期間) | 納品期日(物品の発注・情報成果物の作成)、業務を行う期間(役務の提供)、到着の期日(運送の依頼) |
| 第5号 | 受領する場所 | 納品場所(物品の発注)、納品先(情報成果物の作成)、業務を行う場所(役務の提供)、届け先(運送の依頼) |
| 第6号 | 検査の完了期日 | 検査の完了期日(物品の発注・情報成果物の作成・役務の提供・運送の依頼) |
| 第7号 | 報酬の額・支払期日 | 明細の表・合計(物品の発注・情報成果物の作成・役務の提供・運送の依頼)、支払期日(物品の発注・情報成果物の作成・役務の提供・運送の依頼) |
| 第8号 | 手形 | 手形の金額と満期(追加の明示事項) |
| 第9号 | 金融機関を通じた支払い | 金融機関を通じた支払いの方式(追加の明示事項)、金融機関の名称(追加の明示事項)、貸付け・支払いを受けられる額(追加の明示事項)、金融機関へ支払う期日(追加の明示事項) |
| 第10号 | 電子記録債権 | 電子記録債権の額(追加の明示事項)、電子記録債権の支払期日(追加の明示事項) |
| 第11号 | 資金移動業者 | 資金移動業者の名称と資金移動の額(追加の明示事項) |
| 第12号 | 未定事項 | 未定事項の内容(追加の明示事項)、未定の理由と、定める予定の期日(追加の明示事項) |
フリーランス法が適用される取引かどうかは、第2条の定義の全体と、業務委託の定義(第2条第3項)で決まります。第2条の全文は、このページでは取得していません。 e-Gov フリーランス法 で確かめてください。
追加の明示事項(別紙)の使い方
発注書の欄に収まらない明示事項を書く別紙です。取適法の明示規則とフリーランス法の公正取引委員会規則に出てくる事項のうち、金融機関を通じた支払い・電子記録債権・原材料等の購入・手形・資金移動業者・未定事項を、該当するときに書きます。
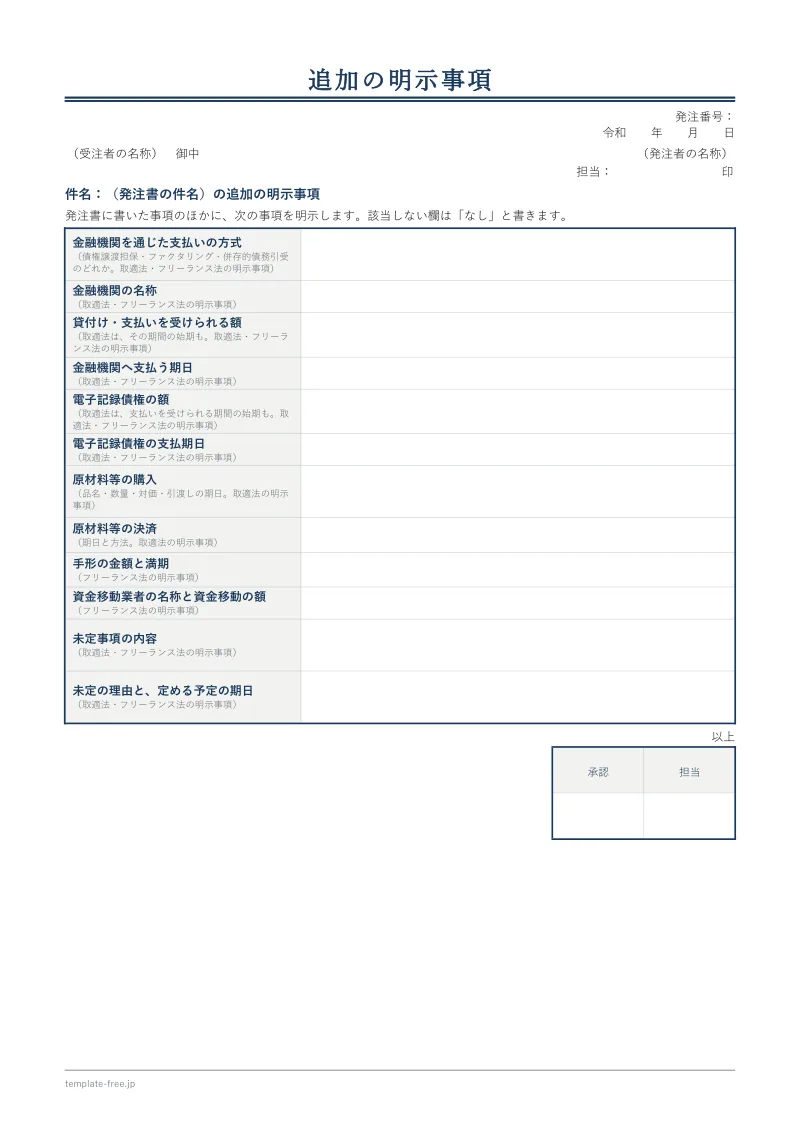
追加の明示事項(白紙)の全文
追加の明示事項
発注番号:
令和 年 月 日
(受注者の名称) 御中
(発注者の名称)
担当: 印
件名:(発注書の件名)の追加の明示事項
発注書に書いた事項のほかに、次の事項を明示します。該当しない欄は「なし」と書きます。
金融機関を通じた支払いの方式(債権譲渡担保・ファクタリング・併存的債務引受のどれか。取適法・フリーランス法の明示事項)
金融機関の名称(取適法・フリーランス法の明示事項)
貸付け・支払いを受けられる額(取適法は、その期間の始期も。取適法・フリーランス法の明示事項)
金融機関へ支払う期日(取適法・フリーランス法の明示事項)
電子記録債権の額(取適法は、支払いを受けられる期間の始期も。取適法・フリーランス法の明示事項)
電子記録債権の支払期日(取適法・フリーランス法の明示事項)
原材料等の購入(品名・数量・対価・引渡しの期日。取適法の明示事項)
原材料等の決済(期日と方法。取適法の明示事項)
手形の金額と満期(フリーランス法の明示事項)
資金移動業者の名称と資金移動の額(フリーランス法の明示事項)
未定事項の内容(取適法・フリーランス法の明示事項)
未定の理由と、定める予定の期日(取適法・フリーランス法の明示事項)
以上
該当しない事項は、空欄のままにします。未定事項があるとき(取適法の規則第8号、フリーランス法の規則第12号)は、その事項を明示しなくてよい正当な理由があって、はじめて使える欄です。定められた後は、直ちに明示します(取適法第4条第1項ただし書、フリーランス法第3条第1項ただし書の原文は、前の2つの節にあります)。
注文請書と印紙税
注文請書は、発注書を受け取った受注者が、注文を引き受けたことを書面で返すものです。この書式の注文請書は、発注書の番号と日付、金額の明細、納品と支払いの条件を、発注書と同じ内容で書きます。
印紙税の扱いは、国税庁の通達とタックスアンサーが定めています。まず、注文書の扱いです。
申込書、注文書、依頼書等(以下「申込書等」という。)と称する文書は、通常、印紙税の課税対象とはなりませんが、契約の成立を証明する目的で作成される文書は印紙税の課税対象となります。
出典: 国税庁タックスアンサー No.7118 申込書、注文書、依頼書等と表示された文書の取扱い(概要) ([令和8年4月1日現在法令等])
印紙税法基本通達第21条は、申込書や注文書と表示された文書でも、契約書になる場合を挙げています。
第21条 契約は、申込みと当該申込みに対する承諾によって成立するのであるから、契約の申込みの事実を証明する目的で作成される単なる申込文書は契約書には該当しないが、申込書、注文書、依頼書等(次項において「申込書等」という。)と表示された文書であっても、相手方の申込みに対する承諾事実を証明する目的で作成されるものは、契約書に該当する。
2 申込書等と表示された文書のうち、次に掲げるものは、原則として契約書に該当するものとする。(昭59間消3-24改正)
(1) 契約当事者の間の基本契約書、規約又は約款等に基づく申込みであることが記載されていて、一方の申込みにより自動的に契約が成立することとなっている場合における当該申込書等。ただし、契約の相手方当事者が別に請書等契約の成立を証明する文書を作成することが記載されているものを除く。
(2) 見積書その他の契約の相手方当事者の作成した文書等に基づく申込みであることが記載されている当該申込書等。ただし、契約の相手方当事者が別に請書等契約の成立を証明する文書を作成することが記載されているものを除く。
(3) 契約当事者双方の署名又は押印があるもの
第2項第2号は、見積書にもとづく申込みであることが書いてある注文書を、原則として契約書にあたるとしています。ただし、相手方が別に請書を作ることが書いてあれば除かれます。この書式の発注書には、注文請書を返してもらうかどうかを書く欄があります。この欄に「要」と書くことが、この但し書きの「別に請書等契約の成立を証明する文書を作成することが記載されている」にあたるかは、確認できていません。見積書にもとづく発注で印紙税が気になるときは、税務署に確認してください。
注文請書の側の扱いです。
具体的には、工事請負契約書、工事注文請書、物品加工注文請書、広告契約書、会計監査契約書などが請負に関する契約書に該当します。
出典: 国税庁タックスアンサー No.7102 請負に関する契約書(内容) ([令和8年4月1日現在法令等])
請負にあたる注文請書は、契約書として課税の対象になります。注文請書がどの号の文書にあたるか、金額ごとの税額は、このページでは原文を取得していないので書きません。印紙税額一覧のページや、国税庁の「印紙税額の一覧表」で確かめてください。
電子で送った場合は、国税庁の質疑応答事例が、こう答えています。
印紙税の課税対象となるのは、課税物件表の物件名欄に掲げられている文書であり、電磁的記録は文書に含まれません。
したがって、おたずねの電磁的記録に印紙税は課税されません。
出典: 国税庁質疑応答事例(印紙税)取引先にメール送信した電磁的記録に関する印紙税の取扱い(回答要旨) (令和7年8月1日現在の法令・通達等に基づいて作成しています。)
消費税とインボイス(端数処理と登録番号)
適格請求書に書く消費税額の計算は、消費税法施行令第70条の10が定めています。
第七十条の十 法第五十七条の四第一項第五号に規定する政令で定める方法は、次の各号に掲げる方法のいずれかとする。この場合において、当該各号に掲げる方法により算出した金額に一円未満の端数が生じたときは、当該端数を処理するものとする。
一 法第五十七条の四第一項第四号に規定する課税資産の譲渡等に係る税抜価額を税率の異なるごとに区分して合計した金額に百分の十(当該合計した金額が軽減対象課税資産の譲渡等に係るものである場合には、百分の八)を乗じて算出する方法
二 法第五十七条の四第一項第四号に規定する課税資産の譲渡等に係る税込価額を税率の異なるごとに区分して合計した金額に百十分の十(当該合計した金額が軽減対象課税資産の譲渡等に係るものである場合には、百八分の八)を乗じて算出する方法
この条文は、適格請求書に書く消費税額の計算の規定です。発注書は適格請求書ではありません。国税庁のタックスアンサーは、こう説明しています。
売手が買手に対し正確な適用税率や消費税額等を伝えるための手段であり、一定の事項が記載された請求書や納品書その他これらに類するものをいいます。
なお、適格請求書は、税務署長の登録を受けた適格請求書発行事業者でなければ、交付することはできません。
出典: 国税庁タックスアンサー No.6498 適格請求書等保存方式(インボイス制度)(適格請求書とは) ([令和8年4月1日現在法令等])
端数処理の回数は、国税庁のQ&Aが、次のように答えています。「税率ごとに1回」は、このQ&Aの表現で、令の条文の文言ではありません。
適格請求書の記載事項である消費税額等に1円未満の端数が生じる場合は、一の適格請求書につき、税率ごとに1回の端数処理を行う必要があります(消令70の10、基通1-8-15)。
なお、切上げ、切捨て、四捨五入などの端数処理の方法については、任意の方法とすることができます。
(注) 一の適格請求書に記載されている個々の商品ごとに消費税額等を計算し、1円未満の端数処理を行い、その合計額を消費税額等として記載することは認められません。
出典: 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問57(適格請求書に記載する消費税額等の端数処理)【答】 (令和8年4月改訂)
この書式のExcelは、発注書でも、このQ&Aと同じ考え方で消費税額を出します。発注書の消費税額の出し方を定めた条文は、確認できていません。これはこの書式の設計で、法律の要求ではありません。記入例(物品の発注書)で、違いを確かめます。
| 方法 | 標準税率の消費税額 |
|---|---|
| 税率ごとに1回(税抜合計 64,550円に10%を掛けて、四捨五入) | 6,455円 |
| 行ごとに四捨五入して足す(4,350 + 1,481 + 625) | 6,456円 |
受注者の登録番号の欄は、受注者が適格請求書発行事業者で、番号が分かる場合だけ書く欄です。発注側が書かなければならない欄ではありません。
発注先が免税事業者などのときの、仕入税額控除の経過措置は、国税庁のQ&A問113に、次の表があります。
令和5年10月1日から令和8年9月30日まで 仕入税額相当額の80%
令和8年10月1日から令和10年9月30日まで 仕入税額相当額の70%
令和10年10月1日から令和12年9月30日まで 仕入税額相当額の50%
令和12年10月1日から令和13年9月30日まで 仕入税額相当額の30%
出典: 国税庁「適格請求書等保存方式に関するQ&A」問113(免税事業者等からの仕入れに係る経過措置) (令和8年4月改訂)
同じ問113の(注)は、1つの免税事業者等からの課税仕入れの合計額に上限を定めています。令和8年10月1日以後に開始する課税期間では、上限が下がっています。
(注)令和6年10月1日以後に開始する課税期間においては、一の免税事業者等から行う当該経過措置の対象となる課税仕入れの額の合計額がその年又はその事業年度で課税期間に応じた一定の金額を超える場合には、その超えた部分の課税仕入れについて、本経過措置は適用できません。
課税期間に応じた一定の金額は、次のとおりです。
令和6年10月1日から令和8年9月30日までの間に開始する課税期間 税込み10億円
令和8年10月1日以後に開始する課税期間 税込み1億円
出典: 国税庁「適格請求書等保存方式に関するQ&A」問113(注)(経過措置の対象となる課税仕入れの上限) (令和8年4月改訂)
表は令和13年9月30日までです。それ以降の扱いは、このページでは確認していません。
電子で送るとき・書類の保存
発注書をメールやクラウドで送ったときの保存は、電子帳簿保存法が定めています。
第七条 所得税(源泉徴収に係る所得税を除く。)及び法人税に係る保存義務者は、電子取引を行った場合には、財務省令で定めるところにより、当該電子取引の取引情報に係る電磁的記録を保存しなければならない。
第二条 この法律において、次の各号に掲げる用語の意義は、当該各号に定めるところによる。
五 電子取引 取引情報(取引に関して受領し、又は交付する注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類に通常記載される事項をいう。以下同じ。)の授受を電磁的方式により行う取引をいう。
発注書を電子で送る側も受け取る側も、「注文書」の取引情報の授受を電磁的方式で行えば、電子取引にあたります。保存の方法の細目(検索できる状態にするなど)は、このページでは原文を取得していません。国税庁の電子帳簿保存法の案内で確かめてください。
取適法の書類の作成と保存は、第7条が定めています。
第七条 委託事業者は、中小受託事業者に対し製造委託等をした場合は、公正取引委員会規則で定めるところにより、中小受託事業者の給付、給付の受領(役務提供委託又は特定運送委託をした場合にあつては、中小受託事業者から役務の提供を受けたこと)、製造委託等代金の支払その他の事項について記載し又は記録した書類又は電磁的記録(電子的方式、磁気的方式その他人の知覚によつては認識することができない方式で作られる記録であつて、電子計算機による情報処理の用に供されるものをいう。第十四条第三号において同じ。)を作成し、これを保存しなければならない。
保存の期間は、規則の第3条が定めています。
第三条 書類等は、その記載又は記録をすべき事項の全部の記載又は記録をした日から二年間、保存しなければならない。
これとは別に、青色申告法人は、取引に関して相手方から受け取った注文書や、自分で作った注文書の写しを、法人税法施行規則第59条第1項で保存します。
第五十九条 青色申告法人は、次に掲げる帳簿書類を整理し、起算日から七年間、これを納税地(第三号に掲げる書類にあつては、当該納税地又は同号の取引に係る国内の事務所、事業所その他これらに準ずるものの所在地)に保存しなければならない。
一 第五十四条(取引に関する帳簿及び記載事項)に規定する帳簿並びに当該青色申告法人の資産、負債及び資本に影響を及ぼす一切の取引に関して作成されたその他の帳簿
二 棚卸表、貸借対照表及び損益計算書並びに決算に関して作成されたその他の書類
三 取引に関して、相手方から受け取つた注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類及び自己の作成したこれらの書類でその写しのあるものはその写し
青色申告の個人事業主は、所得税法施行規則第63条第1項で保存します。第3号(注文書など)のうち、現金の収受や預貯金の出し入れの際に作った書類以外は、括弧書きの「五年間」です(現金預金取引等関係書類の定義は同条第3項。第2項に、前々年の所得が一定額以下の場合の特例もあります)。
第六十三条 第六十条第一項(決算)に規定する青色申告者は、次に掲げる帳簿及び書類を整理し、起算日から七年間(第三号に掲げる書類のうち、現金預金取引等関係書類に該当する書類以外のものにあつては、五年間)、これをその者の住所地若しくは居所地又はその営む事業に係る事務所、事業所その他これらに準ずるものの所在地に保存しなければならない。
一 第五十八条(取引に関する帳簿及び記載事項)に規定する帳簿並びに当該青色申告者の資産、負債及び資本に影響を及ぼす一切の取引に関して作成されたその他の帳簿
二 棚卸表、貸借対照表及び損益計算書並びに計算、整理又は決算に関して作成されたその他の書類
三 取引に関して相手方から受け取つた注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類及び自己の作成したこれらの書類でその写しのあるものはその写し
2年と7年は、別の法律の別の義務です。自社がどちらにあたるかで、長いほうの期間に合わせて保存するのが安全です。
請求書の受け取り・仕訳を自動化したい方へ
マネーフォワード クラウド確定申告は、銀行・クレジットカードなど2,300以上のサービスと連携して明細を自動で取り込み、帳簿づけから確定申告までを進められます。銀行・クレジット明細の自動取込は全プランで使えます。1ヶ月無料のトライアルがあります(公式サイトの記載・2026-10-06 確認)。
変更・取消と、建設工事の発注
請負の契約を、発注者から解除する場合は、民法第641条が定めています。
第六百四十一条 請負人が仕事を完成しない間は、注文者は、いつでも損害を賠償して契約の解除をすることができる。
物の売買など、請負以外の契約の取消や、発注書に別の定めがあるときの扱いは、このページでは確認していません。発注の内容を変えるときは、変更後の内容を書いた発注書を、あらためて出す形が分かりやすいです。
建設工事の請負契約は、建設業法第19条第1項が、契約の内容を書面に記載し、署名または記名押印をして、相互に交付するよう定めています。
第十九条 建設工事の請負契約の当事者は、前条の趣旨に従つて、契約の締結に際して次に掲げる事項を書面に記載し、署名又は記名押印をして相互に交付しなければならない。
この条は、続けて16の事項を挙げています。事項の原文は、 e-Gov 建設業法 で確かめてください。この書式の発注書や注文請書は、この条が求める契約書の代わりになるとは、言えません。建設工事の請負は、契約書を別に作ってください。建設工事の注文書と請書の書式は、建設の注文書・請書のページにあります。
業種別に差し替える欄
4種類の発注書は、表と、条件の欄が共通です。業種で違うのは、次の欄だけです。欄を増やすために、中身のないページは作っていません。
| 書式 | 物品の発注書(汎用)に無い欄 |
|---|---|
| 情報成果物の作成 | 成果物の内容・仕様・納品先・修正の範囲・権利の扱い |
| 役務の提供 | 業務の範囲・業務を行う期間・業務を行う場所・再委託 |
| 運送の依頼 | 集荷の日時・集荷先・到着の期日・届け先・荷物の扱い |
建設・飲食・医療など、業種ごとの個別の書式は配布していません。業種に特有の欄が必要なときは、近い書式の「備考」に書くか、この表の欄を参考に作ってください。
Excel版の中身(3シート)
Excel版は、発注書・記入例・使い方の3シートです。
- 「発注書」シートの淡黄のセルに入力して、A4 1枚で印刷します。
- 金額(税抜)・税抜合計・消費税額・合計と、合計の下の確認の文には、式が入っています。シートの保護はかけていないので、式のセルには入力しないでください。
- 発注日・宛先・差出人・押印は、発行するときに入力します。日付は自動では入りません。
- 金額(税抜)は、数量×単価を円未満で四捨五入(ROUND)して出します。
- 消費税額は、税率ごとの税抜合計に税率を掛け、円未満を四捨五入(ROUND)して出します。明細の行ごとには消費税額を出しません。
- 標準税率は10%、軽減税率は8%として計算しています。税率の列は、一覧から選びます。
- 税率が空の明細は、税抜合計にも消費税額にも入りません。そのときは合計の下に確認の文が出ます。
- 明細は10行です。足りないときは、途中の行を選んで右クリックし「コピーしたセルの挿入」で行を足します。合計の範囲も広がります。
- 「記入例」シートの会社名・人物・日付・数字は、説明のための架空のものです。
使っている関数は、COUNT・IF・ISNUMBER・OR・ROUND・SUMIF・SUMPRODUCTの7つです(配布するExcelの中身を、検査で数えています)。これ以外の関数は使っていません。
- 金額(税抜):数量と単価が入った行だけ、数量×単価をROUNDで円未満四捨五入して出します(IF・OR・ROUND)。
- 税率ごとの税抜合計:税率の列が「標準税率」「軽減税率」の行ごとに足します(SUMIF)。明細が1行も入っていないときは、空欄にします(COUNT・IF)。
- 消費税額:税率ごとの税抜合計に、10%または8%を掛けて、ROUNDで円未満四捨五入します。1枚の発注書につき、税率ごとに1回です。
- 税率の入れ忘れの確認:金額があるのに税率が空の行があると、合計の下に確認の文が出ます(SUMPRODUCT・ISNUMBER)。
白紙の「発注書」シートに、記入例の数字は入っていません。日付は関数で入れていません。
ダウンロードの中身
| ファイル | 中身 |
|---|---|
| 白紙のWord | 6書式・6ページ。物品の発注(汎用)、情報成果物の作成(デザイン・システム・文書・動画)、役務の提供(業務委託・保守・清掃・広告掲載)、運送の依頼、注文請書、追加の明示事項 |
| Excel | 3シート(発注書・記入例・使い方)。明細10行。物品の発注書の1枚 |
| 記入例PDF | 5書式・5ページ。物品の発注(汎用)、情報成果物の作成(デザイン・システム・文書・動画)、役務の提供(業務委託・保守・清掃・広告掲載)、運送の依頼、注文請書 |
複数の取引先の発注を一覧で管理するには、発注リストテンプレート(Excel)があります。発注書の発注番号と、リストの発注番号を同じにして、つなげます。
関連するテンプレート
- 発注リストテンプレート:複数の取引先の発注を、納期とステータスで管理
- 業務マニュアルテンプレート:発注の手順をマニュアルにするとき
- 建設の注文書・請書:建設工事を発注するとき
- 印紙税額一覧:注文請書などの印紙税を調べるとき
- 見積書テンプレート:発注書の前に受け取る書類
- 請求書テンプレート:発注のあとに受け取る・出す書類
よくある質問
発注書とは何ですか?
発注書に印鑑は必要ですか?
発注書に収入印紙は必要ですか?
発注書と注文請書は、どちらが先ですか?
発注書は、取適法で書面にしなければなりませんか?
フリーランスに発注するときも、書面が要りますか?
消費税額は、明細の行ごとに出してもよいですか?
発注書をメールで送ったら、保存はどうしますか?
発注書は何年保存しますか?
発注したあとに、取り消せますか?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-10-09 確認時点)。
- 取適法(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律)第3条・第4条・第7条・第14条・第16条
- 取適法第4条の明示に関する規則 第1条第1項
- 取適法第7条の書類等の作成及び保存に関する規則 第3条
- フリーランス法(特定受託事業者に係る取引の適正化等に関する法律)第2条・第3条
- 公正取引委員会関係フリーランス法施行規則 第1条第1項
- 民法 第522条(契約の成立と方式)・民法 第641条(注文者による契約の解除)
- 消費税法施行令 第70条の10(適格請求書に記載すべき消費税額等の計算)
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問57(適格請求書に記載する消費税額等の端数処理)【答】
- 国税庁タックスアンサー No.6498 適格請求書等保存方式(インボイス制度)(適格請求書とは)
- 国税庁「適格請求書等保存方式に関するQ&A」問113(免税事業者等からの仕入れに係る経過措置)
- 国税庁「適格請求書等保存方式に関するQ&A」問113(注)(経過措置の対象となる課税仕入れの上限)
- 印紙税法基本通達 第21条(申込書等と表示された文書の取扱い)
- 国税庁タックスアンサー No.7118 申込書、注文書、依頼書等と表示された文書の取扱い(概要)
- 国税庁タックスアンサー No.7102 請負に関する契約書(内容)
- 国税庁質疑応答事例(印紙税)取引先にメール送信した電磁的記録に関する印紙税の取扱い(回答要旨)
- 電子帳簿保存法 第7条(電子取引の取引情報に係る電磁的記録の保存)
- 法人税法施行規則 第59条第1項(帳簿書類の整理保存)
- 所得税法施行規則 第63条第1項(帳簿書類の整理保存)
- 建設業法 第19条第1項(建設工事の請負契約の内容)
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。