- 仕訳帳(簡易版)をエクセル(数式入り)・PDFで無料ダウンロードできる
- 借方・貸方の一致(貸借平均の原理)を自動でチェックする仕組み
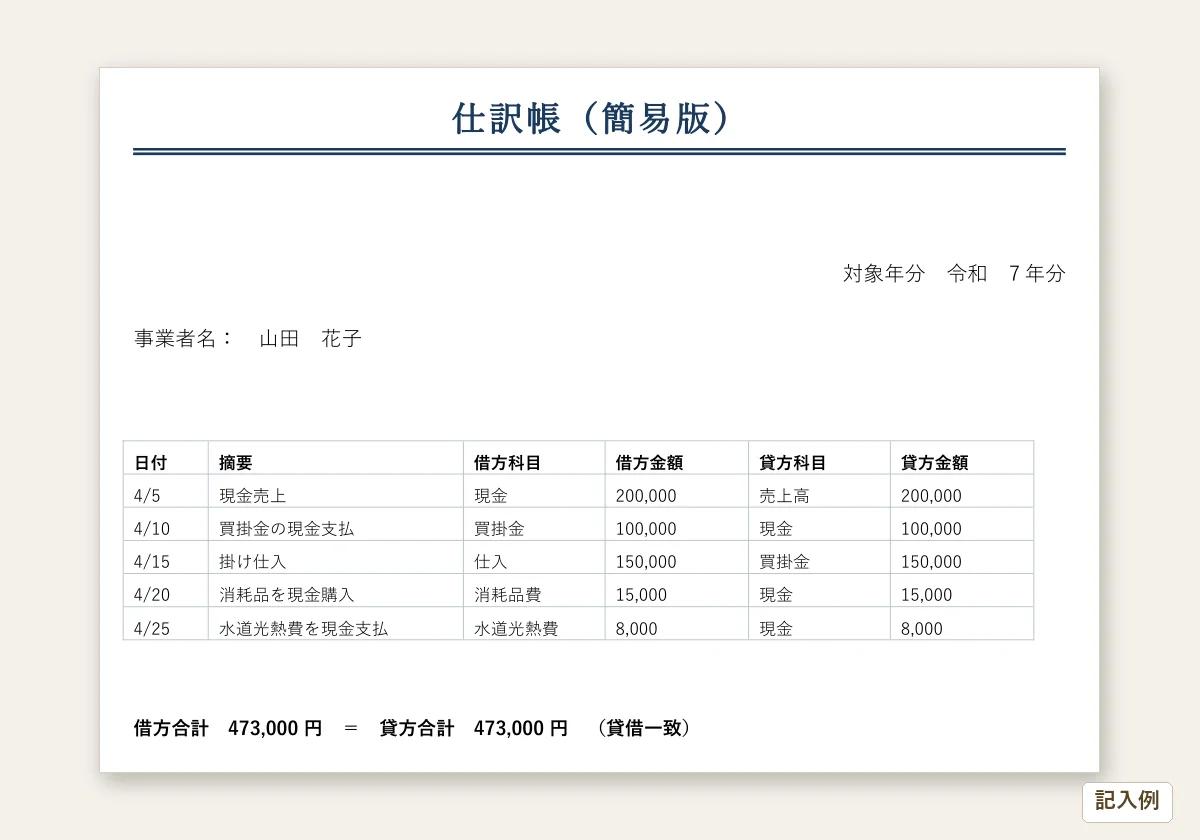
- 売上・仕入・経費支払の記入例5行
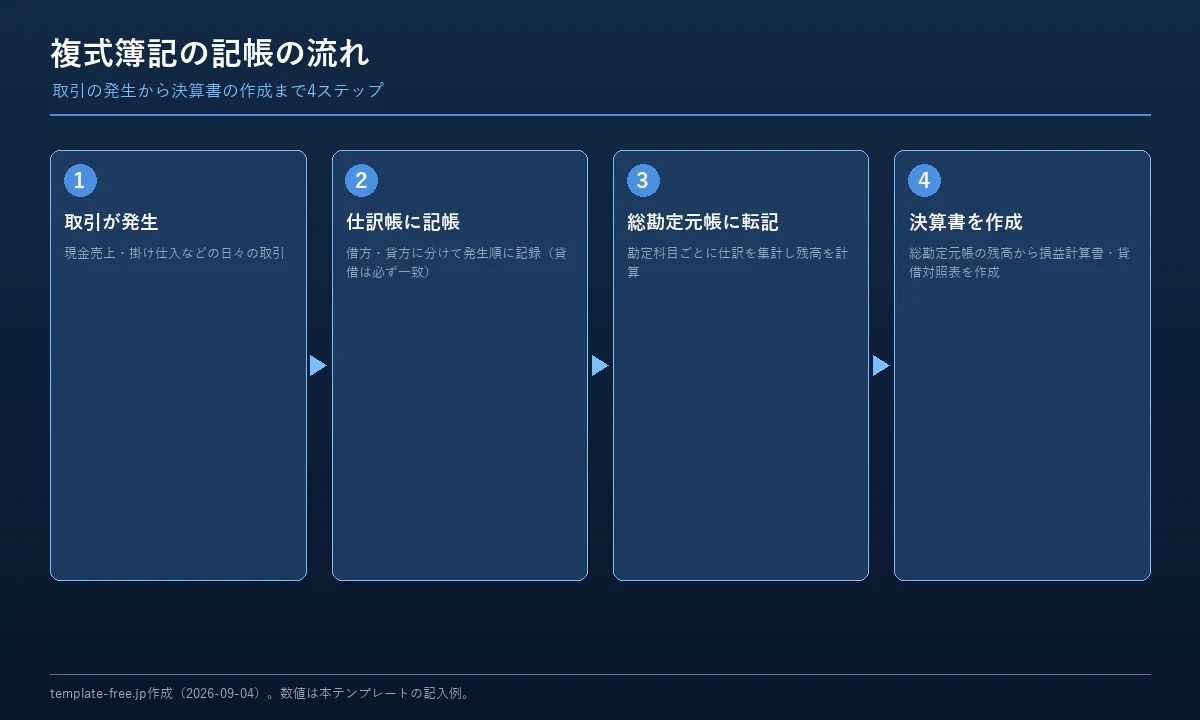
- 仕訳帳から総勘定元帳への転記の流れ
仕訳帳とは
仕訳帳は、日々発生する取引を、発生した順番に「借方」「貸方」へ分けて記録する帳簿です。複式簿記の出発点となる帳簿で、ここに記帳した内容を勘定科目ごとに転記したものが総勘定元帳です。
複式簿記の記帳の流れ
借方・貸方の一致(貸借平均の原理)
複式簿記では、1件の取引につき、借方に記入する金額の合計と、貸方に記入する金額の合計が必ず一致します。これを「貸借平均の原理」と呼びます。本テンプレートのエクセル版には、次の2段階のチェック機能があります。
| チェック内容 | 数式 | 正常な状態 |
|---|---|---|
| 行ごとの差額 | 借方金額-貸方金額 | 0(一致) |
| 全体の貸借一致判定 | 借方合計=貸方合計なら「貸借一致」と表示 | 「貸借一致」の表示 |
「不一致」と表示された場合は、どこかの行で借方・貸方の金額を間違えて入力している可能性が高いです。借方・貸方が1つずつの仕訳なら、G列の差額が0以外になっている行を確認してください。複数行に分けた複合仕訳は、行ごとの差額が0にならないことがあるため、合計どうしの一致で確認します。
記入例(売上・仕入・経費支払)
本テンプレートの記入例シートには、以下5件の取引を収録しています。これは総勘定元帳の記入例(現金・買掛金)と同じ取引ストーリーを使っており、2つのテンプレートを見比べながら「仕訳帳への記帳→総勘定元帳への転記」の流れを確認できます。
| 日付 | 摘要 | 借方科目 / 金額 | 貸方科目 / 金額 |
|---|---|---|---|
| 4/5 | 現金売上 | 現金 200,000円 | 売上高 200,000円 |
| 4/10 | 買掛金の現金支払 | 買掛金 100,000円 | 現金 100,000円 |
| 4/15 | 掛け仕入 | 仕入 150,000円 | 買掛金 150,000円 |
| 4/20 | 消耗品を現金購入 | 消耗品費 15,000円 | 現金 15,000円 |
| 4/25 | 水道光熱費を現金支払 | 水道光熱費 8,000円 | 現金 8,000円 |
この5件の借方金額合計・貸方金額合計は、いずれも473,000円で一致します(式を計算し直して確かめています)。
55万円・65万円の青色申告特別控除との関係
国税庁タックスアンサー No.2072 によると、青色申告特別控除は控除額ごとに要件が異なります。55万円は、正規の簿記の原則(一般的には複式簿記)で記帳し、その記帳に基づく貸借対照表・損益計算書・所得の金額の計算に関する明細書を確定申告書に添付して、確定申告期限(翌年3月15日)までに提出することが要件です(現金主義による所得計算の特例を選択している方は受けられません)。65万円は、これに加えて、仕訳帳・総勘定元帳を優良な電子帳簿の要件を満たして電子データで備付け・保存し、届出書を確定申告期限までに提出していること、またはe-Taxによる確定申告書・貸借対照表・損益計算書等の送信のどちらかが必要です。どちらにも当たらない青色申告者の控除は10万円です。1年間の記帳結果は、最終的に損益計算書としてまとめます。
帳簿の保存期間も押さえておきましょう。 所得税法施行規則 第63条 によると、青色申告者は仕訳帳・総勘定元帳を含む取引に関する帳簿を、閉鎖の日の属する年の翌年3月15日の翌日から7年間保存します。
仕訳帳と総勘定元帳、どちらを先に作ればいい?
「貸借一致チェック」が「不一致」と表示されたらどうすればいい?
1つの取引で借方・貸方それぞれ複数の科目を使ってもいい?
摘要欄には何を書けばいい?
会計ソフトを使えば仕訳帳は不要になる?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-10-12 確認時点)。
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。