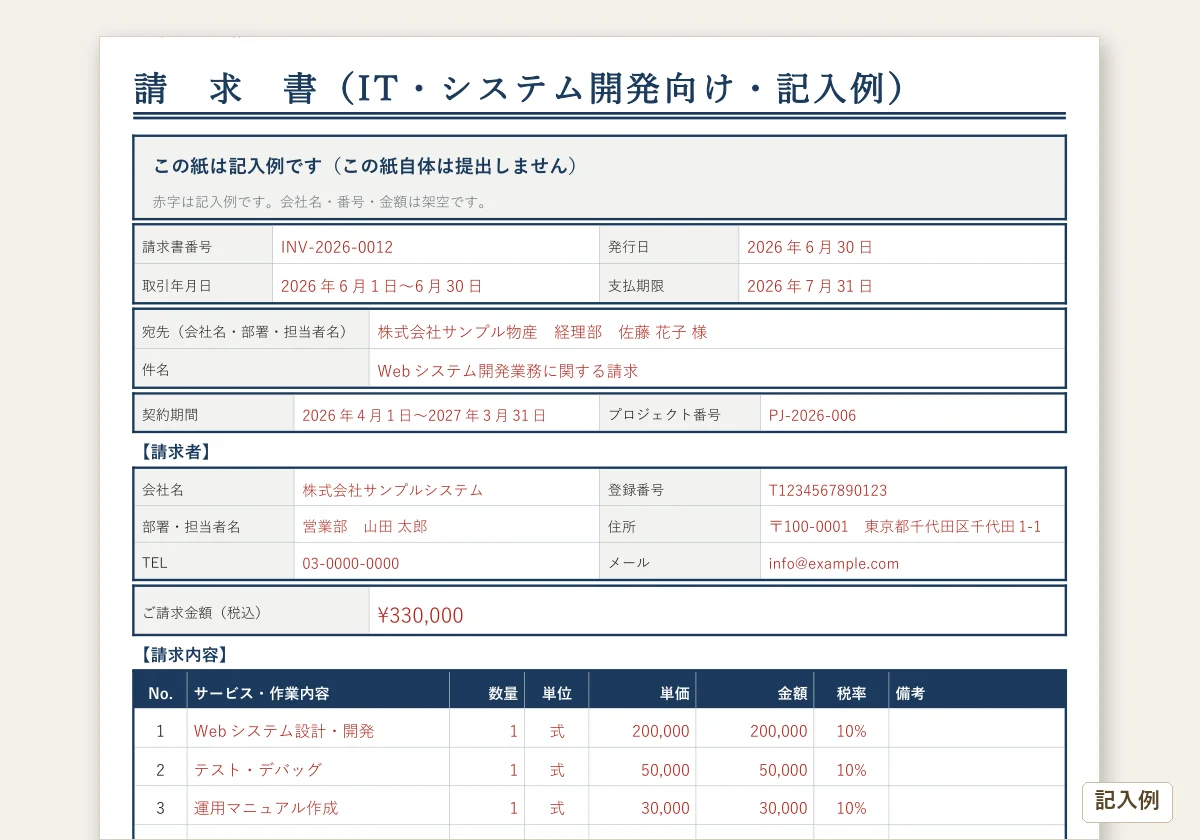
法人向け請求書とは・個人事業主版との違い
法人が取引先へ発行する請求書は、個人事業主が発行するものと宛名・登録番号・源泉徴収の点で違いがあります。
個人事業主版との主な違い
| 比較項目 | 法人向け(本ページ) | 個人事業主向け(姉妹ページ) |
|---|---|---|
| 宛名 | 法人名+部署名+担当者名「御中/様」 | 会社名または個人名 |
| インボイス登録番号 | 法人番号を持つ課税事業者は「T+法人番号」(インボイスQ&A 問18) | マイナンバーを使わない「T+13桁」(インボイスQ&A 問18) |
| 源泉徴収 | 法人→法人は原則不要 | 発注者が特定報酬から10.21%天引き |
| 印紙税 | 請求書に「代済」「相済」「了」などと書くと受取書。5万円未満は非課税(国税庁 No.7105) | 同じ |
| 押印 | 6項目に押印は入っていません(消費税法57条の4第1項)。取引先の決まりによる | 同じ |
個人事業主・フリーランスが発行する場合は請求書テンプレート(個人事業主版)をご利用ください。
法人請求書に書く12項目(法定6項目+実務6項目)
適格請求書(インボイス)に書く6項目は、消費税法57条の4第1項が定めています。これに、法令では決まっていない実務の6項目を加えた12項目を一覧にします。本テンプレートには、全項目の入力欄があります。
(出典: 消費税法 第57条の4第1項 、国税庁 インボイスQ&A 問18・問55)
| # | 記載事項 | 区分 | 書き方 |
|---|---|---|---|
| 1 | 発行者の氏名または名称と登録番号 | 法定 | 法人の名称(省略した名称でも、出した会社が分かればかまいません。Q&A 問55)。登録番号は、法人番号を持つ課税事業者なら T+法人番号(Q&A 問18) |
| 2 | 取引年月日 | 法定 | 取引をした日。月次でまとめて請求するときは、期間(6月1日〜6月30日)で書けます |
| 3 | 取引内容 | 法定 | 品名・内容。軽減税率(8%)の品目は、その旨を書きます |
| 4 | 税率ごとの合計額と適用税率 | 法定 | 税抜(または税込)の金額を、10%と8%に分けて合計し、税率を書きます |
| 5 | 税率ごとの消費税額 | 法定 | 税率ごとの合計額から1回だけ計算します。端数は、切り捨て・切り上げ・四捨五入のどれでもかまいません |
| 6 | 書類を受け取る事業者の氏名または名称 | 法定 | 取引先の名称。「御中」か「様」のどちらかを付けます |
| 7 | 書類の名称 | 実務 | 「請求書」と書きます |
| 8 | 請求書番号 | 実務 | 取引先の経理が照合しやすいように、自社で番号を決めます |
| 9 | 発行日 | 実務 | 請求書を出した日 |
| 10 | 件名 | 実務 | 発注書・契約書の件名と合わせると、取引先が照合しやすくなります |
| 11 | 支払期限・振込先 | 実務 | 「2026年7月31日」のように日付で書きます。振込先は、銀行名・支店名・口座の種類・番号・名義 |
| 12 | 備考 | 実務 | 担当者の連絡先、振込手数料の扱いなど |
適格請求書(インボイス)登録番号の記載 — 法人特有の注意点
インボイス制度(適格請求書等保存方式)において、法人番号を持つ課税事業者の登録番号は「T+法人番号(13桁)」です(インボイスQ&A 問18)。 国税庁 適格請求書発行事業者公表サイト で、自社の登録番号を確認してください。
登録番号の確認方法
- 国税庁インボイス公表サイト: 登録されているかどうかを確認できる(invoice-kohyo.nta.go.jp)
- 登録通知書: 登録申請時に国税庁から送付された「登録通知書」に記載
登録番号がない場合の対応
- 登録番号は書かず、請求書として出す。適格請求書と間違えられるおそれのある表示をした書類は渡せない(消費税法57条の5)
- 受取側(発注者)の仕入税額控除は、経過措置の割合までになる(2026年10月1日から2028年9月30日までは70%。インボイスQ&A 問113)
- 登録するかどうかは、取引先との関係を踏まえて決める
2026年10月インボイス経過措置縮小(80%→70%)の影響と対応
登録していない事業者(免税事業者など)から仕入れた取引先の仕入税額控除は、経過措置で、2026年9月30日までは80%、2026年10月1日から2028年9月30日までは70%です。段階的な縮小は続きます。 (出典: 国税庁 インボイスQ&A 問113 、令和8年4月改訂)
| 期間 | 仕入税額控除の割合 | 取引先が控除できない部分 |
|---|---|---|
| 〜2026年9月30日 | 80%控除 | 消費税の20% |
| 2026年10月〜2028年9月 | 70%控除 | 消費税の30% |
| 2028年10月〜2030年9月 | 50%控除 | 消費税の50% |
| 2030年10月〜2031年9月 | 30%控除 | 消費税の70% |
| 2031年10月以降 | 控除不可 | 消費税の全額 |
法人(発注者側)が受ける影響
- 未登録事業者への年間発注額が大きいほど、2026年10月以降の実質コスト増が大きくなる
- 仕入れ100万円(消費税10万円)の場合:2026年9月まで8万円控除 → 2026年10月以降7万円控除(1万円の実質負担増)
- 一の免税事業者等からの課税仕入れの合計額が、令和8年10月1日以後に開始する課税期間は税込1億円を超える部分には、この経過措置は使えません(インボイスQ&A 問113)
- 取引先が登録しているかどうかは、国税庁の公表サイトで確認できます
法人(発行者側)が対応すべきこと
- 登録をやめるとき: 登録取消届出書を出すと、原則として、出した日の属する課税期間の翌課税期間の初日に登録の効力が失われます。免税事業者が登録に係る経過措置により令和5年10月1日を含む課税期間以外の課税期間に登録を受けた場合は、登録日以後2年を経過する日の属する課税期間までは、免税事業者になれません(インボイスQ&A 問13)
- 登録するかどうかは、取引先との関係を踏まえて決め、迷うときは税理士か税務署に相談する
消費税額の詳細計算はkeisan-naviの消費税計算ツールをご活用ください。
3業種別バリエーション解説
本テンプレートには汎用版に加えて工事業・IT業・コンサル業の3業種別バリエーションを同梱しています。各業種向けに、追加の記載欄を設けています。
工事業向け — 工事番号・工事場所・原価管理対応
| 追加記載項目 | 目的・活用方法 |
|---|---|
| 工事番号 | 元請けの工事管理番号と合わせて書く |
| 工事場所(住所) | 現場ごとの費用集計・原価計算の根拠になる |
| 施工期間 | 出来高払いの場合の期間明示。部分払いの根拠として活用 |
| 品目欄:工事名・仕様 | 材料費・労務費・外注費の区分記載で元請けへの説明が容易になる |
関連テンプレートは工事見積書テンプレート・工事請負契約書テンプレートもご活用ください。
IT業向け — 契約期間・プロジェクト番号対応
| 追加記載項目 | 目的・活用方法 |
|---|---|
| 契約期間 | 保守・運用の月次請求で「何月分か」を明示する |
| プロジェクト番号 | 複数プロジェクトを抱える場合の照合・精算管理に使う |
| サービス・作業内容の詳細 | 何の作業の請求かを、具体的に書く |
プログラミング・システム開発は、所得税法204条1項に挙がっていません。デザインや原稿の作成を含めて請求するときは、その部分が対象になることがあります。区分が分からないときは、支払う側と税務署に確かめてください。
コンサル業向け — 役務内容・期間・成果物明示対応
| 追加記載項目 | 目的・活用方法 |
|---|---|
| 役務提供期間 | 何月何日から何月何日までの役務への請求かを書く |
| プロジェクト名 | 複数プロジェクトを掛け持ちする場合の識別に使う |
| 役務内容(成果物) | 「何を提供したか」を具体的に書く |
弁護士・税理士・社会保険労務士などの士業への報酬は、源泉徴収の対象です(所得税法204条1項2号)。経営コンサルタントは、企業診断員(企業経営の改善及び向上のための指導を行う者を含む)にあたる場合に対象です(所得税法施行令320条2項)。
電子帳簿保存法の電子保存(2024年1月以後の電子取引は電子データを保存)
電子帳簿保存法(電帳法)では、電子データを出力した書面で保存する措置が令和4年1月1日以後の電子取引について廃止され(令和5年12月31日までは宥恕措置で事実上認められていました)、電子でやり取りした(受け取った・送った)請求書のデータ(電子取引のデータ)は電子データのまま保存する義務があります(電子帳簿保存法7条。法人税・所得税の保存義務の話です)。一方、消費税の仕入税額控除のために保存する電子インボイスなどは、令和4年1月1日以後も、書面に出力して保存することが認められています( 国税庁 電子帳簿保存法一問一答〔電子取引関係〕問29(PDF) )。法人税の保存には電子データが要るので、電子データは残しておきます。 (出典: 国税庁 電子帳簿保存法 2026-05-28確認)
税務署長が相当の理由があると認め、かつ、税務調査等の際に税務職員の求めに応じてその電子データと出力書面を提示等できる場合は、保存時の要件にかかわらず電子データを保存できる猶予措置がありますが、その場合も出力書面だけの保存は認められていません( 国税庁 電子帳簿保存法一問一答〔電子取引関係〕(PDF) )。
法人が守る電子保存のきまり
- 保存期間: 青色申告法人は、取引に関して受け取った書類と、自分で作った書類の写しを、起算日から7年間保存します(法人税法施行規則59条)。青色申告書を提出した事業年度で欠損金額(青色繰越欠損金)が生じた事業年度、または青色申告書を提出しなかった事業年度で災害損失金額が生じた事業年度の分は10年間です(平成30年4月1日前に開始した事業年度は9年間。同規則26条の3、 国税庁 No.5930 帳簿書類等の保存期間 )
- 紙印刷保存はNG: 電子で受け取った書類を印刷して保管するだけでは、法人税・所得税の保存としては保存したことになりません(消費税の仕入税額控除のための保存は、出力した書面でも認められています。一問一答〔電子取引関係〕問29)
請求書と明細・付属書類を、1つのPDFにして送る
法人の請求書は、本体のほかに付属の書類を付けて送ることがあります。工事なら出来高の内訳、IT なら作業報告書や検収書、コンサルなら活動の報告です。別々のメールに分けると、経理の担当者が請求書だけを処理して、付属書類が後回しになることがあります。請求書を1ページ目に置き、明細と付属書類を後ろに続けた1つのPDFにしておけば、受け取る側の処理が1ファイルで済みます。
付属書類を付けるかどうか、ファイルを分けるかどうかは、取引先の指定に従ってください。並べる順は、請求書、明細、その他の順が読み手に自然です。電子で受け取った請求書は電子のまま保存する義務があるので(上の電子保存の説明のとおり)、保存するファイル名にどの項目を入れるかは、使っている会計ソフトの保存のしかたに合わせてください。下のボックスでは、まとめたあとのファイル名を決められます。
法人特有の支払サイトと与信管理
請求書には支払期限を書きます。支払期限の決め方には、次のような種類があります(6月分の請求の例)。
主な支払サイトの種類
| 種類 | 概要 | 6月分の例 |
|---|---|---|
| 月末締め翌月末払い | 毎月末日に締めて、翌月末日に払う | 6月30日に締めて、7月31日に払う |
| 月末締め翌々月払い | 毎月末日に締めて、翌々月末日に払う | 6月30日に締めて、8月31日に払う |
| 20日締め翌月末払い | 毎月20日に締めて、翌月末日に払う | 6月20日に締めて、7月31日に払う |
| 請求書受領後○○日以内 | 請求書到着から日数を計算 | 6月30日に請求書が届いて、30日以内なら7月30日までに払う |
取適法(旧下請法)に基づく支払期日の制限
- 取適法が適用される取引: 委託事業者・中小受託事業者の範囲は、取適法2条に定められています(例: 常時使用する従業員の数が300人を超える法人たる事業者)。自社の取引が当てはまるかは、公正取引委員会の資料で確かめてください
- 支払期日: 給付を受領した日から起算して60日を経過した日の前日までに、支払期日を定めます(取適法第3条)
法人取引フロー6書類との連携ハブ
請求書は法人取引フローの中で「支払いを求める書類」として位置づけられます。発行の時期は契約で決めます。取引フロー全体の書類と連動させることで、経理処理・紛争対応・税務調査対応が容易になります。
| 順序 | 書類 | 目的・内容 | テンプレート |
|---|---|---|---|
| 1 | 見積書 | 提供内容・価格の提示。発注前の合意形成 | 見積書テンプレート |
| 2 | 発注書 | 発注側が発行。取引条件の確定 | 発注書テンプレート |
| 3 | 納品書 | 成果物・商品の納品証明 | 納品書テンプレート |
| 4 | 受領書 | 受け取り確認(品質確認前) | 受領書テンプレート |
| 5 | 検収書 | 品質確認完了の証明。支払トリガーになる | 検収書テンプレート |
| 6 | 請求書(本ページ) | 支払いを求める書類。発行の時期は契約で決める(検収後に発行と決めている取引も多い) | 本ページ(法人向け) |
取引フロー全体の書き方・書類間の整合性については請求書の書き方ガイドも合わせてご確認ください。
よくある質問
法人向け請求書と個人事業主向け請求書の違いは何ですか?
インボイス未登録の法人と取引した場合、仕入税額控除はどうなりますか?
法人への報酬支払いに源泉徴収は必要ですか?
法人間の請求書に印紙税は必要ですか?
請求書をPDF・メールで送信しても法的に有効ですか?
請求書の発行義務はありますか?
月末締め翌月末払いとはどういう意味ですか?
請求書の保存期間はどのくらいですか?
関連記事・ツール
- 請求書テンプレート(個人事業主・フリーランス版) — 本ページの姉妹ページ。源泉徴収・確定申告対応
- 支払通知書テンプレート(エクセル) — 請求書を受け取らず、払う側が支払額を通知する(仕入明細書として使う)場合
- 請求書の書き方ガイド — 記載事項・書き方の解説
- インボイス制度2026年版 — 2026年10月経過措置縮小の詳細解説
- 電子帳簿保存法2026年完全ガイド — 電帳法対応の実務手順
- 消費税計算ツール(keisan-navi) — 請求書に記載する消費税額を自動計算
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-10-12 確認時点)。
- 国税庁 インボイス制度について(適格請求書等保存方式)
- 国税庁 令和8年度税制改正特集(インボイス経過措置)
- 国税庁 電子帳簿保存法
- 国税庁 適格請求書発行事業者公表サイト
- 国税庁 No.7105 受取書(領収書)の印紙税
- 国税庁 インボイスQ&A 問113(免税事業者等からの課税仕入れの経過措置)
- 国税庁 インボイスQ&A 問18(登録番号の構成)
- 国税庁 インボイスQ&A 問13(登録の取りやめ)
- 消費税法(57条の4・57条の5)e-Gov
- 法人税法施行規則 59条(帳簿書類の整理保存)e-Gov
- 取適法(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律・旧 下請代金支払遅延等防止法)e-Gov
このテンプレートの改訂履歴
- 請求書の記載事項・登録番号・経過措置・源泉徴収・印紙税・保存期間の説明を、国税庁と e-Gov の一次情報に合わせて作り直した。「必須記載事項13項目」を「書く12項目(法定6項目+実務6項目)」に改めた。Word・Excel・PDF・記入例PDF・早見表PDFも作り直した(明細は15行まで・税率に非課税を追加・取引年月日の欄を追加)。
- 電子帳簿保存法の説明を国税庁の電子帳簿保存法一問一答〔電子取引関係〕に合わせて修正(電子データを出力した書面で保存する措置は令和4年1月1日以後の電子取引について廃止・令和6年1月以後の電子取引は猶予措置の対象でも出力書面だけの保存は認められない)。様式が電帳法に「対応」すると読める説明文を、ページで解説している内容の説明に直した。
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。