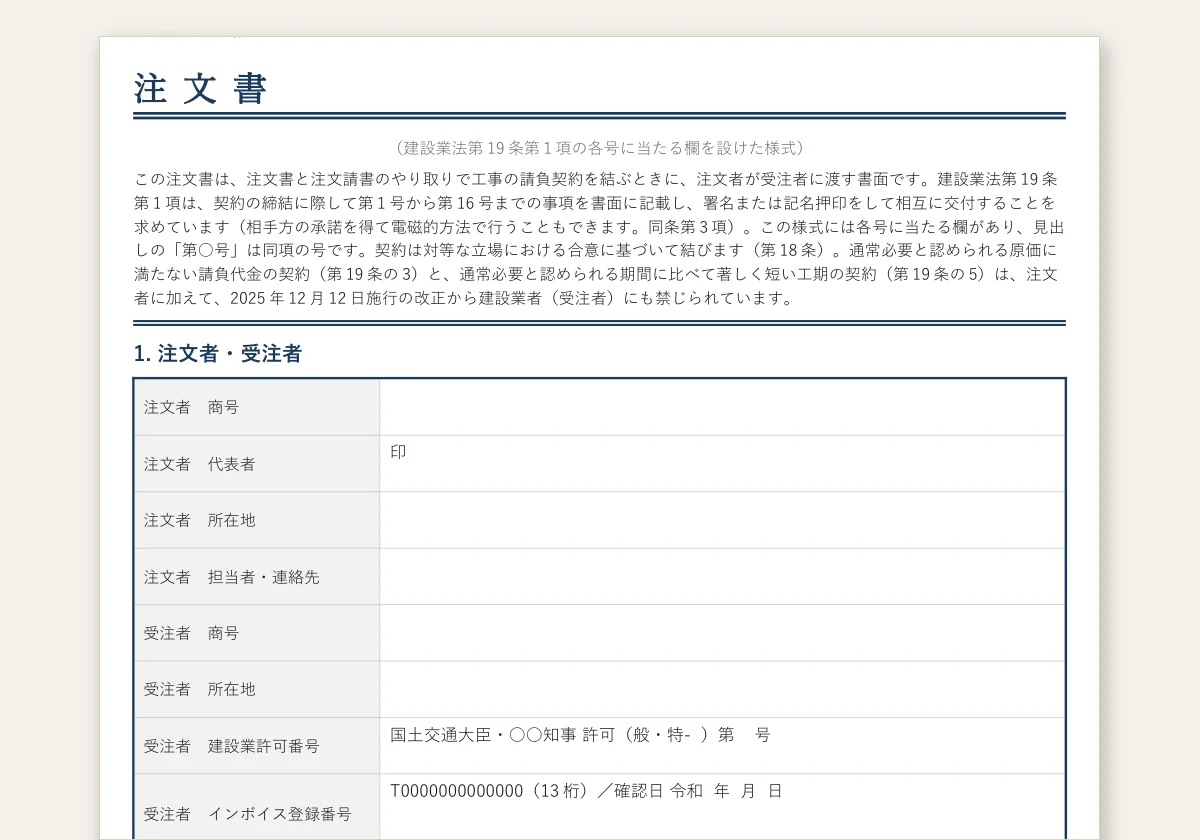
- 建設業向け注文書テンプレートをエクセル/Wordで無料ダウンロードできる(注文書+注文請書セット・元請/下請どちらの契約にも使える汎用書式)
- 建設業法第19条の必要記載事項16項目と、基本契約書を併用する場合の簡略記載のしくみがわかる
- 注文書から工事請負契約書への切り替え判断基準と建設業の取引フロー全体がわかる
- 2020年10月の社会保険加入義務化・インボイス制度・取適法(旧下請法)との関係がわかる
注文書(建設業)の書き方ガイド
建設業の注文書は単なる発注書類ではなく、 国交省 建設業法 が定める書面交付義務に関わる書類です。違反した場合は建設業法第28条に基づく指示、指示に従わない場合は1年以内の営業停止処分の対象となるため(第19条自体に罰金・過料の規定はありません)、必要記載事項を漏れなく満たすことが重要です。
建設業法第19条の必要記載事項(16項目)と基本契約書併用時の簡略記載
建設業法第19条第1項は、注文書と注文請書の往復による契約を含め、請負契約の当事者に16項目の記載を求めています。このテンプレートのWord版は、以下の16項目すべての欄を設けています。基本契約書を結ぶ場合や基本契約約款を添付する場合は、右の列のとおり、一部を基本契約書・約款に任せる形もあります(下の表を参照)。
| 号 | 記載事項(建設業法第19条第1項) | 記載例・注意点 | 基本契約書併用時の記載先 |
|---|---|---|---|
| 一 | 工事内容 | 使用材料・施工方法を含む仕様を明記(別紙設計図書の参照も可) | 注文書・請書 |
| 二 | 請負代金の額 | 税込金額と消費税額を分けて記載 | 注文書・請書 |
| 三 | 工事着手の時期及び工事完成の時期 | 年月日を特定。「契約締結後○日以内に着工」も可 | 注文書・請書 |
| 四 | 工事を施工しない日又は時間帯の定め(定める場合) | 定める場合にその内容を記載(定めない場合は記載不要) | 注文書・請書 |
| 五 | 前金払・出来形部分支払の定め(定める場合) | 前払い・中間払いの時期と比率を明記(定める場合) | 基本契約書 |
| 六 | 設計変更・工事中止の場合の工期変更・損害負担 | 発注者都合の中止時の費用負担を明記 | 基本契約書 |
| 七 | 天災その他不可抗力による工期変更・損害負担 | どちらが損害を負担するかを明示 | 基本契約書 |
| 八 | 価格等の変動に基づく請負代金の変更 | 資材価格高騰時のスライド条項(2024年問題で特に重要) | 基本契約書 |
| 九 | 工事の施工により第三者が損害を受けた場合の賠償負担 | 近隣建物損傷等の負担者を明示 | 基本契約書 |
| 十 | 注文者による資材提供・機械貸与の定め(ある場合) | 提供する場合にその内容・方法を記載(提供しない場合は記載不要) | 基本契約書 |
| 十一 | 完成確認検査の時期・方法及び引渡しの時期 | 発注者立会検査の時期・方法を明記 | 基本契約書 |
| 十二 | 工事完成後における請負代金の支払時期・方法 | 引渡し後○日以内の支払いを明示 | 基本契約書 |
| 十三 | 契約不適合責任(瑕疵担保責任)の内容・期間(定める場合) | 引渡し後の保証期間と補修範囲を明記 | 基本契約書 |
| 十四 | 履行遅滞その他債務不履行の場合の遅延利息・違約金 | 年利・違約金の計算方法を明記 | 基本契約書 |
| 十五 | 契約に関する紛争の解決方法 | 裁判管轄・仲裁機関等を明記 | 基本契約書 |
| 十六 | その他国土交通省令で定める事項 | 建設業法施行規則で個別に規定(該当する場合に記載) | 基本契約書 |
注文者が事業でない個人で受注者が事業者の場合は、支払遅延の損害金のうち年14.6%を超える部分は無効です(消費者契約法9条1項2号)。
国土交通省の通知「注文書及び請書による契約の締結について」(建設省経建発第132号、最終改正 令和7年9月30日国不建第81号)は、下表の①または②の形で、それぞれの要件をすべて満たすときは、建設業法第19条第1項の規定に違反しないものと解するとしています。③は、国土交通省の建設業法令遵守ガイドライン(元請負人と下請負人の関係)が、同項違反の例に挙げる形です。
| 形 | 注文書・請書に書くこと | 基本契約書・約款 | 根拠 |
|---|---|---|---|
| ① 基本契約書を結んだうえで、個別の取引を注文書と請書の交換で行う | 第1号から第4号の事項その他必要な事項。書いていない事項は基本契約書の定めによると明記する | 個別の注文書・請書に書く事項を除き、第19条第1項各号の事項を書き、当事者が署名または記名押印して相互に交付する | 経建発第132号 1(1) |
| ② 注文書と請書の交換だけで行う(基本契約約款を添付) | 個別の記載欄に第1号から第4号の事項その他必要な事項。書いていない事項は約款の定めによると明記する | 同じ内容の基本契約約款を注文書と請書の両方に添付し、第19条第1項各号の事項を書く。複数枚のときは割印を押す | 経建発第132号 1(2) |
| ③ 基本契約書も約款の添付もなく、注文書と請書だけで契約する(下請工事) | — | — | ガイドライン 2-1(第19条第1項違反の例) |
どの形でも、注文書には注文者が、請書には請負者が、それぞれ署名または記名押印します。①の形で、注文者が消費者契約法の「消費者」でないこと、基本契約書の締結時に対等なパートナーシップの関係にあることと反復継続的な取引実績があることを相互に確認していることなど、通知の要件をすべて満たすときは、注文書と請書への署名・記名押印は必ずしも必要としないとされています。このテンプレートのWord版は、第1号から第16号までの欄をすべて設けてあり、①②の形で基本契約書・約款に任せる事項は、その欄に「基本契約書による」と書いて使えます。
注文書と注文請書の往復による契約成立の流れ
| ステップ | 発注者の行為 | 受注者(建設業者)の行為 | 注意点 |
|---|---|---|---|
| 1 | 注文書を作成・交付(Word版は第1号〜第16号の欄つき。基本契約書・約款を使う形は上の表のとおり) | 注文書を受領・内容を確認 | 電子メール等で送るときは相手方の承諾が必要(第19条第3項・施行規則第13条の4) |
| 2 | 注文書交付と同時に「約款・設計図書等」を添付 | 添付資料の内容を確認・保管 | 添付資料は注文書本文で参照先を明記 |
| 3 | (待機) | 注文請書を作成・発注者に返送(注文書受領後○日以内) | 契約書面を相互に交付する前の着工は、ガイドラインが第19条第1項違反の例に挙げている |
| 4 | 注文請書を受領した時点で契約成立 | 工事着手可能な状態になる | 契約成立日は注文請書の受領日 |
注文書の各項目の書き方(記入ガイド)
注文書の各欄の書き方でよくある疑問点をまとめました。
| 欄名 | 記入のポイント | よくある失敗 |
|---|---|---|
| 宛先(受注者名) | 法人は「○○株式会社 御中」、個人事業主は「○○様」。建設業許可番号も記載すると信頼性が高まる | 旧社名・略称を使うと後の契約効力に疑義が生じる |
| 工事名称 | 見積書・契約書と完全一致させる。「○○邸 外壁塗装工事(2026年度)」のように特定できる名称 | 「外装工事」等の曖昧な名称は内容争いの原因になる |
| 工事場所 | 住所(〒含む)または地番。建築確認申請の地番と一致させる | 「○○市内」等の曖昧な記載では法定要件を満たさない |
| 工事期間 | 「着工日: 2026年6月1日 / 完成日: 2026年8月31日」のように年月日を特定 | 「約3ヶ月」「工期3ヶ月」等の相対日付は特定性を欠く |
| 請負代金 | 「税抜金額: ○○円 / 消費税額: ○○円 / 税込合計: ○○円」の3行構成が明確 | 税込のみの記載では、税抜金額と消費税額があとで確認できない |
| 支払条件 | 「前払い○%(着工時)/ 中間払い○%(躯体完了時)/ 完成払い○%(引渡し後○日以内)」 | 支払時期を明示しないと支払遅延トラブルの原因になる |
| 登録番号(インボイス) | 受注者の登録番号(T+13桁)を確認して書く(注文書への記載は法令で求められていません) | 未登録の業者だと、後の請求書が適格請求書にならない |
建設業の取引フロー(見積→注文→契約→工事→請求)
建設業の標準的な取引フローを把握することで、各書類をどのタイミングで使えばよいかが明確になります。
| フロー | 使用書類 | 根拠法令 | 注意事項 |
|---|---|---|---|
| 1. 見積依頼・見積提出 | 工事見積書 | 建設業法第20条(見積猶予期間の規定) | 見積猶予期間(500万円未満は1日以上・5,000万円以上は15日以上)を遵守 |
| 2a. 注文書による契約(小中規模) | 注文書+注文請書(本テンプレート) | 建設業法第19条(基本契約書・約款を使う形は国交省通知による) | 工事着手前に必ず注文請書を受領 |
| 2b. 請負契約書による契約(大規模) | 工事請負契約書 | 建設業法第19条(16必要記載事項) | 条件を細かく定めるときは請負契約書 |
| 3. 工事着手・工程管理 | 工程表(バーチャート/ガント) | — | 施工体制台帳と工期を照合 |
| 4. 中間払い請求 | 請求書(中間払い) | — | 注文書の支払条件に従って発行 |
| 5. 完成・引渡し | 完成確認書・竣工書類 | — | 発注者の確認印をもらう |
| 6. 完成払い請求 | 請求書(完成払い・適格請求書) | — | 登録番号・税率・税額を明記 |
2024年問題・法改正への対応ポイント
資材価格高騰時のスライド条項(2024年以降重要度が増している)
2021年以降の資材価格高騰・2024年4月の時間外労働規制適用により、注文書に「価格変動に基づく請負代金の変更」条項を明記することの重要性が増しています。
| スライド条項の種類 | 内容 | 適用場面 |
|---|---|---|
| 単品スライド | 特定資材(鋼材・コンクリート等)の価格が一定率以上高騰した場合に請負代金を増額 | 公共工事では標準適用。民間工事でも注文書に条項を追加推奨 |
| インフレスライド(全体スライド) | 工事全体のコストが一定率以上上昇した場合に請負代金を増額 | 工期が6ヶ月以上の長期工事で特に有効 |
| 労務費スライド | 工事期間中に最低賃金・労務単価が改定された場合に請負代金を調整 | 2024年問題・働き方改革により注目度が上昇 |
民間工事の注文書では「資材価格が○%以上変動した場合、両者協議の上で請負代金を変更する」という条項を追加することで、後のトラブルを防ぐことができます。
社会保険加入義務化への対応(2020年10月〜)
国土交通省の建設業法令遵守ガイドラインによると、令和2年10月1日以降の建設業許可・更新の申請では、社会保険・労働保険に加入していることが許可の要件になっています。注文書を出す前に、取引先の加入状況を確認しておくと安心です。
| 確認事項 | 確認方法 | 未加入の場合の対応 |
|---|---|---|
| 健康保険・厚生年金(法人・常時5人以上の個人事業主は強制加入) | 「建設業社会保険推進・処遇改善連絡協議会」のチェックリスト・建設業許可書で確認 | 加入を求める。ガイドラインは、未加入の業者は、情状によっては建設業法第28条第1項第3号に当たるおそれがあるとしている |
| 雇用保険(1人以上の従業員がいる場合は強制加入) | 雇用保険適用事業所番号で確認(ハローワークにて) | 同上 |
| 労災保険(特別加入含む) | 労災保険番号で確認 | 加入状況を取引先に確認する |
取適法(旧下請法)との関係 — 建設工事の請負は対象外
いわゆる「下請法」は2026年1月1日施行の改正で「取適法(中小受託取引適正化法)」へ改称されましたが、建設業を営む者が請け負う建設工事の全部または一部を他の建設業者に請け負わせる取引は、取適法の「役務提供委託」から明文で除外されています(取適法第2条第4項)。建設工事の下請負を規律するのは建設業法です( 公正取引委員会 取適法の概要 )。
ただし、建設資材の製造委託や、設計・測量など建設工事に当たらない業務の委託は、資本金・従業員数の基準を満たせば取適法の対象になり得ます。この場合は下表の義務が加わります。
| 取適法が適用される場合の主な義務 | 具体的内容 | 違反時のリスク |
|---|---|---|
| 取引条件の明示義務(第4条) | 発注内容・代金・納期・検収期日等を、発注後直ちに書面または電磁的方法で明示 | 勧告・公表対象 |
| 支払期日の遵守(第3条) | 給付の受領日から起算して60日以内の支払い | 遅延利息(年14.6%・第6条)が発生 |
| 受領拒否の禁止(第5条第1項第1号) | 中小受託事業者の責めに帰すべき理由なく給付の受領を拒んではならない | 勧告・公表対象 |
| 不当な減額の禁止(第5条第1項第3号) | 発注後の不当な代金減額の禁止 | 勧告・公表対象 |
| 書類保存義務(第7条) | 給付・給付の受領・代金の支払等を記載した取引記録を2年間保存 | 調査時の資料未提出 |
建設業法上の保存期間は別です。建設業者は営業所ごとに帳簿を備え、注文書・注文請書など請負契約の書面(またはその写し)を添付して保存する義務があります(建設業法第40条の3、同法施行規則第26条第2項第1号)。保存期間は建設工事の目的物の引渡し(請負契約に基づく債権債務が消滅した場合はそのとき)から5年間、発注者と締結した住宅を新築する建設工事は10年間です(同法施行規則第28条第1項)。上表の「2年」は取適法が適用される場合の取引記録の保存期間であり、建設業法上の請負契約書面(注文書・注文請書)の保存期間とは異なるので混同しないでください。
インボイス制度との対応
2023年10月から導入された 国税庁 インボイス制度 では、売手が交付する請求書や納品書などが適格請求書になります(国税庁タックスアンサーNo.6498)。買手が出す注文書は適格請求書に当たりません。取引先の登録番号は、発注のときに確かめて控えておくと、請求書の確認が楽になります。
- 受注者側: 注文請書に自社の登録番号を書く欄を設けてあります・適格請求書発行事業者でない場合は、発注前に伝える
- 発注者側: 注文書に取引先の登録番号確認欄を設ける・登録番号の有効性確認(国税庁公表サイトで照合可)
- 免税事業者などからの仕入: 令和13年(2031年)9月末までは、インボイスの保存がなくても、仕入税額相当額の一定割合を控除できる経過措置があります(国税庁)。7・5・3割の控除は、一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が、その年または事業年度で1億円(改正前は10億円)を超える場合、超えた部分には適用できません。割合の段階は、国税庁の インボイス制度の見直し で確認してください。
- 下請への配慮: 免税事業者を理由とした取引停止・大幅な値引き要請は独占禁止法上のリスク
電子契約・電子注文書の活用
建設業法第19条第3項は、契約の相手方の承諾を得て、情報通信の技術を利用する方法(国土交通省令で定める措置。施行規則第13条の4)を講じたときは、書面による措置を講じたものとみなすと定めています。クラウドサイン・GMOサイン・freeeサイン等の電子契約サービスを使う場合も、相手方の承諾と、この措置に当たる方法が前提です。
- 印紙税: 紙の現物を交付せず電磁的記録でやり取りする場合は、国税庁が課税原因は発生しないとの見解を示しています(後半の関連サービス欄に出典)。紙の請書で必要になる印紙の額は、下表の「電子契約の節約額」のとおりです
- 送付・返送の即時化: 郵送タイムラグなし・即日合意成立
- 保管コスト削減: 紙の保管不要・全文検索可能
- 電子データの保存: 受領した電子注文書を紙に印刷せず電子データのまま保存する場合の要件は、国税庁の電子帳簿保存法の案内で確認してください
- 事前合意: 取引相手方の電子契約利用への同意が必要(建設業法第19条第3項の要件)
下請契約用 vs 元請契約用の使い分け
| 項目 | 元請契約用(発注者→元請) | 下請契約用(元請→下請) |
|---|---|---|
| 規制の根拠 | 建設業法第19条・第19条の3 | 建設業法第19条・第19条の3(建設工事の請負は取適法の対象外) |
| 書面交付義務 | あり(建設業法) | あり(建設業法) |
| 支払期限 | 契約で定める | 元請が特定建設業者で、下請が特定建設業者でなく資本金4,000万円未満の場合は、引渡しの申出の日から50日以内(建設業法第24条の6第1項・施行令第7条の2)。それ以外は、元請が注文者から支払を受けた日から1ヶ月以内(建設業法第24条の3第1項) |
| 一括下請禁止 | 適用あり(発注者承諾なしの丸投げ禁止) | 適用あり(自社施工の義務) |
| 社会保険確認 | —(任意) | 下請の社会保険加入確認が推奨 |
| 特記事項 | — | 下請保護のため「やり直し費用の負担」「不当な値引き禁止」条項を追加推奨 |
注文書・注文請書の印紙税(令和9年3月31日まで軽減措置)
建設工事の請負に関する契約書(工事請負契約書・工事注文請書等)は「第2号文書(請負に関する契約書)」として印紙税の課税対象です( 国税庁 No.7102「請負に関する契約書」 )。本テンプレートの注文書+注文請書のセットでは、契約の成立を証明する注文請書側が原則として課税文書となります(印紙は請書側に貼付・消印)。 国税庁 建設工事請負契約書の印紙税軽減措置 により、令和9年3月31日まで下表のとおり軽減税率が適用されます(軽減率は金額帯により異なり、一律50%ではありません。詳細は下表参照)。紙の現物を交付せず電磁的記録で送る場合の取扱いは、後半の関連サービス欄に国税庁の見解を挙げています。
| 請負金額 | 通常の印紙税額 | 軽減措置(〜令和9年3月31日) | 電子契約の節約額 |
|---|---|---|---|
| 100万円以下 | 200円 | 200円(変更なし) | 200円 |
| 100万円超〜200万円以下 | 400円 | 200円 | 200円 |
| 200万円超〜300万円以下 | 1,000円 | 500円 | 500円 |
| 300万円超〜500万円以下 | 2,000円 | 1,000円 | 1,000円 |
| 500万円超〜1,000万円以下 | 10,000円 | 5,000円 | 5,000円 |
| 1,000万円超〜5,000万円以下 | 20,000円 | 10,000円 | 10,000円 |
| 5,000万円超〜1億円以下 | 60,000円 | 30,000円 | 30,000円 |
| 1億円超〜5億円以下 | 100,000円 | 60,000円 | 60,000円 |
注意: 印紙税は「契約の成立」を証明する文書にかかります。注文書+注文請書の往復で契約を成立させる一般的な運用では、契約の成立を証明する注文請書側が課税文書となり、注文書側は契約の申込みを証するにとどまる限り課税対象外です(国税庁No.7102・No.7118)。ただし、注文書に双方の署名または押印がある場合や、基本契約書に基づき自動的に契約が成立する形・見積書に基づく申込みで、別に請書を作成する旨の記載がないものは、注文書も課税文書になります(質疑応答事例「工事注文書等」)。本テンプレートの注文書は、注文者だけが記名押印し、別に請書を作成する旨を書いてあります。具体的な判断は所轄税務署または税理士に確認してください。
工事請負契約書への切り替え時期
注文書+注文請書で対応できる範囲には限界があります。以下のいずれかに該当する場合は、より詳細な規定が可能な工事請負契約書への切り替えを検討してください。
| 切り替えを推奨する状況 | 理由 | 対応書類 |
|---|---|---|
| 許可が必要になる規模の工事(請負代金500万円以上、建築一式は1,500万円以上が目安。建設業法施行令第1条の2) | 条件を細かく定めたいときは、請負契約書のほうが書きやすい | 工事請負契約書 |
| 工期が3ヶ月を超える長期工事 | 資材価格変動・設計変更リスクが高まる。スライド条項の詳細規定が必要 | 工事請負契約書 |
| 複数の専門工事が絡む複合工事 | 各工種の責任範囲・引渡し時期を明確にする必要がある | 工事請負契約書 |
| 追加変更工事の可能性が高い工事 | 変更手続き・追加費用の合意を書面化する条項が必要 | 工事請負契約書 + 変更合意書 |
| 公共工事・大手企業からの発注 | 発注者側が正式な請負契約書を要求する場合がほとんど | 公共工事標準請負契約約款準拠の契約書 |
よくある失敗と対処法
失敗1: 注文請書を受領する前に着工してしまう
注文書を発行したが、注文請書を受け取る前に下請業者が工事を開始してしまうケースは建設業で頻繁に発生します。
- リスク: 契約書面を相互に交付する前に工事に着手するのは、国土交通省のガイドラインが建設業法第19条第1項違反の例に挙げる形(原則として下請工事の着工前に交付)。後に工事内容・代金の争いが発生した場合に元請・下請双方が不利になる
- 対処法: 注文書の「工事着手日」を注文請書受領後の日付に設定し、注文請書が届くまでは資材搬入・現場準備等の準備作業のみ認める運用を明文化する
失敗2: 追加工事の注文書を取り交わしていない
口頭で「あれもついでにやって」と追加工事を依頼し、追加の注文書を発行しないまま工事が完了するケースは費用未払い・トラブルの典型例です。
- リスク: 追加工事の費用を証明する書面がないため、発注者から「言った覚えはない」と言われると請求できなくなる
- 対処法: 追加・変更工事は1件ごとに追加注文書(または変更合意書)を発行する運用を徹底する。少額の追加でも書面化が原則
失敗3: 支払条件が曖昧で代金未払いが発生する
「完成後に支払う」という大まかな記載しかなく、「完成の確認基準」「支払タイミング」で争いになるケースです。
- リスク: 発注者が「まだ完成していない」と言い続けて代金を支払わない、いわゆる「支払いしぶり」のリスク
- 対処法: 「完成確認書の交付から○日以内に支払う」と明記し、完成確認の方法(発注者立会い検査・書面交付等)も具体的に規定する
失敗4: 下請業者が社会保険未加入だった
下請業者が社会保険に未加入のまま工事を実施し、元請の許可更新・入札参加資格審査時に問題になるケースです。
- リスク: 未加入の業者は、情状によっては建設業法第28条第1項第3号に当たるおそれがある(国土交通省のガイドライン)
- 対処法: 注文書発行前に下請業者の社会保険加入状況を確認するチェックリストを運用する。施工体制台帳にも保険加入状況を記録する
関連サービス・SaaS比較
注文書を紙・エクセルで管理すると、発行履歴の検索・注文請書の受領確認・工事との紐づけが困難になります。月10件以上の注文書を発行する建設業者は、SaaSへの移行で管理工数を大幅に削減できます。
紙の注文請書(本テンプレートの運用では原則として課税文書側)は、上表のとおり軽減措置後でも印紙税がかかります。一方、注文請書を電磁的記録(PDF等)に変換して電子メールで送信し、現物を交付しない形で完結させる場合は扱いが異なります。 国税庁(福岡国税局)文書回答事例 は、まさにこの「注文請書を電磁的記録に変換して電子メールで送信する」ケースを取り上げ、印紙税法上の課税文書の「作成」(=現物の交付)に該当しないため印紙税の課税原因は発生しないとの見解を示しています。 国税庁「コミットメントライン契約に関する印紙税の取扱い」 でも同様に「実際に文書が交付されませんから、課税物件は存在しないこととなり、印紙税の課税原因は発生しません」と説明されています。この扱いは条文に明記された規定ではなく、国税庁の実務上の見解に基づくものです。電子メール送信後に注文請書の現物を別途交付した場合は、その現物に印紙税が課されます。
注文書・注文請書を電子化して、印紙税をかけない
KANBEI SIGNなら注文書・注文請書の作成から電子署名・保管までオンラインで一元管理できます。現物を紙で交付しない電子契約は、印紙税の課税原因が発生しません(国税庁の実務上の解釈。上記参照)。
- 注文書・注文請書の作成・電子署名・保管を一元管理
- 郵送・押印が不要で、発行から受領確認までがスピーディー
- 現物を交付しない電子契約は印紙税の課税原因が発生しない(国税庁の実務上の解釈)
関連テンプレート
- 工事請負契約書テンプレート(建設業法第19条1項の16項目のチェック欄つき)
- 安全書類(グリーンファイル)テンプレート(作業員名簿・施工体制台帳・再下請負通知書)
- 工事見積書テンプレート(自動計算式入り・6工事種別同梱)
- 工程表テンプレート エクセル(年間サマリ50工程+月別ガントチャート12ヶ月)
- 発注書テンプレート(汎用)
- 作業月報テンプレート 建設業(出面連動・元請報告対応)
注文書だけで工事を始めても大丈夫ですか?
注文書と注文請書の往復で契約が成立しますか?
印紙税は注文書にもかかりますか?
注文書と発注書の違いは何ですか?
電子契約サービスで注文書を発行できますか?
建設業法第19条(書面交付義務)に違反するとどうなりますか?
取適法(旧下請法)も同時に適用されますか?
インボイス制度との関係は?
建設業の社会保険加入義務化と注文書の関係は?
一括下請負禁止と注文書の関係は?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-10-14 確認時点)。
- 国交省 建設業法
- 国土交通省 建設省経建発第132号「注文書及び請書による契約の締結について」(最終改正 令和7年9月30日国不建第81号)
- 公正取引委員会 取適法(旧下請法)
- 国税庁 インボイス制度
- 国税庁 建設工事請負契約書の印紙税軽減措置
- 国税庁 No.7102「請負に関する契約書」(工事注文請書は第2号文書に該当する旨の記載)
- 国税庁 No.7118「申込書、注文書、依頼書等と表示された文書の取扱い」
- 国税庁 質疑応答事例「工事注文書等」
- 国税庁 その他法令解釈に関する情報「コミットメントライン契約に関して作成する文書に対する印紙税の取扱い」(問2)
- 国税庁(福岡国税局)文書回答事例「請負契約に係る注文請書を電磁的記録に変換して電子メールで送信した場合の印紙税の課税関係について」
- 国土交通省 建設業法令遵守ガイドライン(元請負人と下請負人の関係に係る留意点)
- 国税庁 No.7108「不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」
- 国税庁 No.6498「適格請求書等保存方式(インボイス制度)の概要」
- 国税庁 インボイス制度の見直し
- 国税庁 インボイス制度について(特設サイト)
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。