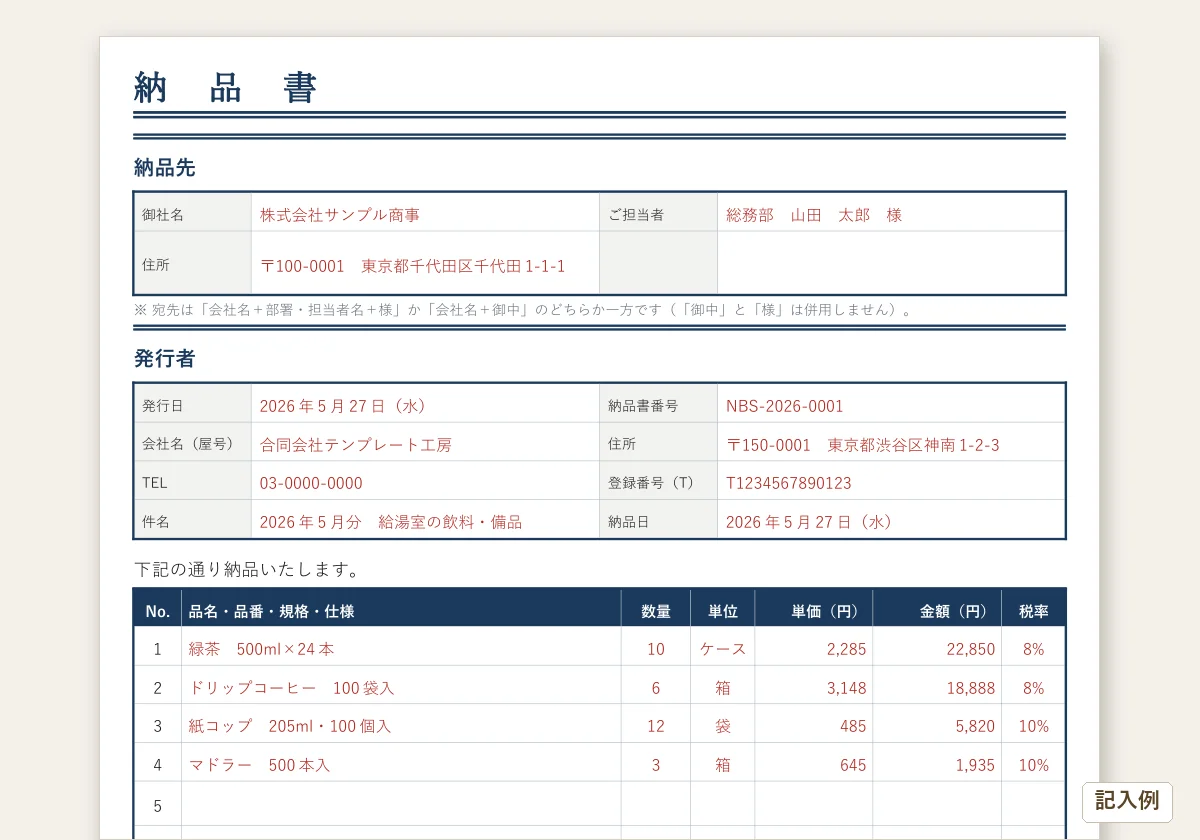
- 納品書テンプレートをエクセル(税率ごとの消費税を自動計算)・Word・PDF形式で無料ダウンロードできる(会員登録不要)
- 見積書→発注書→納品書→受領書→検収書→請求書の取引フローにおける納品書の位置づけがわかる
- インボイス制度での納品書の扱い(記載事項を満たせば納品書も適格請求書になる・請求書と2枚で満たすときの条件)と、免税事業者からの仕入れの経過措置の見直し(令和8年度税制改正)がわかる
- 書き方ガイド(必須項目・NG例・場面別)・電子帳簿保存法・取適法60日ルール・FAQ10問を収録
1. 納品書とは何か(取引フローにおける位置づけ)
納品書は「商品やサービスを引き渡した事実を記録する書類」です。受注者(売主)が作成して発注者(買主)へ渡す書類で、下の表の取引の流れでは④にあたります。
取引書類の全体フロー(図解)
| ステップ | 書類名 | 作成者 | 目的・タイミング |
|---|---|---|---|
| ① 見積依頼 | 見積依頼書(RFQ) | 発注者(買主) | 相見積もりを取るために条件を伝える書類 |
| ② 見積提示 | 見積書 | 受注者(売主) | 金額・納期・条件を回答する書類 |
| ③ 発注確定 | 発注書 | 発注者(買主) | 見積内容で注文する書類(見積書が申込みにあたれば、発注書で契約成立。そうでなければ注文請書などの承諾で成立) |
| ④ 納品 | 納品書(本ページ) | 受注者(売主) | 約束した商品・サービスを渡したことの記録 |
| ⑤ 受領確認 | 受領書 | 発注者(買主) | 受け取った側が受け取りを認める書類 |
| ⑥ 検収合格 | 検収書 | 発注者(買主) | 中身を確認し、問題なしとして請求を認める書類 |
| ⑦ 請求 | 請求書 | 受注者(売主) | 代金の支払いを求めるインボイス対応書類 |
この一連の書類はどれも作成そのものが法律で義務づけられているわけではありません(納品書や請求書を適格請求書として交付する場面を除く。3章)。それでも、数量の食い違いや代金未払いなど、後から起こりがちなもめ事を防ぐための記録として使われています。
納品書と請求書の違い
| 比較項目 | 納品書 | 請求書 |
|---|---|---|
| 目的 | 納品事実の通知 | 代金の支払い要求 |
| 法的効力 | 引渡し事実の証拠 | 支払い請求権の行使 |
| 発行タイミング | 商品・サービス引渡し時 | 締日・納品後・都度 |
| インボイス制度 | 消費税法第57条の4第1項の6つの記載事項を満たせば適格請求書になる(登録番号を持つ事業者が交付する場合) | 同じ(書類の名前は問わない・国税庁 インボイスQ&A 問25) |
| 印紙税 | 物品の受け渡しを書くだけなら課税文書ではない。ただし相済・了・領収など、代金を受け取った旨を書くと第17号文書(受取書)に当たる(売上代金で5万円未満は非課税) | 代金を受け取った旨を書かなければ同じ。書いた場合は受取書として扱われうる(国税庁 質疑応答 19/10 は「お買上票」「納品書」等を例示) |
| 保管義務 | 法人7年・個人事業者(青色申告)5年。消費税の課税事業者が仕入税額控除のために保存するもの・交付した適格請求書の写しは7年 | 法人7年・個人事業者(青色申告)5年。仕入税額控除のために保存する請求書等・交付した適格請求書の写しは7年 |
印紙税の課税対象となる受取書は、金銭又は有価証券の受取書に限られていますので、物品の受取書などは課税文書にはなりません。
ですから、「領収書」、「受取書」と記載された文書はもちろんのこと「仮領収書」や「レシート」と称されるものや、相済、了、領収等と記載された「お買上票」、「納品書」等も第17号文書(金銭又は有価証券の受取書)に該当します(基通別表第一第17号文書の1及び2)。
出典: 国税庁 質疑応答事例(印紙税)金銭又は有価証券の受取書の意義 (令和7年8月1日現在の法令・通達等に基づいて作成しています。)
売上代金の受取書の場合
5万円未満のもの 非課税
出典: 国税庁タックスアンサー No.7105 金銭又は有価証券の受取書、領収書 (令和8年4月1日現在法令等)
メールで送った電子データ(PDF など)は、印紙税の「文書」に含まれません。国税庁の質疑応答(注文請書の例)は「電磁的記録は文書に含まれません」としています。
印紙税の課税対象となるのは、課税物件表の物件名欄に掲げられている文書であり、電磁的記録は文書に含まれません。
したがって、おたずねの電磁的記録に印紙税は課税されません。
出典: 国税庁 質疑応答事例(印紙税)取引先にメール送信した電磁的記録(注文請書の例) (令和7年8月1日現在の法令・通達等に基づいて作成しています。)
2. 納品書の必須記載項目(7項目・NG例付き)
納品書を適格請求書として使わないなら、法令で決まった記載事項はありません。下の7項目は、実務でよく使われる項目です(本テンプレートにはこの7項目の欄があります)。納品書を適格請求書(インボイス)として使う場合は、これとは別に、消費税法第57条の4第1項の6つの記載事項がすべて必要です(表のあとに一覧)。
| # | 記載項目 | 補足・ポイント | よくあるNG例 |
|---|---|---|---|
| 1 | 書類名(納品書) | 「納品書」と明記する。「納品確認書」「納品のご案内」でも可 | 書類名がない(何の書類か不明) |
| 2 | 発行日・納品日 | 発行日と実際の納品日が異なる場合は両方記載。適格請求書として使う場合、納品日(取引の年月日)は記載事項の1つ(第2号) | 日付なし(いつ納品したかが分からず、支払期日を数え始める受領日とも照らし合わせられない) |
| 3 | 納品先(宛名) | 会社名・担当者名・住所を正確に記載。「御中」「様」の使い分けに注意 | 「御中」「様」の使い分けミス・担当部署の省略 |
| 4 | 発行者情報 | 会社名・住所・電話番号。登録番号(T番号)は、納品書を適格請求書として使うなら必須(第1号)、使わないなら任意 | 担当者名のみで会社名が不明・電話番号なし |
| 5 | 品名・数量・単位 | 品番・規格・仕様も記載するとトラブル防止に有効。「商品一式」は避ける | 「商品一式」のみで品名不明・単位(個/本/式)の記載なし |
| 6 | 単価・金額・合計(消費税内訳) | 税抜・税込どちらでも可(第4号は「税抜価額」と「税込価額」のどちらかの合計)。適格請求書として使うなら、税率ごとの合計・適用税率・消費税額等が必要。消費税額は税率ごとに1回だけ端数処理する(国税庁 インボイスQ&A 問57) | 消費税の税率・内訳が不明・税抜/税込の区別なし・品目ごとに消費税を端数処理して合計している |
| 7 | 納品書番号 | 連番管理で追跡性を確保(例: NBS-2026-001)。受領書・請求書との照合に必須 | 番号なし(複数枚あると管理不能・返品時に特定できない) |
適格請求書として使う場合の6つの記載事項(消費税法第57条の4第1項)
| 号 | 記載事項 | 本テンプレートの欄 |
|---|---|---|
| 一 | 適格請求書発行事業者の氏名又は名称及び登録番号 | 発行者の「会社名(屋号)」「登録番号(T)」 |
| 二 | 課税資産の譲渡等を行つた年月日(まとめて作る場合は一定の期間) | 「納品日」 |
| 三 | 資産又は役務の内容(軽減対象の場合は、資産の内容及び軽減対象である旨) | 「品名・品番・規格・仕様」と「税率」の欄、「税率欄が「8%」の品目は軽減税率対象品目です。」の注記 |
| 四 | 税抜価額又は税込価額を税率の異なるごとに区分して合計した金額及び適用税率 | 「10%対象 合計(税抜)」「8%対象 合計(税抜)」 |
| 五 | 消費税額等(税率ごとに区分して合計した金額ごとに計算) | 「消費税(10%)」「消費税(8%)」(エクセルは税率ごとに1回だけ ROUND) |
| 六 | 書類の交付を受ける事業者の氏名又は名称 | 納品先の「御社名」 |
Word・PDF・エクセルのどれにも6つの欄があります。ただし、適格請求書になるのは登録番号を持つ事業者(適格請求書発行事業者)が交付する場合だけです。登録していない事業者がこの欄を埋めても、適格請求書にはなりません。消費税額の端数は、1枚の納品書につき税率ごとに1回だけ処理します(切上げ・切捨て・四捨五入のどれでもよい)。本テンプレートのエクセルは四捨五入(ROUND)にしています。
第五十七条の四 適格請求書発行事業者は、国内において課税資産の譲渡等(第七条第一項、第八条第一項その他の法律又は条約の規定により消費税が免除されるものを除く。以下この条において同じ。)を行つた場合(第四条第五項の規定により資産の譲渡とみなされる場合、第十七条第一項又は第二項本文の規定により資産の譲渡等を行つたものとされる場合その他政令で定める場合を除く。)において、当該課税資産の譲渡等を受ける他の事業者(第九条第一項本文の規定により消費税を納める義務が免除される事業者を除く。以下この条において同じ。)から次に掲げる事項を記載した請求書、納品書その他これらに類する書類(以下第五十七条の六までにおいて「適格請求書」という。)の交付を求められたときは、当該課税資産の譲渡等に係る適格請求書を当該他の事業者に交付しなければならない。ただし、当該適格請求書発行事業者が行う事業の性質上、適格請求書を交付することが困難な課税資産の譲渡等として政令で定めるものを行う場合は、この限りでない。
一 適格請求書発行事業者の氏名又は名称及び登録番号(第五十七条の二第四項の登録番号をいう。次項第一号及び第三項第一号において同じ。)
二 課税資産の譲渡等を行つた年月日(課税期間の範囲内で一定の期間内に行つた課税資産の譲渡等につきまとめて当該書類を作成する場合には、当該一定の期間)
三 課税資産の譲渡等に係る資産又は役務の内容(当該課税資産の譲渡等が軽減対象課税資産の譲渡等である場合には、資産の内容及び軽減対象課税資産の譲渡等である旨)
四 課税資産の譲渡等に係る税抜価額(対価として収受し、又は収受すべき一切の金銭又は金銭以外の物若しくは権利その他経済的な利益の額とし、課税資産の譲渡等につき課されるべき消費税額及び当該消費税額を課税標準として課されるべき地方消費税額に相当する額を含まないものとする。次項第四号及び第三項第四号において同じ。)又は税込価額(対価として収受し、又は収受すべき一切の金銭又は金銭以外の物若しくは権利その他経済的な利益の額とし、課税資産の譲渡等につき課されるべき消費税額及び当該消費税額を課税標準として課されるべき地方消費税額に相当する額を含むものとする。次項第四号及び第三項第四号において同じ。)を税率の異なるごとに区分して合計した金額及び適用税率(第二十九条第一号又は第二号に規定する税率に七十八分の百を乗じて得た率をいう。次項第五号及び第三項第五号において同じ。)
五 消費税額等(課税資産の譲渡等につき課されるべき消費税額及び当該消費税額を課税標準として課されるべき地方消費税額に相当する額の合計額として前号に掲げる税率の異なるごとに区分して合計した金額ごとに政令で定める方法により計算した金額をいう。)
六 書類の交付を受ける事業者の氏名又は名称
第七十条の十 法第五十七条の四第一項第五号に規定する政令で定める方法は、次の各号に掲げる方法のいずれかとする。この場合において、当該各号に掲げる方法により算出した金額に一円未満の端数が生じたときは、当該端数を処理するものとする。
一 法第五十七条の四第一項第四号に規定する課税資産の譲渡等に係る税抜価額を税率の異なるごとに区分して合計した金額に百分の十(当該合計した金額が軽減対象課税資産の譲渡等に係るものである場合には、百分の八)を乗じて算出する方法
二 法第五十七条の四第一項第四号に規定する課税資産の譲渡等に係る税込価額を税率の異なるごとに区分して合計した金額に百十分の十(当該合計した金額が軽減対象課税資産の譲渡等に係るものである場合には、百八分の八)を乗じて算出する方法
適格請求書の記載事項である消費税額等に1円未満の端数が生じる場合は、一の適格請求書につき、税率ごとに1回の端数処理を行う必要があります(消令70の10、基通1-8-15)。なお、切上げ、切捨て、四捨五入などの端数処理の方法については、任意の方法とすることができます。
(注)一の適格請求書に記載されている個々の商品ごとに消費税額等を計算し、1円未満の端数処理を行い、その合計額を消費税額等として記載することは認められません。
出典: 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」 問57(適格請求書に記載する消費税額等の端数処理)
- 納品書番号と対応する発注書番号: 複数取引の照合が容易になる(例: 発注書番号 PO-2026-035 に対する納品書)
- 配送方法・追跡番号: 宅配便利用時は業者名・伝票番号を記載しておくと問い合わせが減る
- 適格請求書発行事業者の登録番号(T番号): 納品書を適格請求書として使わないなら任意。使うなら上の第1号のとおり必須
- 備考欄: 「検品後に受領書をご返送ください」「〇〇年〇月分まとめ納品」などの注記
3. インボイス制度(適格請求書)と納品書の関係(2026年10月から経過措置縮小)
インボイス制度(適格請求書等保存方式)では、記載事項を満たした納品書は、そのまま適格請求書になります。消費税法第57条の4第1項は、適格請求書を「次に掲げる事項を記載した請求書、納品書その他これらに類する書類」と定めていて、国税庁のQ&A(問25)も、書類の名前を問わないとしています。記載事項を満たさない納品書は、それだけでは適格請求書になりません。
適格請求書の様式は、法令等で定められていません。適格請求書として必要な次の事項が記載された書類(請求書、納品書、領収書、レシート等)であれば、その名称を問わず、適格請求書に該当します(消法57の4①、基通1-8-1)。
インボイス制度における納品書の位置づけ
| 書類 | 適格請求書として使えるか | 備考 |
|---|---|---|
| 6つの記載事項をすべて満たす納品書 | 可 | 登録番号を持つ事業者(適格請求書発行事業者)が交付する場合。書類の名前は問わない(問25) |
| 記載事項を満たさない納品書 | それだけでは 不可 | 請求書など他の書類と合わせて記載事項を満たせば可(下の「納品書 + 請求書」の条件) |
| 請求書のみ | 可(登録番号が必要) | 消費税法第57条の4第1項の6つの記載事項を満たした場合 |
| 納品書 + 請求書(2枚一体) | 可(条件あり) | 書類どうしの関連が明確で、取引内容を正確に認識できること(例: 請求書に納品書番号を書く)。消費税額等を納品書に書くなら、納品書ごとに税率ごとに1回の端数処理(問67) |
| 納品書兼請求書 | 可(登録番号が必要) | 1枚で6つの記載事項を満たす書式 |
適格請求書とは、必要な事項が記載された請求書、納品書等の書類をいいますが、一の書類のみで全ての記載事項を満たす必要はなく、交付された複数の書類相互の関連が明確であり、適格請求書の交付対象となる取引内容を正確に認識できる方法(例えば、請求書に納品書番号を記載する方法など)で交付されていれば、これら複数の書類に記載された事項により適格請求書の記載事項を満たすことができます(基通1-8-1)。
この場合、納品書に「税率ごとに区分した消費税額等」を記載するため、納品書につき税率ごとに1回の端数処理を行うこととなります。
出典: 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」 問67(複数書類で適格請求書の記載事項を満たす場合の消費税額等の端数処理)
軽減税率(8%)の品目は、その品目が軽減税率の対象であることが分かるように書きます。国税庁のタックスアンサー(No.6625)は、記号を付ける方法のほか、商品を税率ごとに区分して表示する方法なども挙げています。本テンプレートは、品目ごとの「税率」欄に「8%」と書き、凡例「税率欄が「8%」の品目は軽減税率対象品目です。」を添える形にしています。
(4)軽減税率対象品目であることを明らかにする必要があるため、軽減税率対象品目に「※」や「☆」等の記号を記載する方法のほか、例えば、同一請求書内で、商品を税率ごとに区分し、区分した商品が軽減税率の対象であることを表示する方法や、税率ごとに請求書を分けて発行する方法があります。
出典: 国税庁タックスアンサー No.6625 適格請求書等の記載事項 (令和8年4月1日現在法令等)
経過措置(免税事業者などからの仕入れ)
免税事業者など、適格請求書発行事業者以外の者からの仕入れについては、仕入税額の一定割合を控除できる経過措置があります。令和8年度税制改正で、この経過措置は適用期限が2年延長され、控除できる割合が見直されました。2026年(令和8年)10月1日から、控除できる割合は80%から70%に下がっています。国税庁の特設ページは、期間と割合を次のように示しています( 国税庁 インボイス制度 令和8年度税制改正の特設ページ(経過措置の時系列の図・図の説明文) )。
| 課税仕入れを行った期間 | 控除できる割合 |
|---|---|
| 2023年(令和5年)10月1日から3年間 | 80% |
| 2026年(令和8年)10月1日から2年間 | 70% |
| 2028年(令和10年)10月1日から2年間 | 50% |
| 2030年(令和12年)10月1日から1年間 | 30% |
| 2031年(令和13年)10月1日以降 | 控除不可 |
改正前は、令和8年10月から3年間50%、その後0%となる予定でした(同じ図の説明文)。経過措置を使うには、区分記載請求書等と同様の事項が記載された請求書等と、経過措置の適用を受ける旨を書いた帳簿の保存が必要です( 国税庁「令和8年度税制改正特集」(PDF・7・5・3割控除) )。
令和元年10月1日から4年間は全額控除可能、令和5年10月1日から3年間は80%控除可能、令和8年10月1日から2年間は70%控除可能、令和10年10月1日から2年間は50%控除可能、令和12年10月1日から1年間は30%控除可能、令和13年10月1日以降は控除不可。
改正前は令和8年10月から3年間50%で、その後0%となる予定だった。
免税事業者などインボイス発行事業者以外の者から行った課税仕入れにつき、その一定割合を控除できる経過措置について、適用期限を2年間延長した上で、以下のとおり控除可能割合が見直されました。
7・5・3割控除については、一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が、その年又は事業年度で1億円(改正前:10億円)を超える場合には、その超えた部分の課税仕入れについて適用できません。
※令和8年10月1日以後に開始する課税期間から適用されます。
インボイス制度の開始から、免税事業者等からの課税仕入れに係る仕入税額控除について時系列でまとめると以下のとおりです。
この経過措置による仕入税額控除の適用に当たっては、免税事業者等から受領する区分記載請求書等と同様の事項が記載された請求書等の保存とこの経過措置の適用を受ける旨(「80%控除」・「7・5・3割控除」を受ける課税仕入れである旨)を記載した帳簿の保存が必要です。
取引先が適格請求書発行事業者かどうかは、国税庁の適格請求書発行事業者公表サイトで、登録番号から照会できます( 国税庁 適格請求書発行事業者公表サイト(登録番号の照会) )。免税事業者と継続取引がある場合は、取引先の登録状況を確かめてから、取引条件を話し合っておくと安心です。
消費税額を自動計算(keisan-navi.jp)
納品書に記載する消費税額(10%・8%軽減税率)を自動計算できます。税込から税抜の逆算にも対応。
消費税を計算する4. 納品書の書き方ガイド(場面別チェックポイント)
取引の種類によって、納品書に記載すべき内容が変わります。主要な4場面の書き方と、よくある失敗事例をあわせて解説します。
場面①:物品(商品・製品)の納品
最も基本的なケースです。品番・仕様・色・サイズまで詳しく記載すると、後日の返品・交換トラブルを防げます。
- 品名欄: 商品名のみでなく、型番・品番・規格(例: 商品名 XY-100 ブラック Sサイズ)
- 数量・単位: 「個」「本」「箱」「セット」等、単位を明示する
- 単価: 税抜単価を記載し、消費税を別行で記載するのが明瞭
- 税率: 飲食料品など軽減税率(8%)の品目は「税率」欄に「8%」と書き、10%の品目と分けて合計する
- 備考欄: 出荷方法(宅配便・直送等)・配送業者・追跡番号を記載しておくと問い合わせが激減する
- よくある失敗: 「〇〇商品一式」のみ記載 → 後日「注文した色と違う」「数が足りない」のトラブルに発展する
場面②:サービス・役務の納品(フリーランス向け)
Webデザイン・ライティング・コンサルなどの役務は「成果物」または「提供期間」を明確にします。
- 品名欄: 業務名(例: Webサイトデザイン制作 / 原稿執筆 3,000字×5本 / コンサルティング 2時間)
- 数量・単位: 「式」「件」「時間」「文字」等、業務単位に合わせる。「一式」にする場合も内訳メモを添付する
- 納品物の明細: 備考欄に成果物リスト(ファイル名・URL・バージョン番号)を記載する
- 源泉徴収税: 個人(居住者)に原稿料などを支払う側は、所得税および復興特別所得税を源泉徴収します。税額は、支払金額が100万円以下なら支払金額×10.21%、100万円を超えるなら(支払金額−100万円)×20.42%+102,100円です(国税庁 No.2795)。法人への支払や、報酬の種類によっては対象になりません。対象かどうかは支払う側が国税庁の案内で確かめます。金額を書くなら請求書に書くのが一般的です
- よくある失敗: 成果物の特定が曖昧で「思っていたのと違う」と言われるトラブル。業務範囲・成果物の詳細を納品書に書き込む習慣をつける
居住者である作家に原稿料を支払うときや大学教授などに講演料を支払うときは、報酬・料金等として所得税および復興特別所得税(令和9年分以後は所得税、防衛特別所得税および復興特別所得税。以下同じです。)を源泉徴収しなければなりません。
100万円以下 A×10.21%
100万円超 (A-100万円)×20.42%+102,100円
出典: 国税庁タックスアンサー No.2795 原稿料や講演料等を支払ったとき (令和8年4月1日現在法令等)
場面③:継続取引(月次まとめ納品)
毎月納品が続く場合は「月次まとめ納品書」として一括発行できます。
- 件名欄: 「2026年5月度 納品分」のように対象月を明記
- 備考欄: 個別納品日・納品物名を一覧として記載(複数件をまとめる場合)
- 締め日との整合: 月末締め翌月末払いの場合、「5月31日締め」の旨を備考に記載しておくと混乱を防げる
- 取適法(旧下請法)の注意点: 取適法の対象になる取引では、支払期日は受領日から起算して60日以内。月単位の締切制度について、公正取引委員会は「受領後60日以内」を「受領後2か月以内」として運用している(取適法テキスト)。まとめた納品のうち、いちばん早い受領日から数えて確かめる
- 適格請求書として使う場合: 1か月分をまとめて作る納品書では、取引の年月日として「一定の期間」(例: 2026年5月1日〜31日)を書ける(消費税法第57条の4第1項第2号)
場面④:建設・工事・設備工事の納品
建設工事の請負は、取適法ではなく建設業法のルールを確かめる場面です。取適法第2条第4項は、建設業を営む者が請け負う建設工事を他の建設業を営む者に請け負わせることを、「役務提供委託」から除いています。
第二条 4 この法律で「役務提供委託」とは、事業者が業として行う提供の目的たる役務の提供の行為の全部又は一部を他の事業者に委託すること(建設業(建設業法(昭和二十四年法律第百号)第二条第二項に規定する建設業をいう。以下この項において同じ。)を営む者が業として請け負う建設工事(同条第一項に規定する建設工事をいう。)の全部又は一部を他の建設業を営む者に請け負わせることを除く。)をいう。
- 工事名・現場住所: 「〇〇ビル改修工事 ○○階内装工事」など、工事名と現場住所を必ず記載
- 工事完了確認書との関係: 建設工事では「納品書」ではなく「工事完了確認書」を発行するケースが多い。書類の名称と役割を発注者と事前に合わせておく
- 検収書との関係: 工事完了→発注者検収→検収書発行→請求書受理という流れが一般的。検収書発行前に請求書を出しても受理されない契約条項に注意
- 建設業法第20条(見積期間)との連動: 見積段階から遡って、工事規模に応じた適正見積期間(500万円以上5,000万円未満は10日以上)が守られているか確認
5. 取適法(旧下請法)と納品書・支払期日のルール
2026年1月1日に施行された取適法(中小受託取引適正化法・旧下請法の改正版)では、納品書に関連する支払期日について重要なルールが定められています( 公正取引委員会 中小受託取引適正化法(取適法) )。
| 項目 | ルール | 根拠 |
|---|---|---|
| 支払期日の上限 | 物品等の受領日から起算して60日以内(できる限り短い期間内) | 取適法 第3条第1項 |
| 60日の起算点 | 検収完了日ではなく「受領日(納品受取日)」 | 「検査をするかどうかを問わず」受領した日から起算と明記(第3条第1項) |
| 遅延利息 | 支払期日までに支払わなかった場合、受領日から60日を経過した日から支払日までの日数に応じて、年率14.6%の遅延利息 | 取適法 第6条第1項(率は公正取引委員会規則。年率は取適法テキストの記載) |
| 手形払いの禁止 | 代金の支払に手形を交付することは、支払遅延として禁止(2026年1月1日以後の発注から) | 取適法 第5条第1項第2号・取適法テキスト |
第三条 製造委託等代金の支払期日は、委託事業者が中小受託事業者の給付の内容について検査をするかどうかを問わず、委託事業者が中小受託事業者の給付を受領した日(役務提供委託又は特定運送委託の場合にあつては、中小受託事業者からその委託に係る役務の提供を受けた日。以下同じ。)から起算して、六十日の期間内において、かつ、できる限り短い期間内において、定められなければならない。
第五条 委託事業者は、中小受託事業者に対し製造委託等をした場合は、次に掲げる行為(役務提供委託又は特定運送委託をした場合にあつては、第一号及び第四号に掲げる行為を除く。)をしてはならない。
二 製造委託等代金をその支払期日の経過後なお支払わないこと(当該製造委託等代金の支払について、手形を交付すること並びに金銭及び手形以外の支払手段であつて当該製造委託等代金の支払期日までに当該製造委託等代金の額に相当する額の金銭と引き換えることが困難であるものを使用することを含む。)。
令和8年1月1日から取適法が施行され、同日以後の発注に係る製造委託等代金の支払に手形を交付することが禁止されること。
第六条 委託事業者は、製造委託等代金の支払期日までに製造委託等代金を支払わなかつたときは、中小受託事業者に対し、中小受託事業者の給付を受領した日から起算して六十日を経過した日から支払をする日までの期間について、その日数に応じ、当該未払金額に公正取引委員会規則で定める率を乗じて得た金額を遅延利息として支払わなければならない。
出典: 取適法 第6条第1項(遅延利息)
遅延利息の率は、製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律第六条第一項及び第二項の率を定める規則(167ページ、資料4参照)により、年率14.6%と定められている。
- 納品書の受領日が起算点: 検収に10日かかっても、受領日から60日以内が支払期日の上限
- 月末締め翌月末払い: 月単位の締切制度は「受領後2か月以内」として運用されている(例: 5月末受領→7月末払いはこの運用の範囲内)
- 手形での支払はすでに禁止: 2026年1月1日以後の発注分は、手形を交付して支払うことができない。手形以外の支払手段も、支払期日までに代金の額の金銭と引き換えることが困難なものは同じく禁止(第5条第1項第2号)
- 価格協議: 中小受託事業者が代金の額について協議を求めたのに、協議に応じず、または必要な説明や情報の提供をせずに、一方的に代金の額を決定することは禁止(第5条第2項第4号)
- 詳細・個別事案は弁護士・公正取引委員会に確認することを推奨
本法の運用に当たっては、「受領後60日以内」の規定を「受領後2か月以内」として運用しており、大の月(31日)も小の月(30日)も同じく1か月として運用しているため、支払遅延として問題とはしていない
第五条 2 委託事業者は、中小受託事業者に対し製造委託等をした場合は、次に掲げる行為(役務提供委託又は特定運送委託をした場合にあつては、第一号に掲げる行為を除く。)をすることによつて、中小受託事業者の利益を不当に害してはならない。
四 中小受託事業者の給付に関する費用の変動その他の事情が生じた場合において、中小受託事業者が製造委託等代金の額に関する協議を求めたにもかかわらず、当該協議に応じず、又は当該協議において中小受託事業者の求めた事項について必要な説明若しくは情報の提供をせず、一方的に製造委託等代金の額を決定すること。
6. 電子帳簿保存法と納品書の保管方法(2024年1月以後の電子取引は電子データを保存・猶予措置あり)
2024年(令和6年)1月に区切りを迎えたのは、帳簿や書類の電子化全般ではなく、電子でやり取りした(送った・受け取った)取引データ(電子取引。取引に関して受領し、又は交付する書類に通常記載される事項の授受を電磁的方式により行う取引= 電子帳簿保存法 第2条第5号(電子取引) )の扱いです。電子データを出力した書面で保存する措置は令和4年1月1日以後の電子取引について廃止され、令和5年12月31日までは宥恕措置で事実上認められていました。2024年(令和6年)1月以後に電子で受け取った納品書は、電子データそのものを保存します。要件に従って保存できない相当の理由がある場合の猶予措置もありますが、その場合も出力書面だけの保存は認められていません( 国税庁 電子帳簿保存法一問一答〔電子取引関係〕(令和6年1月以後の電子取引の猶予措置) )。紙で受け取った納品書のスキャナ保存は、これとは別の制度です(下の「紙で受け取った納品書をスキャンして保存する場合」)。
令和4年1月1日以後に行う電子取引の取引情報に係る電磁的記録については、令和3年度の税制改正により、電磁的記録を出力した書面等を保存する措置は廃止されましたので注意してください。
令和4年度の税制改正において整備された「電子取引の取引情報に係る電磁的記録の保存への円滑な移行に向けた宥恕措置」により、令和4年1月1日から令和5年12月31日までの間に行う電子取引については、事実上、可能とされています
令和6年1月以降に行う電子取引を対象とした猶予措置では、出力書面のみを保存することで対応することは認められておらず、出力書面の提示等に加え、電子データそのものも保存しておき、提示等ができるようにしておく必要があります
また、令和5年度の税制改正において、令和6年1月1日以後に行う電子取引については、税務署長が相当の理由があると認め、かつ、保存義務者が税務調査等の際に、税務職員からの求めに応じ、その電子データ及び出力書面の提示等をすることができる場合には、その保存時に満たすべき要件にかかわらず電子データの保存を可能とする措置(猶予措置)が講じられました(【問93】参考)。
保管義務の期間(法的根拠)
| 事業者区分 | 保管期間 | 根拠 |
|---|---|---|
| 法人 | 7年間(青色申告書を提出した事業年度で欠損金額が生じた事業年度などは10年間) | 法人税法施行規則第59条第1項第3号・国税庁 電子帳簿保存法一問一答 問9 |
| 個人事業者(青色申告) | 取引に関して作成し、又は受領した書類(請求書・見積書・契約書・納品書・送り状など)は5年間 | 国税庁 電子帳簿保存法一問一答 問9 |
| 消費税の課税事業者 | 仕入税額控除のために保存する請求書等と、交付した適格請求書の写しは7年間 | 国税庁 電子帳簿保存法一問一答 問9 |
第五十九条 青色申告法人は、次に掲げる帳簿書類を整理し、起算日から七年間、これを納税地(第三号に掲げる書類にあつては、当該納税地又は同号の取引に係る国内の事務所、事業所その他これらに準ずるものの所在地)に保存しなければならない。
三 取引に関して、相手方から受け取つた注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類及び自己の作成したこれらの書類でその写しのあるものはその写し
○法人の場合 【青色申告者及び白色申告者】 保存期間 帳簿 7年 書類 7年
その事業年度の確定申告書の提出期限の翌日を起算日とします。
○個人事業者の場合 【青色申告者】
※その他の書類 取引に関して作成し、又は受領した上記以外の書類(請求書、見積書、契約書、納品書、送り状など) 5年
書類についてはその作成又は受領の日の属する年の翌年3月15日の翌日から7年間(又は5年間)となります。
青色申告書を提出した事業年度で欠損金額(青色繰越欠損金)が生じた事業年度または青色申告書を提出しなかった事業年度で災害損失金額が生じた事業年度においては、10年間(平成30年4月1日前に開始した事業年度は9年間)となります。
消費税の課税事業者が仕入税額控除の要件として保存すべき請求書等及び適格請求書発行事業者(インボイス発行事業者)として交付した適格請求書の写しや提供した電磁的記録については、上記にかかわらず7年間保存する必要があります。
電子取引のデータを保存するときの要件
- システムの概要を記載した書類: 自社開発のプログラムを使う場合に限り、備え付ける
- 見読可能装置: データを画面や紙に出して見られる装置を備え付ける
- 検索できる状態にする: 検索機能を確保する
- 改ざん防止の措置(次のいずれか): タイムスタンプが付された後に受け取る/速やかにタイムスタンプを付す/訂正削除の記録が残るシステム(または訂正削除ができないシステム)で受け取って保存する/訂正削除の防止に関する事務処理規程を定めて運用する
電子計算機処理システムの概要を記載した書類の備付け(自社開発のプログラムを使用する場合に限ります。)(規2②一イ、⑥六、4①)
見読可能装置の備付け等(規2②二、4①)
検索機能の確保(規2⑥五、4①)
次のいずれかの措置を行う(規4①)
一 タイムスタンプが付された後の授受
二 速やかに(又はその業務の処理に係る通常の期間を経過した後、速やかに)タイムスタンプを付す
三 データの訂正削除を行った場合にその記録が残るシステム又は訂正削除ができないシステムを利用して、授受及び保存を行う
四 訂正削除の防止に関する事務処理規程を定め、備付け、運用する
紙で受け取った納品書をスキャンして保存する場合
紙で受け取った納品書をスキャンしたデータで保存する(スキャナ保存)場合は、以下の要件が別途必要です。受け取った納品書は、国税庁の区分で「重要書類」に当たります。
- 解像度・階調: 25.4ミリメートル当たり200ドット(200dpi)以上、赤・緑・青それぞれ256階調以上(カラー)で読み取る。白黒256階調(グレースケール)でよいのは「一般書類」の場合で、受け取った納品書は当たらない
- タイムスタンプ: タイムスタンプを付す。訂正削除の記録が残る(または訂正削除できない)システムに保存するだけでは代えられないが、システムが時刻証明機能を備え、入力期限内に入力したことを確かめられる場合は代えられる(問31)
- 適正事務処理要件は廃止: 相互けん制・定期的な検査などの適正事務処理要件は令和3年度の税制改正で廃止され、令和4年1月1日以後に保存を行う書類については定期的な検査が要らなくなった
・請求書・納品書・送り状・輸出証明書
並びにこれら(納品書を除きます。)の写し
(注) 重要度が低以外のものがいわゆる重要書類
⑴ スキャニング時の解像度である25.4ミリメートル当たり200ドット以上で読み取るものであること。
⑵ 赤色、緑色及び青色の階調がそれぞれ256階調以上で読み取るものであること(一般書類(規則第2条第7項に規定する国税庁長官が定める書類)をスキャナ保存する場合、白色から黒色までの階調が256階調以上で読み取るものであること。)。
訂正削除履歴の残る(あるいは訂正削除できない)システムに保存することのみをもって、タイムスタンプの付与要件に代えることはできませんが、そのシステムが時刻証明機能を備え、入力期限内に入力したことを確認できる場合は、タイムスタンプの付与要件に代えることができます。
令和3年度の税制改正において、適正事務処理要件(旧規則第3条第5項第4号。紙段階での改ざん等を防止するための仕組み)の規定が廃止され、令和4年1月1日以後に保存を行う国税関係書類については、定期的な検査を行う必要がなくなりました。
会計ソフトやクラウドの保存サービスを使う場合も、自社のエクセルやファイルサーバーで管理する場合も、上の要件を満たしているかを導入前に確かめておきましょう(ソフトの対応状況は提供元の説明で確かめます)。
個人事業主の所得税を自動計算(keisan-navi.jp)
フリーランス・個人事業主の確定申告に向けた所得税の概算計算ができます。納品書・請求書管理と併せて活用してください。
所得税を計算する銀行・カードの明細を自動で取り込んで確定申告まで
マネーフォワード クラウド確定申告は、銀行やクレジットカードなど2,300以上のサービスと連携して明細を自動で取り込み、帳簿づけから確定申告までを進められます(公式サイトの記載・2026-10-06 確認)。
- 銀行やクレジットカードなど2,300以上のサービスと連携
- 銀行・クレジット明細の自動取込は全プランで使える
- 1ヶ月無料のトライアルあり
7. 会計ハブ:関連する取引書類テンプレート一覧
納品書1枚あれば取引が完結するとは限りません。見積から請求まで一連の書式をまとめて揃えておくと、書類ごとにフォーマットを探す手間がなくなります。本サイトでは見積依頼書から請求書まで、取引の各段階で使うテンプレートを無料で配布しています。
| 書類 | 使うタイミング | DLページ |
|---|---|---|
| 見積依頼書(RFQ) | 複数業者から見積を取る際 | 見積依頼書テンプレート(無料DL) |
| 見積書 | 受注前・価格提示時 | 見積書テンプレート(無料DL) |
| 発注書 | 見積内容で注文するとき | 発注書テンプレート(無料DL) |
| 納品書(本ページ) | 商品・サービス引渡し時 | このページ |
| 受領書 | 納品物の受取確認時(事実証明) | 受領書テンプレート(無料DL) |
| 検収書 | 納品物の品質確認合格通知時 | 検収書テンプレート(無料DL) |
| 請求書 | 代金請求時(インボイス対応) | 請求書テンプレート(無料DL) |
よくある質問
納品書は法律上の発行義務がありますか?
納品書と請求書の違いは何ですか?
納品書を送ったのに、さらに受領書も必要と言われました。なぜですか?
納品書にインボイスの登録番号(T番号)は必要ですか?
納品書は何年くらい取っておく必要がありますか?
納品書と検収書の違いは何ですか?
納品書の日付はどの日を書けばよいですか?
見積書・発注書がない取引でも納品書は必要ですか?
免税事業者から納品を受けた場合、インボイスの扱いはどうなりますか?
電子納品書(メール・PDF・クラウド)はどのように保存すればよいですか?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-10-10 確認時点)。
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。