覚書は、契約書で決めた内容の変更や補足、合意事項の記録に使う書面です。最初に原契約の締結日と契約名を書き、変更する条番号・変更前と変更後・いつからか、そして署名押印を入れます。金額・期間・支払条件・業務の追加・名称の変更など8つの場面の白紙と記入例を、全文のまま載せています。収入印紙が要るかは、書面の名前でなく、原契約の種類と、変更する内容が国税庁の言う「重要な事項」かどうかで決まります。
- 8パターンの白紙(見出し・注意書きなし)と記入例を、Word・PDFで無料・登録不要で配布しています
- 白紙と記入例の全文を、そのままコピーできます
- 原契約の締結日・契約名を最初に書く。変更は「変更前→変更後」で書く
- 印紙は書面の名前でなく中身で決まる。請負や継続的取引の契約の金額・単価・支払方法・期間などの重要な事項を変える覚書は課税文書(金額を書かなければ請負は200円、継続的取引の基本契約は4,000円)。名称・住所・担当者だけの変更や、準委任など印紙税の対象外の契約の変更なら、課税文書に当たらない( 国税庁 印紙税法基本通達 第4節 契約書の取扱い(第17条・第18条) 、 国税庁 印紙税法基本通達 別表第2 重要な事項の一覧表 、 国税庁 No.7127 契約内容を変更する文書 )
- 電子データで結んだ覚書は、国税庁の質疑応答事例で、電磁的記録には課税されないとされています( 国税庁 質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」 )。ただし、原契約が電子契約で覚書だけを紙で作り、変更前の金額と増加金額を書くと、変更後の金額(合計)が記載金額になります
- この内容は 2026-10-14 に、各出典の本文を取得して確認しました
覚書の白紙と記入例(8パターン)
金額の変更・期間の延長・支払条件の変更・業務の追加・名称や住所の変更など、8つの場面の白紙と記入例を、Word・PDFで配布しています。上のダウンロード欄から取れます。人物・会社・住所・日付・数字は、すべて架空です。ご自身の契約に書き換えて使ってください。会社に所定の様式があるときは、その様式を使います。
| ファイル(Word・PDF) | 中身 | ページ数 |
|---|---|---|
| oboegaki_blank_full | パターン1〜8の白紙 | 8 |
| oboegaki_general_full | 全部入り(白紙8+記入例8) | 16 |
| oboegaki_general_example_full | パターン3(金額の変更)の記入例(赤字・番号つき)と、書き方のポイント | 2 |
| oboegaki_henko_full | パターン2(契約内容の変更)の白紙 | 1 |
| kakuninsho_general_full | パターン8(確認書)の白紙 | 1 |
| kakuninsho_general_example_full | パターン8(確認書)の記入例 | 1 |
白紙には、表題と本文と署名欄だけが入っています。見出しや書き方の注意書きは印字していません。白紙の各ページの下には「template-free.jp」とだけ入っています。記入例のページの下には、このページのURLがあります。
まず用途で選ぶ
| こんなとき | パターン | 印紙の目安(詳しくは印紙の節) |
|---|---|---|
| 原契約に取り決めを足したい | パターン1:汎用(補足・合意事項の記録) | 足す内容と原契約による(請負なら200円になりうる) |
| 条文の言い回し・通知先・担当者を変えたい | パターン2:契約内容の変更(条項の変更前後) | 記入例(通知先・連絡窓口)は不要。重要な事項を変えるなら課税 |
| 報酬・単価・代金を変えたい | パターン3:金額(報酬・代金)の変更 | 毎月続く請負の月額だけ→4,000円/ほかの請負→200円〜/準委任→不要 |
| 期間が満了する前に延長したい | パターン4:契約期間の延長 | 毎月続く請負を3か月を超えて延長→4,000円 |
| 支払期日を変えたい・分割で払いたい | パターン5:支払条件の変更・分割払い | 請負→200円(毎月続く請負の支払方法の変更は4,000円になりうる)/準委任→不要 |
| 業務委託に追加の業務を足したい | パターン6:業務の追加(業務委託) | 請負の追加→金額で決まる(記入例は200円)/準委任→不要 |
| 社名・所在地が変わった | パターン7:当事者の名称・住所の変更 | 不要と考えられる |
| 納品・打合せ内容を確認しておきたい | パターン8:確認書(合意内容・事実の確認) | 事実の確認だけ→不要/支払の約束まで書くと200円になりうる |
印紙の目安は、原契約が請負などの課税文書のときの見方です。決めきれないときは、原契約と覚書の案を持って、所轄の税務署に相談してください。
管轄の条について
パターン1〜6の書式は、管轄の条を「原契約に定める裁判所を第一審の管轄裁判所とする」にしています。原契約の管轄と食い違わせないためです。パターン7(名称・住所の変更)とパターン8(確認書)には管轄の条を入れていません。原契約に管轄の定めがないときは、裁判所の名前を直接書きます。民事訴訟法第11条は、当事者は第一審に限り合意で管轄裁判所を定めることができるとし、その合意は書面でしなければ効力を生じないと定めています( e-Gov 民事訴訟法 第11条 )。
パターン1:汎用(補足・合意事項の記録)
原契約に新しく取り決めを足すときの型です。条文の変更前後を書く場合はパターン2を使います。
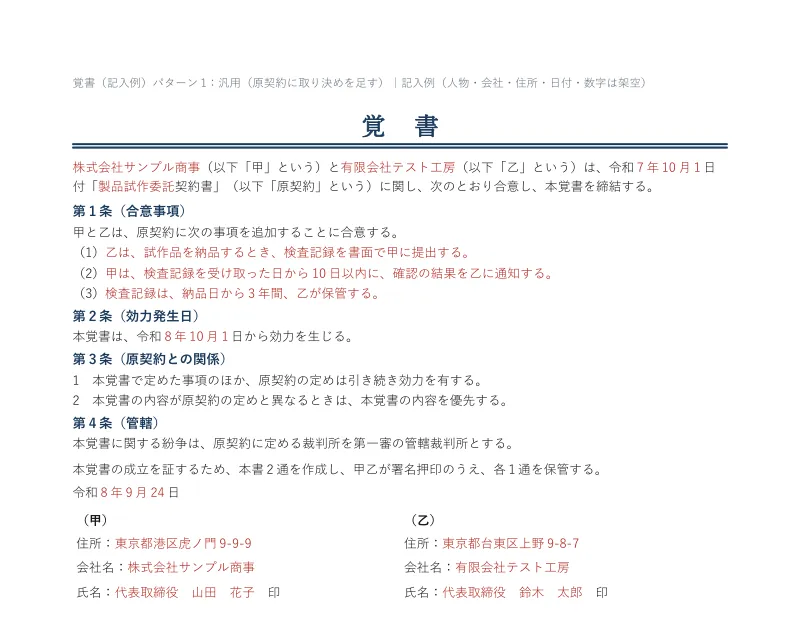
パターン1:汎用(補足・合意事項の記録)(記入例)の全文
覚 書
株式会社サンプル商事(以下「甲」という)と有限会社テスト工房(以下「乙」という)は、令和7年10月1日付「製品試作委託契約書」(以下「原契約」という)に関し、次のとおり合意し、本覚書を締結する。
第1条(合意事項)
甲と乙は、原契約に次の事項を追加することに合意する。
(1)乙は、試作品を納品するとき、検査記録を書面で甲に提出する。
(2)甲は、検査記録を受け取った日から10日以内に、確認の結果を乙に通知する。
(3)検査記録は、納品日から3年間、乙が保管する。
第2条(効力発生日)
本覚書は、令和8年10月1日から効力を生じる。
第3条(原契約との関係)
1 本覚書で定めた事項のほか、原契約の定めは引き続き効力を有する。
2 本覚書の内容が原契約の定めと異なるときは、本覚書の内容を優先する。
第4条(管轄)
本覚書に関する紛争は、原契約に定める裁判所を第一審の管轄裁判所とする。
本覚書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和8年9月24日
(甲)
住所:東京都港区虎ノ門9-9-9
会社名:株式会社サンプル商事
氏名:代表取締役 山田 花子 印
(乙)
住所:東京都台東区上野9-8-7
会社名:有限会社テスト工房
氏名:代表取締役 鈴木 太郎 印
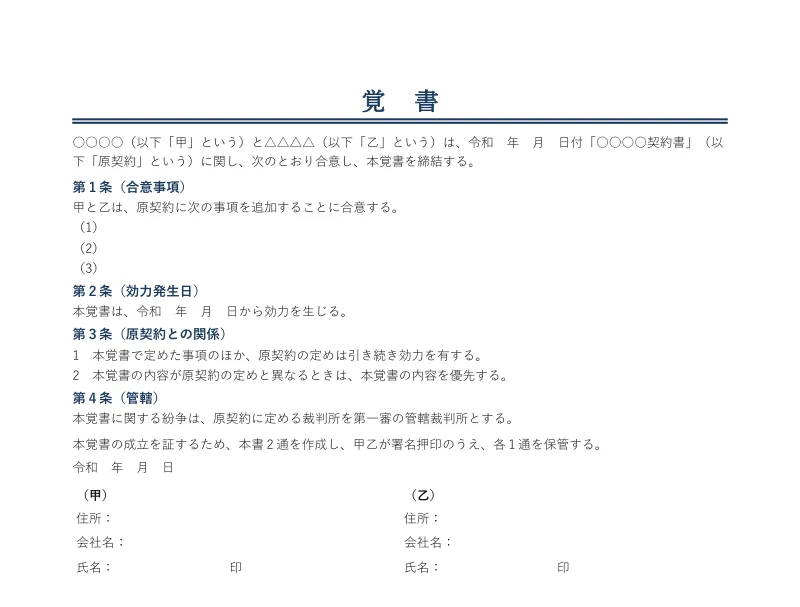
パターン1:汎用(補足・合意事項の記録)(白紙)の全文(そのままコピーして使えます)
覚 書
○○○○(以下「甲」という)と△△△△(以下「乙」という)は、令和 年 月 日付「○○○○契約書」(以下「原契約」という)に関し、次のとおり合意し、本覚書を締結する。
第1条(合意事項)
甲と乙は、原契約に次の事項を追加することに合意する。
(1)
(2)
(3)
第2条(効力発生日)
本覚書は、令和 年 月 日から効力を生じる。
第3条(原契約との関係)
1 本覚書で定めた事項のほか、原契約の定めは引き続き効力を有する。
2 本覚書の内容が原契約の定めと異なるときは、本覚書の内容を優先する。
第4条(管轄)
本覚書に関する紛争は、原契約に定める裁判所を第一審の管轄裁判所とする。
本覚書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和 年 月 日
(甲)
住所:
会社名:
氏名: 印
(乙)
住所:
会社名:
氏名: 印
印紙: 足す取り決めが原契約の重要な事項(請負なら仕事の内容や方法、期日、金額、支払方法など)に当たると、原契約と同じ号の課税文書になります(印紙税法基本通達18条)。この記入例の検査記録と確認の手順は、原契約が請負なら「請負の内容(方法を含む)」と見られる余地があり、その場合は第2号で、金額を書いていないので200円です。準委任など印紙税の対象外の契約なら不要です。決めきれないときは税務署へ。
パターン2:契約内容の変更(条項の変更前後)
変更前の文は、原契約から一字一句写します。この記入例は通知先と連絡窓口の変更で、金額・期間・支払方法には触れません。
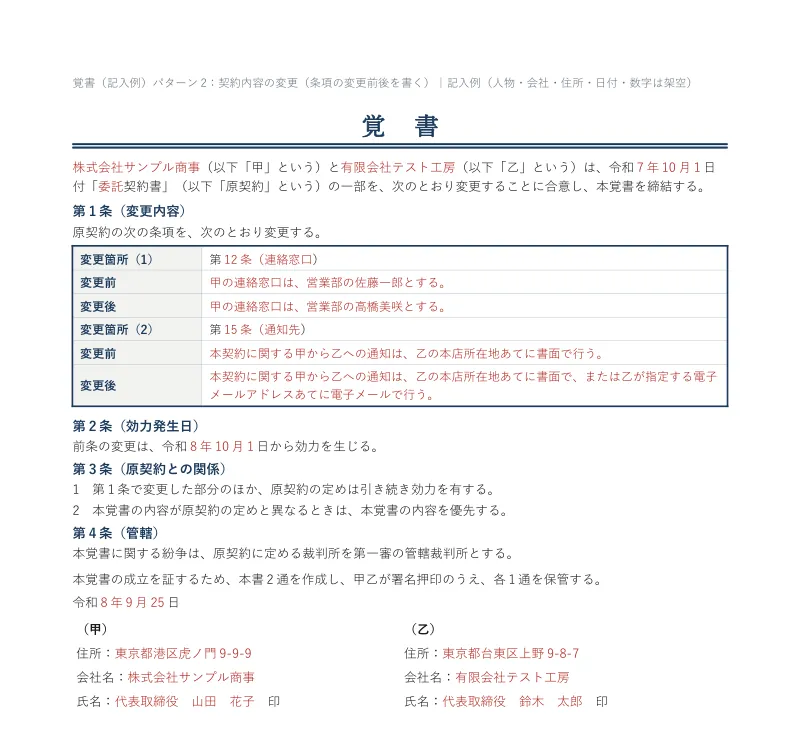
パターン2:契約内容の変更(条項の変更前後)(記入例)の全文
覚 書
株式会社サンプル商事(以下「甲」という)と有限会社テスト工房(以下「乙」という)は、令和7年10月1日付「委託契約書」(以下「原契約」という)の一部を、次のとおり変更することに合意し、本覚書を締結する。
第1条(変更内容)
原契約の次の条項を、次のとおり変更する。
変更箇所(1) 第12条(連絡窓口)
変更前 甲の連絡窓口は、営業部の佐藤一郎とする。
変更後 甲の連絡窓口は、営業部の高橋美咲とする。
変更箇所(2) 第15条(通知先)
変更前 本契約に関する甲から乙への通知は、乙の本店所在地あてに書面で行う。
変更後 本契約に関する甲から乙への通知は、乙の本店所在地あてに書面で、または乙が指定する電子メールアドレスあてに電子メールで行う。
第2条(効力発生日)
前条の変更は、令和8年10月1日から効力を生じる。
第3条(原契約との関係)
1 第1条で変更した部分のほか、原契約の定めは引き続き効力を有する。
2 本覚書の内容が原契約の定めと異なるときは、本覚書の内容を優先する。
第4条(管轄)
本覚書に関する紛争は、原契約に定める裁判所を第一審の管轄裁判所とする。
本覚書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和8年9月25日
(甲)
住所:東京都港区虎ノ門9-9-9
会社名:株式会社サンプル商事
氏名:代表取締役 山田 花子 印
(乙)
住所:東京都台東区上野9-8-7
会社名:有限会社テスト工房
氏名:代表取締役 鈴木 太郎 印
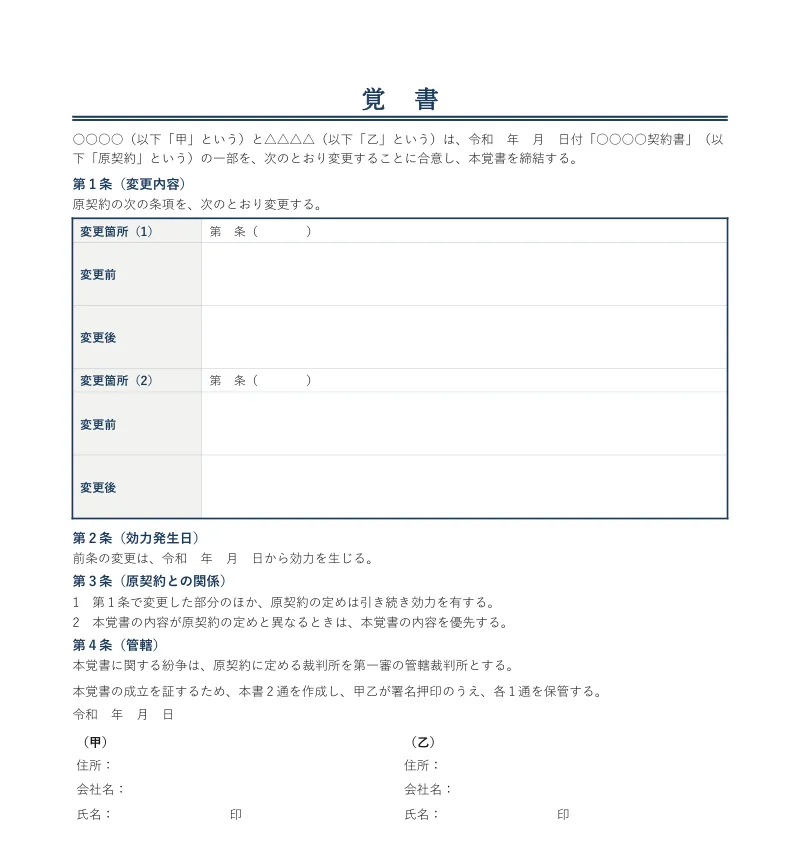
パターン2:契約内容の変更(条項の変更前後)(白紙)の全文(そのままコピーして使えます)
覚 書
○○○○(以下「甲」という)と△△△△(以下「乙」という)は、令和 年 月 日付「○○○○契約書」(以下「原契約」という)の一部を、次のとおり変更することに合意し、本覚書を締結する。
第1条(変更内容)
原契約の次の条項を、次のとおり変更する。
変更箇所(1) 第 条( )
変更前
変更後
変更箇所(2) 第 条( )
変更前
変更後
第2条(効力発生日)
前条の変更は、令和 年 月 日から効力を生じる。
第3条(原契約との関係)
1 第1条で変更した部分のほか、原契約の定めは引き続き効力を有する。
2 本覚書の内容が原契約の定めと異なるときは、本覚書の内容を優先する。
第4条(管轄)
本覚書に関する紛争は、原契約に定める裁判所を第一審の管轄裁判所とする。
本覚書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和 年 月 日
(甲)
住所:
会社名:
氏名: 印
(乙)
住所:
会社名:
氏名: 印
印紙: この記入例は通知先と連絡窓口の変更です。どちらも重要な事項(印紙税法基本通達 別表第2)に挙がっていないので、課税文書に当たらないと考えられます(同17条2項(4))。金額・単価・支払方法・期間・仕事の内容や方法を変えるときは、パターン3〜5と同じ考え方で判断します。
パターン3:金額(報酬・代金)の変更
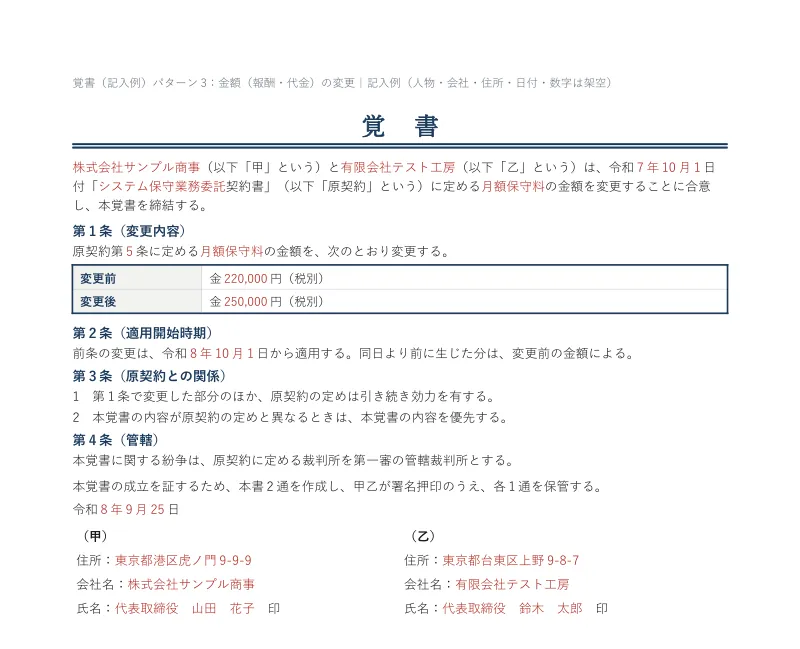
「適用開始」と「それより前に生じた分」を条に入れます。この記入例は、原契約第5条の月額保守料を、令和8年10月1日から220,000円(税別)から250,000円(税別)に変えるものです。
パターン3:金額(報酬・代金)の変更(記入例)の全文
覚 書
株式会社サンプル商事(以下「甲」という)と有限会社テスト工房(以下「乙」という)は、令和7年10月1日付「システム保守業務委託契約書」(以下「原契約」という)に定める月額保守料の金額を変更することに合意し、本覚書を締結する。
第1条(変更内容)
原契約第5条に定める月額保守料の金額を、次のとおり変更する。
変更前 金220,000円(税別)
変更後 金250,000円(税別)
第2条(適用開始時期)
前条の変更は、令和8年10月1日から適用する。同日より前に生じた分は、変更前の金額による。
第3条(原契約との関係)
1 第1条で変更した部分のほか、原契約の定めは引き続き効力を有する。
2 本覚書の内容が原契約の定めと異なるときは、本覚書の内容を優先する。
第4条(管轄)
本覚書に関する紛争は、原契約に定める裁判所を第一審の管轄裁判所とする。
本覚書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和8年9月25日
(甲)
住所:東京都港区虎ノ門9-9-9
会社名:株式会社サンプル商事
氏名:代表取締役 山田 花子 印
(乙)
住所:東京都台東区上野9-8-7
会社名:有限会社テスト工房
氏名:代表取締役 鈴木 太郎 印
パターン3:金額(報酬・代金)の変更(白紙)の全文(そのままコピーして使えます)
覚 書
○○○○(以下「甲」という)と△△△△(以下「乙」という)は、令和 年 月 日付「○○○○契約書」(以下「原契約」という)に定める○○の金額を変更することに合意し、本覚書を締結する。
第1条(変更内容)
原契約第 条に定める○○の金額を、次のとおり変更する。
変更前 金 円(税込/税別)
変更後 金 円(税込/税別)
第2条(適用開始時期)
前条の変更は、令和 年 月 日から適用する。同日より前に生じた分は、変更前の金額による。
第3条(原契約との関係)
1 第1条で変更した部分のほか、原契約の定めは引き続き効力を有する。
2 本覚書の内容が原契約の定めと異なるときは、本覚書の内容を優先する。
第4条(管轄)
本覚書に関する紛争は、原契約に定める裁判所を第一審の管轄裁判所とする。
本覚書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和 年 月 日
(甲)
住所:
会社名:
氏名: 印
(乙)
住所:
会社名:
氏名: 印
印紙: 原契約によって変わります。(1) 毎月続く請負(保守・清掃など)で第7号にも当たる契約の月額だけを変え、期間も総額も書かない覚書(この記入例の形)は、第7号で4,000円です(印紙税法基本通達17条2項(2) 例1)。(2) 第7号に当たらない請負なら第2号で、月額だけの変更なら記載金額なしの200円です。総額を変更前・変更後で書いて増やすなら増えた分が記載金額、減らすなら200円です(国税庁 No.7123)。(3) 準委任など印紙税の対象外の契約なら不要です。保守でも、完成を約束する請負か、作業を任せる準委任かは契約の中身で決まります(国税庁 No.7100)。迷ったら原契約を持って税務署へ。
パターン4:契約期間の延長
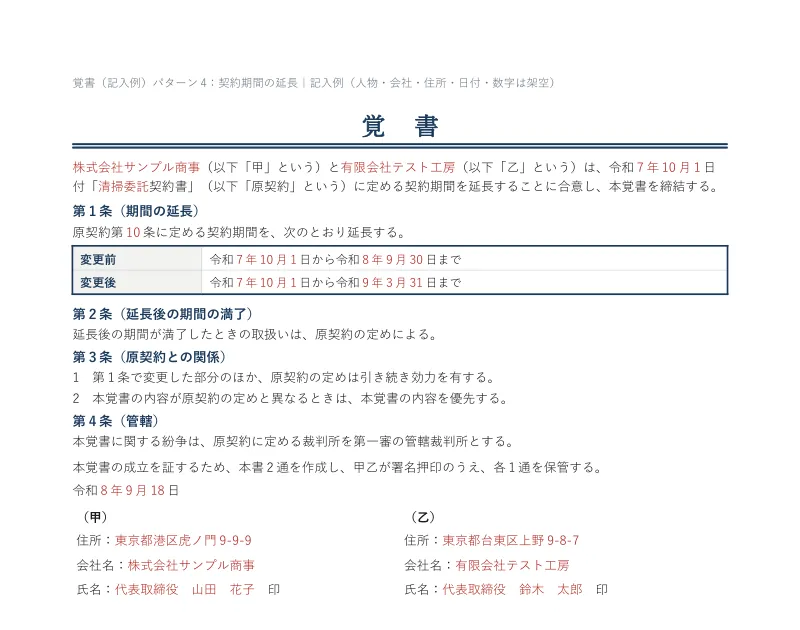
契約期間が満了する前に結びます。この記入例は、令和8年9月30日までの期間を、令和9年3月31日まで6か月延長するものです。
パターン4:契約期間の延長(記入例)の全文
覚 書
株式会社サンプル商事(以下「甲」という)と有限会社テスト工房(以下「乙」という)は、令和7年10月1日付「清掃委託契約書」(以下「原契約」という)に定める契約期間を延長することに合意し、本覚書を締結する。
第1条(期間の延長)
原契約第10条に定める契約期間を、次のとおり延長する。
変更前 令和7年10月1日から令和8年9月30日まで
変更後 令和7年10月1日から令和9年3月31日まで
第2条(延長後の期間の満了)
延長後の期間が満了したときの取扱いは、原契約の定めによる。
第3条(原契約との関係)
1 第1条で変更した部分のほか、原契約の定めは引き続き効力を有する。
2 本覚書の内容が原契約の定めと異なるときは、本覚書の内容を優先する。
第4条(管轄)
本覚書に関する紛争は、原契約に定める裁判所を第一審の管轄裁判所とする。
本覚書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和8年9月18日
(甲)
住所:東京都港区虎ノ門9-9-9
会社名:株式会社サンプル商事
氏名:代表取締役 山田 花子 印
(乙)
住所:東京都台東区上野9-8-7
会社名:有限会社テスト工房
氏名:代表取締役 鈴木 太郎 印
パターン4:契約期間の延長(白紙)の全文(そのままコピーして使えます)
覚 書
○○○○(以下「甲」という)と△△△△(以下「乙」という)は、令和 年 月 日付「○○○○契約書」(以下「原契約」という)に定める契約期間を延長することに合意し、本覚書を締結する。
第1条(期間の延長)
原契約第 条に定める契約期間を、次のとおり延長する。
変更前 令和 年 月 日から令和 年 月 日まで
変更後 令和 年 月 日から令和 年 月 日まで
第2条(延長後の期間の満了)
延長後の期間が満了したときの取扱いは、原契約の定めによる。
第3条(原契約との関係)
1 第1条で変更した部分のほか、原契約の定めは引き続き効力を有する。
2 本覚書の内容が原契約の定めと異なるときは、本覚書の内容を優先する。
第4条(管轄)
本覚書に関する紛争は、原契約に定める裁判所を第一審の管轄裁判所とする。
本覚書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和 年 月 日
(甲)
住所:
会社名:
氏名: 印
(乙)
住所:
会社名:
氏名: 印
印紙: 清掃のように毎月続く請負で第7号にも当たる契約を、3か月を超えて延長する覚書(または更新の定めがある契約の延長)は、第7号で4,000円です(印紙税法基本通達 別表第2、国税庁 質疑応答事例「基本契約書の契約期間を延長する契約書」)。この記入例は6か月の延長です。延長が3か月以内で更新の定めもなければ第7号から外れ、請負なら第2号で200円(金額を書かない場合)。準委任など印紙税の対象外の契約なら不要です。
パターン5:支払条件の変更・分割払い
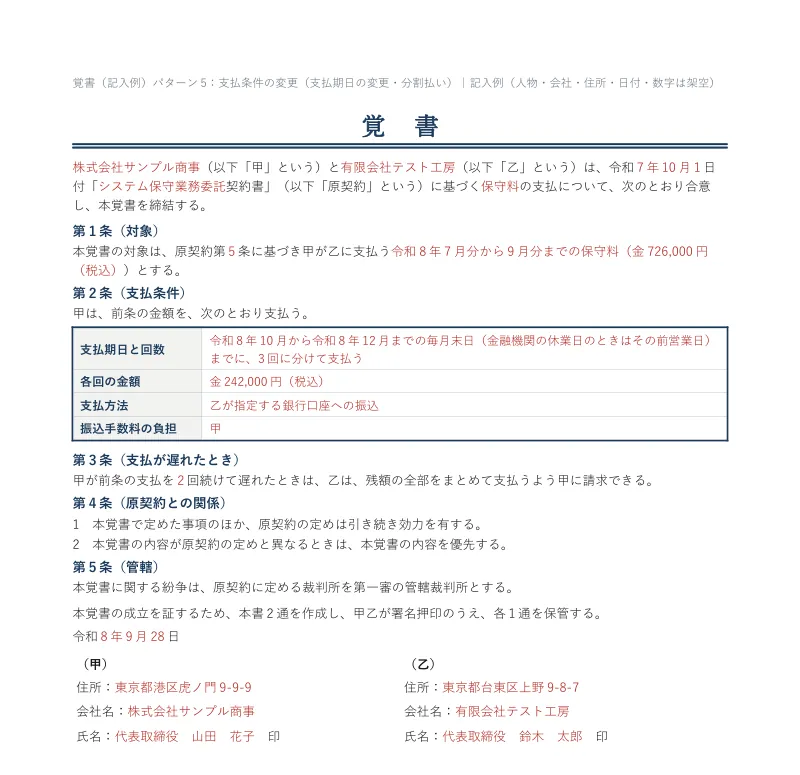
726,000円=220,000円×1.1×3か月=242,000円×3回です。支払期日が金融機関の休業日のときは、その前営業日とする書き方にしています。第3条(残額の一括請求)を入れるかどうかは、当事者で決めます。
パターン5:支払条件の変更・分割払い(記入例)の全文
覚 書
株式会社サンプル商事(以下「甲」という)と有限会社テスト工房(以下「乙」という)は、令和7年10月1日付「システム保守業務委託契約書」(以下「原契約」という)に基づく保守料の支払について、次のとおり合意し、本覚書を締結する。
第1条(対象)
本覚書の対象は、原契約第5条に基づき甲が乙に支払う令和8年7月分から9月分までの保守料(金726,000円(税込))とする。
第2条(支払条件)
甲は、前条の金額を、次のとおり支払う。
支払期日と回数 令和8年10月から令和8年12月までの毎月末日(金融機関の休業日のときはその前営業日)までに、3回に分けて支払う
各回の金額 金242,000円(税込)
支払方法 乙が指定する銀行口座への振込
振込手数料の負担 甲
第3条(支払が遅れたとき)
甲が前条の支払を2回続けて遅れたときは、乙は、残額の全部をまとめて支払うよう甲に請求できる。
第4条(原契約との関係)
1 本覚書で定めた事項のほか、原契約の定めは引き続き効力を有する。
2 本覚書の内容が原契約の定めと異なるときは、本覚書の内容を優先する。
第5条(管轄)
本覚書に関する紛争は、原契約に定める裁判所を第一審の管轄裁判所とする。
本覚書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和8年9月28日
(甲)
住所:東京都港区虎ノ門9-9-9
会社名:株式会社サンプル商事
氏名:代表取締役 山田 花子 印
(乙)
住所:東京都台東区上野9-8-7
会社名:有限会社テスト工房
氏名:代表取締役 鈴木 太郎 印
パターン5:支払条件の変更・分割払い(白紙)の全文(そのままコピーして使えます)
覚 書
○○○○(以下「甲」という)と△△△△(以下「乙」という)は、令和 年 月 日付「○○○○契約書」(以下「原契約」という)に基づく○○の支払について、次のとおり合意し、本覚書を締結する。
第1条(対象)
本覚書の対象は、原契約第 条に基づき甲が乙に支払う○○(金 円)とする。
第2条(支払条件)
甲は、前条の金額を、次のとおり支払う。
支払期日と回数
各回の金額
支払方法
振込手数料の負担
第3条(支払が遅れたとき)
甲が前条の支払を 回続けて遅れたときは、乙は、残額の全部をまとめて支払うよう甲に請求できる。
第4条(原契約との関係)
1 本覚書で定めた事項のほか、原契約の定めは引き続き効力を有する。
2 本覚書の内容が原契約の定めと異なるときは、本覚書の内容を優先する。
第5条(管轄)
本覚書に関する紛争は、原契約に定める裁判所を第一審の管轄裁判所とする。
本覚書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和 年 月 日
(甲)
住所:
会社名:
氏名: 印
(乙)
住所:
会社名:
氏名: 印
印紙: 「契約金額の支払方法又は支払期日」は請負(第2号)の重要な事項なので、原契約が請負なら課税文書です(国税庁 No.7127 例1)。第2号だけに当たるなら、この記入例(726,000円)では200円です。原契約が毎月続く請負で第7号にも当たり、毎月の支払日や支払方法の決め方そのものを変える覚書は、第7号で4,000円とされた例があります(国税庁 質疑応答事例「産業廃棄物処分に係る委託料の支払方法等に関する覚書」)。この記入例のように特定の月の分だけを分けて払う場合がどちらに当たるかは、税務署に確認してください。準委任など印紙税の対象外の契約なら不要です。
パターン6:業務の追加(業務委託)
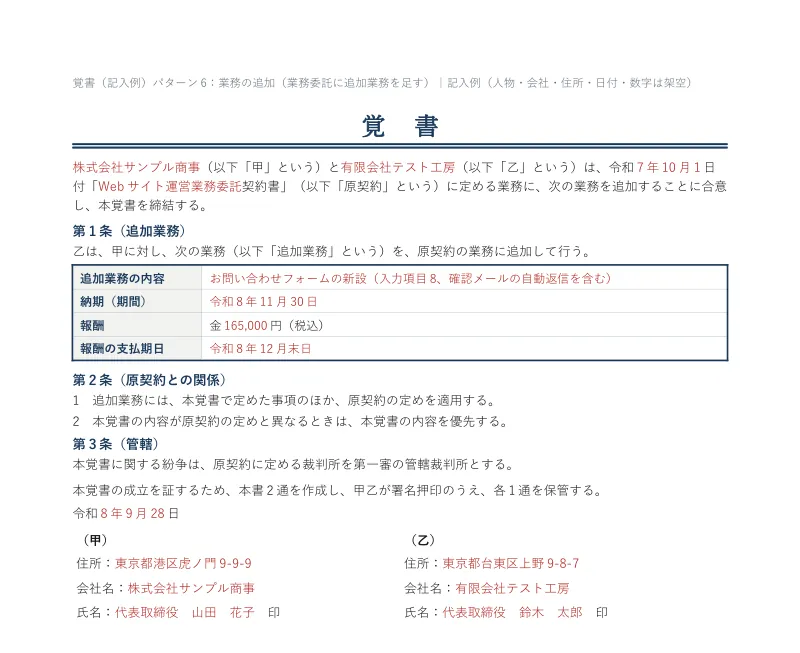
追加業務は、内容・納期・報酬・支払期日の4点を入れます。フリーランス(特定受託事業者)に業務を委託するときは、フリーランス法3条1項が、業務委託をした場合に給付の内容・報酬の額・支払期日などを直ちに書面または電磁的方法で明示することを求めています。追加業務も、この4点を覚書に入れておきます。
パターン6:業務の追加(業務委託)(記入例)の全文
覚 書
株式会社サンプル商事(以下「甲」という)と有限会社テスト工房(以下「乙」という)は、令和7年10月1日付「Webサイト運営業務委託契約書」(以下「原契約」という)に定める業務に、次の業務を追加することに合意し、本覚書を締結する。
第1条(追加業務)
乙は、甲に対し、次の業務(以下「追加業務」という)を、原契約の業務に追加して行う。
追加業務の内容 お問い合わせフォームの新設(入力項目8、確認メールの自動返信を含む)
納期(期間) 令和8年11月30日
報酬 金165,000円(税込)
報酬の支払期日 令和8年12月末日
第2条(原契約との関係)
1 追加業務には、本覚書で定めた事項のほか、原契約の定めを適用する。
2 本覚書の内容が原契約の定めと異なるときは、本覚書の内容を優先する。
第3条(管轄)
本覚書に関する紛争は、原契約に定める裁判所を第一審の管轄裁判所とする。
本覚書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和8年9月28日
(甲)
住所:東京都港区虎ノ門9-9-9
会社名:株式会社サンプル商事
氏名:代表取締役 山田 花子 印
(乙)
住所:東京都台東区上野9-8-7
会社名:有限会社テスト工房
氏名:代表取締役 鈴木 太郎 印
パターン6:業務の追加(業務委託)(白紙)の全文(そのままコピーして使えます)
覚 書
○○○○(以下「甲」という)と△△△△(以下「乙」という)は、令和 年 月 日付「○○○○契約書」(以下「原契約」という)に定める業務に、次の業務を追加することに合意し、本覚書を締結する。
第1条(追加業務)
乙は、甲に対し、次の業務(以下「追加業務」という)を、原契約の業務に追加して行う。
追加業務の内容
納期(期間)
報酬 金 円(税込/税別)
報酬の支払期日
第2条(原契約との関係)
1 追加業務には、本覚書で定めた事項のほか、原契約の定めを適用する。
2 本覚書の内容が原契約の定めと異なるときは、本覚書の内容を優先する。
第3条(管轄)
本覚書に関する紛争は、原契約に定める裁判所を第一審の管轄裁判所とする。
本覚書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和 年 月 日
(甲)
住所:
会社名:
氏名: 印
(乙)
住所:
会社名:
氏名: 印
印紙: 追加業務が成果物の完成を約束する請負なら、この覚書は請負に関する契約書(第2号)です。この記入例の165,000円は100万円以下なので200円です。原契約が第7号にも当たる場合でも、覚書に金額が書いてあれば第2号として扱われます(印紙税法 別表第一 通則3イ)。追加業務が作業を任せる準委任で、原契約も印紙税の対象外の契約なら不要です。
パターン7:当事者の名称・住所の変更
名称・住所だけを変えるときの型です。合併・事業譲渡など当事者が入れ替わる場合は、この書式の対象外です(弁護士に確認してください)。契約書に名称変更の通知や手続の定めがあるかを、先に見ます。
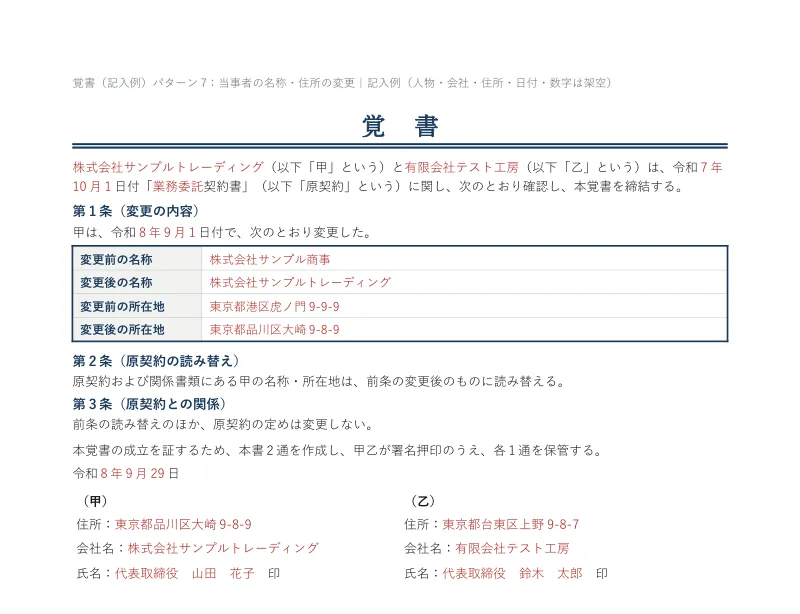
パターン7:当事者の名称・住所の変更(記入例)の全文
覚 書
株式会社サンプルトレーディング(以下「甲」という)と有限会社テスト工房(以下「乙」という)は、令和7年10月1日付「業務委託契約書」(以下「原契約」という)に関し、次のとおり確認し、本覚書を締結する。
第1条(変更の内容)
甲は、令和8年9月1日付で、次のとおり変更した。
変更前の名称 株式会社サンプル商事
変更後の名称 株式会社サンプルトレーディング
変更前の所在地 東京都港区虎ノ門9-9-9
変更後の所在地 東京都品川区大崎9-8-9
第2条(原契約の読み替え)
原契約および関係書類にある甲の名称・所在地は、前条の変更後のものに読み替える。
第3条(原契約との関係)
前条の読み替えのほか、原契約の定めは変更しない。
本覚書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和8年9月29日
(甲)
住所:東京都品川区大崎9-8-9
会社名:株式会社サンプルトレーディング
氏名:代表取締役 山田 花子 印
(乙)
住所:東京都台東区上野9-8-7
会社名:有限会社テスト工房
氏名:代表取締役 鈴木 太郎 印
パターン7:当事者の名称・住所の変更(白紙)の全文(そのままコピーして使えます)
覚 書
○○○○(以下「甲」という)と△△△△(以下「乙」という)は、令和 年 月 日付「○○○○契約書」(以下「原契約」という)に関し、次のとおり確認し、本覚書を締結する。
第1条(変更の内容)
甲は、令和 年 月 日付で、次のとおり変更した。
変更前の名称
変更後の名称
変更前の所在地
変更後の所在地
第2条(原契約の読み替え)
原契約および関係書類にある甲の名称・所在地は、前条の変更後のものに読み替える。
第3条(原契約との関係)
前条の読み替えのほか、原契約の定めは変更しない。
本覚書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和 年 月 日
(甲)
住所:
会社名:
氏名: 印
(乙)
住所:
会社名:
氏名: 印
印紙: 当事者の名称・住所は重要な事項(印紙税法基本通達 別表第2)に挙がっていないので、これだけを変える覚書は課税文書に当たらないと考えられます(同17条2項(4))。同じ覚書で金額や支払方法も変えると、判断が変わります。
パターン8:確認書(合意内容・事実の確認)
事実の確認だけのときの型です。この記入例の(3)は、最終報酬528,000円(税込)の支払を約束する内容です。支払の約束まで書くときは、覚書のパターン5で書くこともできます。
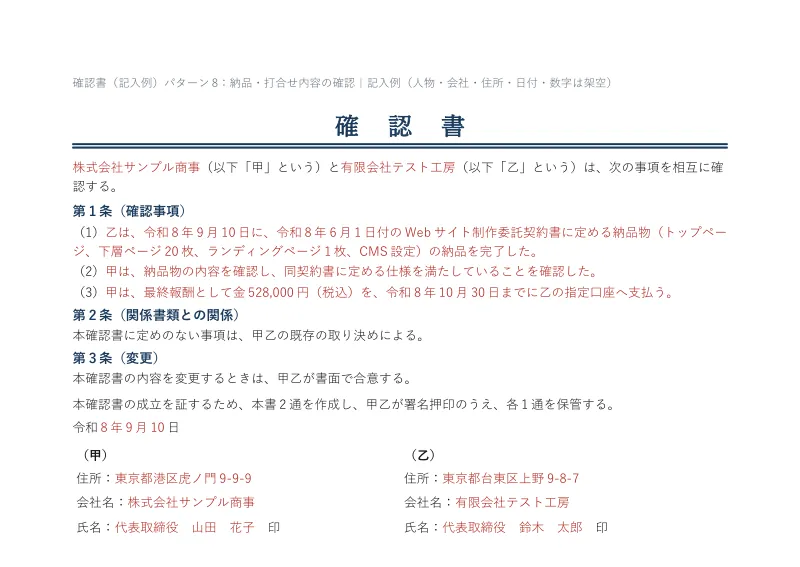
パターン8:確認書(合意内容・事実の確認)(記入例)の全文
確 認 書
株式会社サンプル商事(以下「甲」という)と有限会社テスト工房(以下「乙」という)は、次の事項を相互に確認する。
第1条(確認事項)
(1)乙は、令和8年9月10日に、令和8年6月1日付のWebサイト制作委託契約書に定める納品物(トップページ、下層ページ20枚、ランディングページ1枚、CMS設定)の納品を完了した。
(2)甲は、納品物の内容を確認し、同契約書に定める仕様を満たしていることを確認した。
(3)甲は、最終報酬として金528,000円(税込)を、令和8年10月30日までに乙の指定口座へ支払う。
第2条(関係書類との関係)
本確認書に定めのない事項は、甲乙の既存の取り決めによる。
第3条(変更)
本確認書の内容を変更するときは、甲乙が書面で合意する。
本確認書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和8年9月10日
(甲)
住所:東京都港区虎ノ門9-9-9
会社名:株式会社サンプル商事
氏名:代表取締役 山田 花子 印
(乙)
住所:東京都台東区上野9-8-7
会社名:有限会社テスト工房
氏名:代表取締役 鈴木 太郎 印
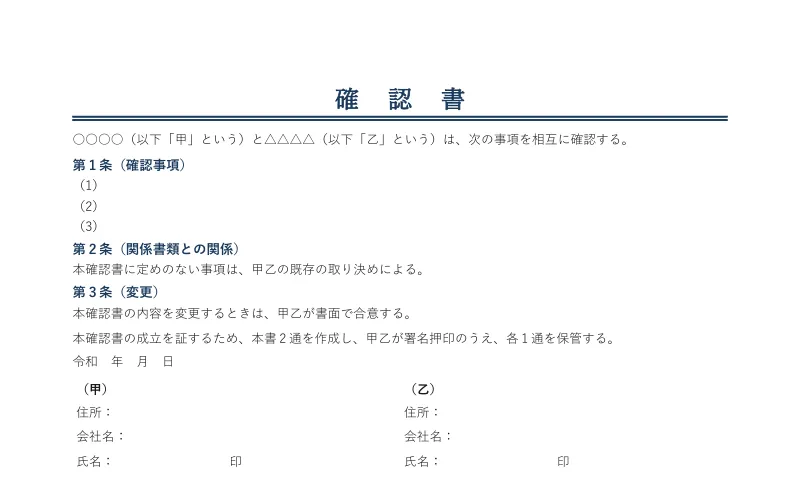
パターン8:確認書(合意内容・事実の確認)(白紙)の全文(そのままコピーして使えます)
確 認 書
○○○○(以下「甲」という)と△△△△(以下「乙」という)は、次の事項を相互に確認する。
第1条(確認事項)
(1)
(2)
(3)
第2条(関係書類との関係)
本確認書に定めのない事項は、甲乙の既存の取り決めによる。
第3条(変更)
本確認書の内容を変更するときは、甲乙が書面で合意する。
本確認書の成立を証するため、本書2通を作成し、甲乙が署名押印のうえ、各1通を保管する。
令和 年 月 日
(甲)
住所:
会社名:
氏名: 印
(乙)
住所:
会社名:
氏名: 印
印紙: 納品が終わったことなど事実の確認だけなら、契約の成立や変更を証する書面ではないので、課税文書に当たらないと考えられます(印紙税法 別表第一 通則5)。この記入例の(3)のように支払の金額と期日を約束すると、原契約が請負なら第2号の契約書に当たりうる(528,000円は100万円以下なので200円)。迷うときは覚書のパターン5で書いてください。
覚書の書き方(要素と5ステップ)
民法は、契約の内容を法令の制限内で自由に決められるとし(第521条第2項)、契約の成立に書面は要らないとしています(第522条第2項。法令に特別の定めがある場合を除く)( e-Gov 民法 第521条・第522条 )。この書式は、後から「何を・いつから・どう変えたか」が読めるように、次の要素を入れています。
| 要素 | この書式での書き方 |
|---|---|
| 表題 | 「覚書」(事実の確認だけのときは「確認書」) |
| 前文 | 当事者(甲・乙)と、原契約の締結日・契約名を書く。「原契約」と定義して、以降はそう呼ぶ |
| 合意事項 | 変更は「変更前」と「変更後」を並べる。足すときは追加する内容を書く |
| 効力発生日・適用開始時期 | いつから変わるかを書く。それより前の分の扱いも書く |
| 原契約との関係 | 変えない部分は原契約が有効。食い違うときは覚書を優先する |
| 管轄 | 「原契約に定める裁判所」とする |
| 結び・日付・署名欄 | 2通作り、甲乙が署名押印して各1通を保管する。日付と、甲乙の住所・会社名・氏名を書く |
記入例PDF(oboegaki_general_example_full.pdf)は、パターン3(金額の変更)を使っています。記入した部分が赤字で、番号①〜⑤は、次の5ステップに対応しています。
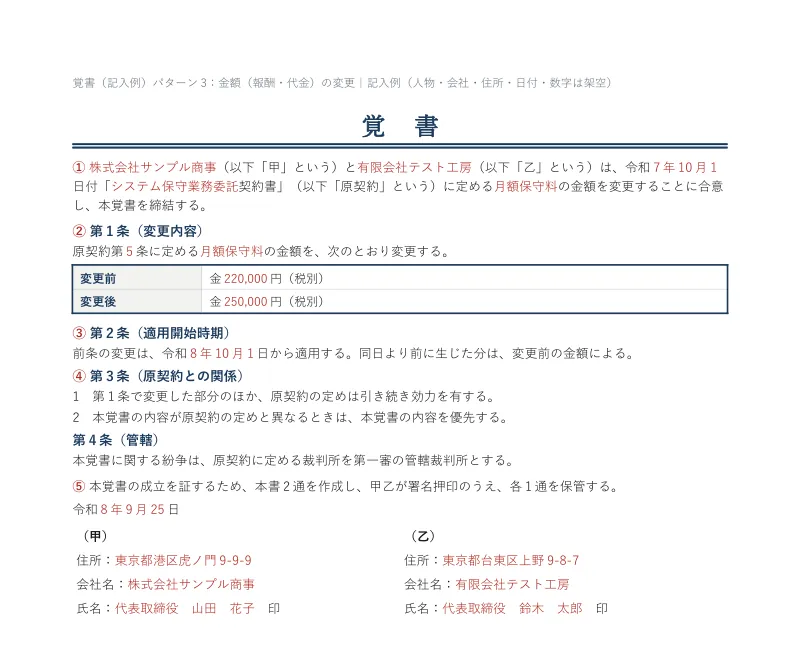
- 最初に原契約の締結日と契約名を書く。「原契約」と定義して、以降はそう呼ぶ。
- 変更は「変更前」と「変更後」を並べて書く。「見直す」「改める」だけにしない。
- いつから変わるか(適用開始日)を書く。それ以前の分はどう扱うかも書く。
- 原契約との関係(変えない部分は有効、食い違ったら覚書が優先)を1か所に書く。
- 2通作り、甲乙が署名押印して各1通を持つ。原契約と一緒に保管する。
覚書・確認書・契約書・念書の違い
契約は、申込みに対して相手方が承諾したときに成立します(民法第522条第1項)。成立の条件に、書類の名前は入っていません。次の表は、実務での一般的な使い分けで、法令上の定義ではありません。
| 書類 | 主に書くこと | この書式での扱い |
|---|---|---|
| 覚書 | 契約書で決めた内容の変更・補足、合意事項の記録 | パターン1〜7 |
| 確認書 | 事実や打合せ内容の確認 | パターン8 |
| 契約書 | 取引の基本の条件 | 別の書式(業務委託契約書テンプレート) |
| 念書 | 当事者の一方が差し入れる書面 | 別の書式(念書テンプレート) |
印紙税では、名称より内容が見られます。印紙税法の別表第一の通則5は、「契約書」には、契約書・協定書・約定書など名称のいかんを問わず、契約の成立や、契約の内容の変更・補充の事実を証する文書が含まれるとしています。覚書という名前でも、契約の内容を変えたり足したりする合意を証する書面は、印紙税法の「契約書」に当たります( e-Gov 印紙税法 別表第一 通則5 )。
覚書に収入印紙は必要か(国税庁の判断手順)
覚書という名前でも、契約の内容を変えたり足したりした合意を証する書面は、印紙税法の「契約書」に当たります(印紙税法 別表第一「課税物件表の適用に関する通則」5)。印紙が要るかどうかは、書面の名前ではなく中身で決まります( 国税庁 No.7100 課税文書に該当するかどうかの判断 )。判断は次の3段階です。
手順1 原契約が印紙税のかかる契約か
- 請負(仕事の完成を約束する契約。制作、工事、清掃、機械の保守など)は、第2号「請負に関する契約書」です。
- お金の貸し借り(消費貸借)、不動産や営業の譲渡、土地の賃借権、運送は第1号です。
- 継続的取引の基本となる契約書は第7号で、1通4,000円です。営業者どうしが、請負・売買・運送などの取引を続けて行うために、単価や支払方法など共通の条件を決めた契約(印紙税法施行令26条1号)が代表例です。売買に関する業務・金融機関の業務・保険契約の締結の代理や媒介・株式の事務を続けて委託する契約(同条2号)も入ります( e-Gov 印紙税法施行令 第26条 )。契約期間が3か月以内で、更新の定めがないものは除かれます。国税庁の通達には、毎月決まった作業をする清掃の請負契約が第2号と第7号の両方に当たる例が載っています(印紙税法基本通達17条2項(2))。
- 準委任(完成ではなく作業そのものを任せる契約)、雇用、建物の賃貸借、秘密保持などは、別表第一に挙がっていません。原契約がこれらだけなら、その変更の覚書も課税文書に当たりません。ただし、上の施行令26条2号に当たる業務委託は第7号です。
- 「業務委託契約書」という名前だけでは決まりません。1通の中に請負と準委任が混ざっていることもあります。
手順2 変える内容が「重要な事項」か
原契約の「重要な事項」を変えたり足したりする覚書は課税文書です。重要な事項に当たらないことだけを変える覚書は課税文書に当たりません(印紙税法基本通達17条・18条、国税庁 No.7127)。重要な事項は、通達の別表第2に契約の種類ごとに挙がっています( 国税庁 印紙税法基本通達 第4節 契約書の取扱い(第17条・第18条) 国税庁 印紙税法基本通達 別表第2 重要な事項の一覧表 国税庁 No.7127 契約内容を変更する文書 )。
| 原契約 | 重要な事項(印紙税法基本通達 別表第2) |
|---|---|
| 請負(第2号) | 請負の内容(方法を含む)/請負の期日又は期限/契約金額/取扱数量/単価/契約金額の支払方法又は支払期日/割戻金等の計算方法又は支払方法/契約期間/契約に付される停止条件又は解除条件/債務不履行の場合の損害賠償の方法 |
| 継続的取引の基本となる契約書(第7号) | 施行令26条の要件(1号の契約なら目的物の種類・取扱数量・単価・対価の支払方法・債務不履行の場合の損害賠償の方法・再販売価格、2号の契約なら委託する業務の範囲・対価の支払方法)/契約期間(延長が3か月以内で、更新の定めがないものを除く) |
| 消費貸借(第1号) | 目的物の内容/引渡方法又は引渡期日/契約金額/利率又は利息金額/返還方法又は返還期日/契約期間/停止条件又は解除条件/損害賠償の方法 |
この一覧は「おおむね」の例示で、それぞれと密接に関連する事項も含みます(別表第2 前書き)。国税庁の質疑応答事例は、一覧と同じかそれ以上に重要な事項を変える場合も課税対象としています( 国税庁 質疑応答事例「変更契約書」 )。
当事者の名称・住所、担当者や連絡窓口、通知先は一覧に挙がっていません。これらだけを変える覚書は課税文書に当たらないと考えられます。国税庁の質疑応答事例には、請負の基本契約に「反社会的勢力に当たるときは解除することができる」という条項を足す変更契約書を、課税文書に当たらないとした例があります( 国税庁 質疑応答事例「反社会的勢力排除条項を追加する変更契約書」 )。
手順3 号と税額を決める
| 原契約 | 覚書で変えること | 号と税額 |
|---|---|---|
| 請負(1回きりの制作など) | 契約金額を、変更前と変更後で書いて変える | 第2号。増額なら増えた分が記載金額(100万円以下なら200円)。減額なら記載金額なしで200円(国税庁 No.7123) |
| 請負(1回きりの制作など) | 支払方法・支払期日・納期・期間を変える(金額は書かない) | 第2号、記載金額なしで200円(国税庁 No.7127 例1。納期・期間は基本通達 別表第2 の第2号) |
| 毎月続く請負(清掃・保守など)で第7号にも当たるもの | 月額だけを変える(期間も総額も書かない) | 第7号、4,000円(印紙税法基本通達17条2項(2) 例1) |
| 同上 | 月額と期間(または総額)を書いて変える | 第2号。記載金額で税額が決まる(同 例2) |
| 同上 | 支払方法(支払の手段・経路など)を変える(金額は書かない) | 第7号、4,000円(国税庁 質疑応答事例「産業廃棄物処分に係る委託料の支払方法等に関する覚書」。支払経路の変更も「対価の支払方法」の変更に当たる) |
| 同上 | 支払期日だけを変える(支払方法と金額は変えず、書かない) | 第2号、記載金額なしで200円(基本通達 別表第2 の第2号に「支払期日」があり、第7号の重要な事項(令26条の要件)には支払期日が挙がっていないため。基本通達17条2項(2)) |
| 同上 | 仕事の範囲を変える(料金は変えず、金額も書かない) | 第7号、4,000円(同「警備請負契約の契約内容を変更する覚書」) |
| 同上 | 期間を3か月を超えて延長する(または更新の定めがある。金額は書かない) | 第7号、4,000円(同「基本契約書の契約期間を延長する契約書」) |
| 同上 | 上の3つで、覚書に契約金額も書く | 第2号。記載金額で税額が決まる(印紙税法 別表第一 通則3イ) |
| 準委任など別表第一に無い契約(施行令26条2号に当たらないもの) | どれを変えても | 課税文書に当たらない |
| どの契約でも | 名称・住所・担当者・通知先だけを変える | 課税文書に当たらないと考えられる |
上の表の質疑応答事例は、次のとおりです。 国税庁 質疑応答事例「産業廃棄物処分に係る委託料の支払方法等に関する覚書」 国税庁 質疑応答事例「警備請負契約の契約内容を変更する覚書」 国税庁 質疑応答事例「基本契約書の契約期間を延長する契約書」 国税庁 No.7123 契約金額を変更する契約書の記載金額
記載金額で気をつけること
- 原契約の日付と名前を書いて、変更前と変更後の金額(または差額)を並べると、増額は増えた分だけが記載金額になります。変更後の金額だけを書くと、変更後の金額全体が記載金額です(国税庁 No.7123)。
- 月額は、覚書に期間が書いていなければ記載金額になりません(印紙税法基本通達29条)。覚書が原契約を引用していても、金額と期間は覚書に書いてあるものだけで判断します(同4条2項)。
- 自動更新した後の期間の月額を、覚書に契約期間も書いて新しく定めるときは、増えた分ではなく、変更後の月額に月数を掛けた額が記載金額です(国税庁 No.7123 の注、 国税庁 質疑応答事例「当初契約の自動更新期間中に取り交わす月額金額を変更する契約書の取扱い」 )。
- 原契約を電子契約で結び、覚書だけを紙で作ったときは、変更前の金額を書いた文書がない扱いになります。覚書に変更前の金額と増加金額を書いていれば、変更後の金額(当初の金額と増加金額の合計)が記載金額です(国税庁 質疑応答事例)。
第2号の税額(契約金額の記載があるもの)は、次のとおりです( 国税庁 No.7102 請負に関する契約書 )。
| 記載金額 | 税額 |
|---|---|
| 1万円未満 | 非課税 |
| 100万円以下 | 200円 |
| 100万円超200万円以下 | 400円 |
| 200万円超300万円以下 | 1,000円 |
| 300万円超500万円以下 | 2,000円 |
| 500万円超1,000万円以下 | 10,000円 |
| 1,000万円超5,000万円以下 | 20,000円 |
| 記載金額なし | 200円 |
5,000万円を超えるものは、印紙税法の別表第一にあります。建設工事の請負契約書は、令和9年3月31日までに作るもので、記載された契約金額が一定額を超えるものに、税率の軽減があります( 国税庁 No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで )。
迷ったとき
原契約が請負か準委任か、第7号に当たるかは、契約の中身で決まります。上の表で決まらないときは、原契約と覚書の案を持って、所轄の税務署に相談してください。
印紙を貼り忘れたとき(過怠税)
印紙を貼らなかったときは、本来の印紙税の額とその2倍、合わせて3倍の過怠税がかかります(印紙税法20条1項)。税務署の調査を受けると知る前に、自分から申し出れば1.1倍です(同2項)。貼った印紙に消印をしなかったときは、その印紙の額面と同じ額の過怠税がかかります(同3項)。1項と3項の過怠税は、合計が1,000円に満たなければ1,000円になります。ただし、自分から申し出た1.1倍の分だけのときは、この1,000円の下限はかかりません(同4項・5項)( e-Gov 印紙税法 第20条 )。
署名・押印と保管
- 押印は、契約の成立の要件ではありません。民法第522条第2項は、法令に特別の定めがある場合を除き、契約の成立には書面の作成その他の方式を具備することを要しないと定めています( e-Gov 民法 第522条 )。ただし、口頭の合意は、後から内容を示すのが難しくなります。このページの書式は、甲乙が署名押印のうえ2通作り、各1通を保管する形です。
- 保管は、原契約と一緒にします。民法第166条第1項は、債権は、権利を行使することができることを知った時から5年間、または、権利を行使することができる時から10年間、行使しないときは、時効によって消滅すると定めています( e-Gov 民法 第166条 )。契約が続く間と、終了後の紛争に備えて、原契約と覚書を同じ場所に置いておきます。税法上の保存期間は、このページでは扱っていません。
電子契約で結ぶとき
- 印紙税:国税庁の質疑応答事例は、印紙税の課税対象は課税物件表の物件名欄に掲げられている文書で、電磁的記録は文書に含まれないので、電磁的記録には印紙税は課税されないとしています( 国税庁 質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」 )。
- 原契約が電子で、覚書が紙のとき:原契約を電子契約で結び、覚書だけを紙で作ったときは、変更前の金額を書いた文書がない扱いになります。覚書に変更前の金額と増加金額を書いていれば、変更後の金額(当初の金額と増加金額の合計)が記載金額になります。国税庁の質疑応答事例にあります( 国税庁 質疑応答事例「電磁的記録(電子契約)に係る契約金額等を記載した変更契約書の記載金額」 )。
- 管轄の合意:民事訴訟法第11条第3項は、管轄の合意が電磁的記録でされたときは、書面によるものとみなすと定めています( e-Gov 民事訴訟法 第11条 )。
フリーランスとの契約変更で気をつけること
フリーランス法(特定受託事業者に係る取引の適正化等に関する法律)第3条第1項は、業務委託事業者が特定受託事業者に業務委託をした場合は、直ちに、給付の内容、報酬の額、支払期日その他の事項を、書面または電磁的方法で明示しなければならないと定めています(令和6年11月1日施行)( e-Gov 特定受託事業者に係る取引の適正化等に関する法律 第3条 )。
- 新しく業務を追加するときは、その内容・報酬・支払期日を、同じように文面にしておきます(パターン6)。
- 金額や期限を覚書で変えるときの扱いは、条文だけでは読み取れません。このページでは扱いません。公正取引委員会の案内で確認してください( 公正取引委員会 フリーランス・事業者間取引適正化等法 )。
よくある失敗(7選)
| 失敗 | 起きること | 直し方 |
|---|---|---|
| 原契約の締結日と契約名を書かない | どの契約の変更なのかが、読み取れない | 前文に、原契約の締結日と契約名を書き、「原契約」と定義する |
| 「見直す」「改める」とだけ書く | 何がどう変わったのかが、読み取れない | 「変更前」と「変更後」を並べて書く(パターン2・3・4) |
| 適用開始日と、それより前の分の扱いを書かない | いつの分から新しい条件なのかが、読み取れない | 適用開始日と、「同日より前に生じた分は、変更前による」を条に入れる(パターン3) |
| 原契約との関係を書かない | 変えない部分と、食い違うときの扱いが、読み取れない | 「変更した部分のほか、原契約は有効」「食い違うときは覚書を優先」を条に入れる |
| 管轄を、原契約と別の裁判所にする | 原契約と覚書で、管轄の定めが食い違う | 「原契約に定める裁判所」とする。原契約に定めがなければ、裁判所を直接書く(書面で・第一審に限る) |
| 印紙が要るかを確かめずに作る | 印紙を貼らなかったときは、本来の税額の3倍の過怠税がかかる(税務署の調査の前に自分から申し出れば1.1倍) | 作る前に、上の印紙の節の手順で確かめる。迷うときは税務署に相談する |
| 名称の変更のつもりで、金額や支払方法も書き換える | 名称・住所だけなら課税文書に当たらないと考えられるが、金額や支払方法も変えると、判断が変わる | 名称・住所の変更(パターン7)と、金額・支払方法の変更(パターン3・5)は、別の覚書にする |
関連するテンプレート
- 業務委託契約書テンプレート — 覚書で変更する原契約になる、業務委託の契約書の書式
- フリーランス新法対応 業務委託契約書テンプレート — フリーランスへの発注の契約書の書式
- 内容証明テンプレート — 相手に送った内容と日付を、郵便局に証明してもらう書面の書式
- 示談書テンプレート — トラブルの解決で合意した内容を書面にする書式
- NDA(秘密保持契約書)テンプレート — 秘密保持の契約の書式
- 借用書テンプレート — お金を貸し借りした事実を書面にする書式
- 念書テンプレート — 当事者の一方が差し入れる書面の書式
よくある質問(FAQ)
覚書に収入印紙は必要ですか?
金額を変更する覚書の印紙はいくらですか?
業務委託契約の覚書に印紙は必要ですか?
社名や住所が変わったときの覚書に印紙は必要ですか?
電子契約で覚書を結んだら印紙は必要ですか?
印紙を貼り忘れたらどうなりますか?
覚書と契約書の違いは何ですか?
覚書と確認書は、どう使い分けますか?
覚書に押印は必要ですか?
契約変更の覚書を作るときの注意点は?
覚書は、どれくらいの期間、保管しますか?
覚書の内容が原契約と食い違うときは、どちらが優先しますか?
フリーランスとの契約を変えるときは、何に気をつけますか?
社名が変わったとき、契約書はどうなりますか?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-10-14 確認時点)。
- e-Gov 民法(第166条 債権等の消滅時効、第521条 契約の締結及び内容の自由、第522条 契約の成立と方式)
- e-Gov 民事訴訟法(第11条 管轄の合意)
- e-Gov 印紙税法(第3条 納税義務者、第20条 過怠税、別表第一 課税物件表と通則)
- e-Gov 印紙税法施行令(第26条 継続的取引の基本となる契約書の範囲)
- e-Gov 特定受託事業者に係る取引の適正化等に関する法律(第3条 特定受託事業者の給付の内容その他の事項の明示等)
- 国税庁 No.7100 課税文書に該当するかどうかの判断
- 国税庁 No.7127 契約内容を変更する文書
- 国税庁 No.7123 契約金額を変更する契約書の記載金額
- 国税庁 No.7102 請負に関する契約書
- 国税庁 No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで
- 国税庁 印紙税法基本通達 第4節 契約書の取扱い(第17条・第18条)
- 国税庁 印紙税法基本通達 別表第2 重要な事項の一覧表
- 国税庁 質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」
- 国税庁 質疑応答事例「電磁的記録(電子契約)に係る契約金額等を記載した変更契約書の記載金額」
- 国税庁 質疑応答事例「変更契約書」
- 国税庁 質疑応答事例「反社会的勢力排除条項を追加する変更契約書」
- 国税庁 質疑応答事例「警備請負契約の契約内容を変更する覚書」
- 国税庁 質疑応答事例「基本契約書の契約期間を延長する契約書」
- 国税庁 質疑応答事例「産業廃棄物処分に係る委託料の支払方法等に関する覚書」
- 国税庁 質疑応答事例「当初契約の自動更新期間中に取り交わす月額金額を変更する契約書の取扱い」
- 国税庁 印紙税法基本通達 第2節 文書の意義等(第4条)
- 国税庁 印紙税法基本通達 第5節 記載金額(第29条)
- 公正取引委員会 フリーランス法特設サイト
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。