個人事業主が業務で使う書式テンプレ7種
個人事業主として取引を行うには、場面ごとに適切な書類が必要です。 以下の7種類を揃えれば、取引の発生から入金・従業員雇用まで書類面で困ることはほぼありません。 すべて無料・会員登録不要でダウンロードできます。 本ページの税務・申告解説は 国税庁 開業届 ・ 国税庁 青色申告制度 ・ インボイス制度 を参照しています。
T023
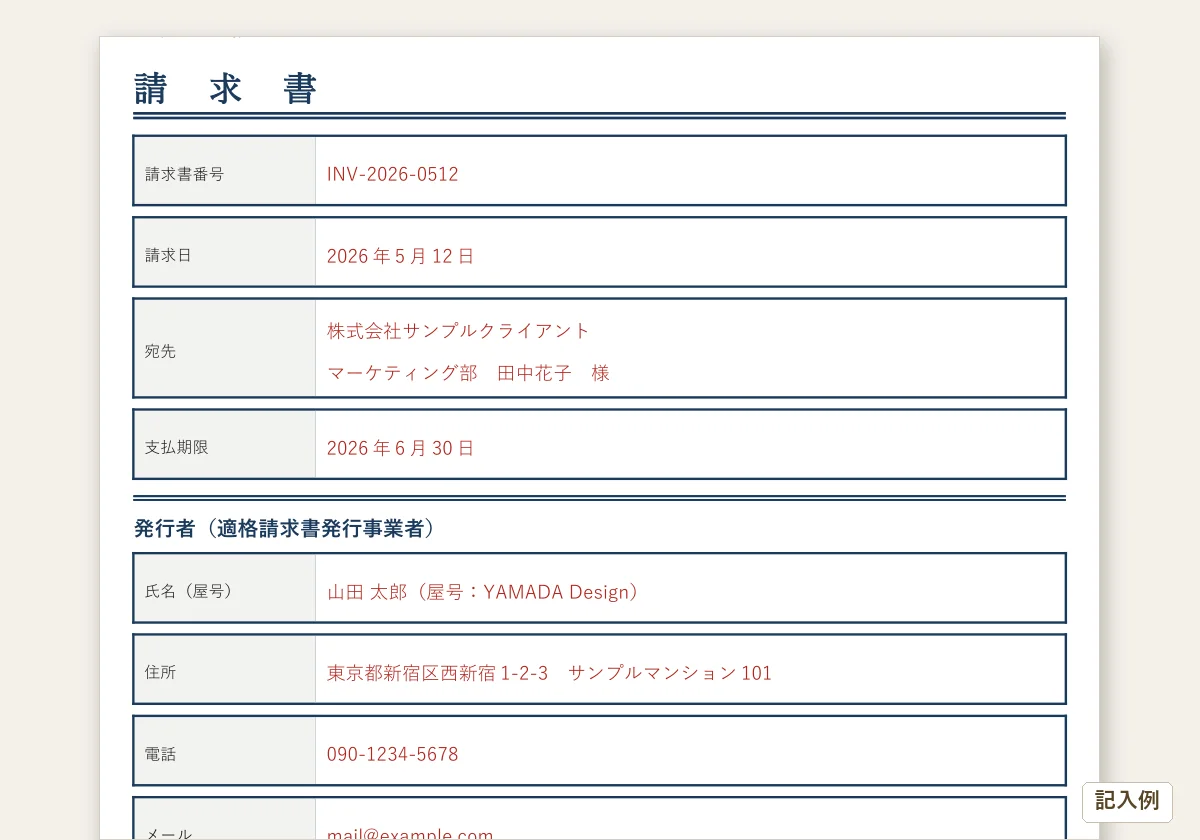
請求書(個人事業主)
インボイス番号・源泉徴収・消費税の3項目に対応。エクセル自動計算込み。
T031
見積書(個人事業主向け)
有効期限・税別表記・源泉徴収欄つき。見積提出から受注確認まで対応。
T017
業務委託契約書(個人受託向け)
請負型・準委任型を選択可。フリーランス保護新法必須6項目を網羅。
T019
NDA(取引先・企業間)
双方向NDA・片務NDAの2種類。取引先との機密情報共有前に締結。
T022
NDA(個人間)
個人事業主同士・副業ワーカー間の機密保持に特化したシンプル版。
T050
領収書(インボイス対応・印紙の要否つき)
事業者あての適格請求書と、店頭向けの適格簡易請求書の形。Excelは税率ごとの消費税額と収入印紙の要否を出し、印刷用は3デザイン。代金を受け取ったときに発行。
T012
雇用契約書(従業員雇用時)
従業員を初めて雇うときに必要な書面。労働条件通知書を兼ねる形式。
個人事業主の業務フロー全体図
個人事業主としての業務は「開業手続き」「日常取引」「経理」「確定申告」の4フェーズに分かれます。 どの段階でどの書類が必要かを把握しておくと、申告期限直前のパニックを防げます。
| フェーズ | 主なタスク | 使う書類・ツール |
|---|---|---|
| 開業手続き | 開業届・青色申告申請 | 開業届(税務署)、青色申告承認申請書(税務署)、freee開業 |
| 取引(受注側) | 見積・契約・業務・請求・入金 | 見積書 / 業務委託契約書 / 請求書 |
| 取引(発注側) | 外注・仕入れの管理 | NDA / 業務委託契約書 / 見積依頼書 |
| 経理 | 領収書管理・仕訳・月次集計 | 領収書・レシート(原本保管)/ 会計ソフト(複式簿記) |
| 確定申告 | 青色 or 白色申告(毎年2/16〜3/15) | 青色申告決算書 / 確定申告書B / e-Tax / 源泉徴収票 |
開業から確定申告までの5ステップ
個人事業主として最初にやるべきことを5つのステップに整理しました。 ステップ1〜2は開業時に一度きり、ステップ3〜5は毎年継続するルーティンです。
Step 1: 開業届の提出(無料・電子申請可)
最寄りの税務署(または e-Tax)に 個人事業の開廃業等届出書(国税庁) を提出します。 提出期限は開業した日によって異なります(2026年1月1日施行の法改正のため)。 費用はゼロです。freee開業・マネーフォワードの開業届作成ツールを使えばフォームに入力するだけで書類が完成します。
- 提出先:納税地(自宅 or 事業所)を管轄する税務署
- 提出方法:窓口持参・郵送・e-Tax のいずれか
- 提出期限:2025年12月31日以前に開業した場合は事業開始日から1か月以内(改正前ルール)。2026年1月1日以後に開業した場合は、その年分の確定申告期限まで=開業した年の翌年3月15日頃(改正後ルール)。いずれも厳密な罰則はありませんが、早めに提出するのが実務上有利です。
Step 2: 青色申告承認申請書の提出(最大65万円控除)
青色申告特別控除(最大65万円)を受けるには、開業届と別に「所得税の青色申告承認申請書」を提出する必要があります。 期限は「その年の3月15日」または「開業から2か月以内」のいずれか早い方です。 この申請を忘れると当年は白色申告になり、控除が最大10万円に減ります。
Step 3: 帳簿の付け方(複式簿記)
青色申告65万円控除には複式簿記による記帳が必須です。 会計ソフト(freee / マネーフォワード / やよいの青色申告)を使えば、銀行・クレカ連携で仕訳を半自動化できます。 手書き帳簿でも可能ですが、ミスと手間が格段に増えるため会計ソフトの導入を強く推奨します。
- 売上・経費を発生主義(現金の入出より取引発生日基準)で記帳する
- 帳簿は青色申告・白色申告いずれも7年間の保存義務がある。領収書など現金・預金の出し入れに際して作成した書類は青色申告で7年間(白色申告は5年間)、請求書・見積書・契約書などその他の書類は5年間の保存義務がある(所得税法施行規則第63条・第102条第4項)
- 電子取引のデータは電子データのまま保存する(電子データを出力した書面で保存する措置は令和4年1月1日以後の電子取引について廃止。後述)
Step 4: 経費の証憑保管(電子帳簿保存法対応)
個人事業主が経費として計上するためには、証憑(領収書・請求書・レシート)を保管する必要があります。 電子帳簿保存法により、メール・PDFで受け取った請求書(電子取引のデータ)はデータのまま保管します(電子データを出力した書面で保存する措置は令和4年1月1日以後の電子取引について廃止され、令和5年12月31日までは宥恕措置で事実上認められていました)。 一方、紙の領収書をスキャンして電子保管する「スキャナ保存」は要件を満たせば紙を廃棄できます。
Step 5: 確定申告書類の提出(毎年2/16〜3/15)
1月1日〜12月31日の所得を翌年2月16日〜3月15日に申告します。 青色申告では「青色申告決算書(損益計算書・貸借対照表)」と「確定申告書B」を提出します。 e-Tax(電子申告)+ 電子帳簿保存 or e-Tax提出の組み合わせで控除は最大65万円になります。
インボイス制度(適格請求書)対応の実務
2023年10月に始まったインボイス制度は、個人事業主の請求書・税務処理に直接影響します。 特に「登録すべきかどうか」は、取引先と自分の年間売上に応じて判断が変わります。
適格請求書発行事業者の登録
税務署に登録すると「T + 13桁の番号」が付与されます。 請求書にこの番号を記載することで、取引先(発注者)が仕入税額控除を100%受けられます。 登録は国税庁の「適格請求書発行事業者公表サイト」から申請でき、費用はかかりません。
免税事業者の経過措置(2026年5月時点)
| 期間 | 仕入税額控除の割合 | 取引先への影響 |
|---|---|---|
| 〜2026年9月 | 80%控除可能 | 取引先の税負担は消費税の20%相当のみ |
| 2026年10月〜2028年9月 | 70%控除可能 | 取引先の税負担が増加し、登録を求められるケースが増える |
| 2028年10月〜2030年9月 | 50%控除可能 | 取引先の税負担がさらに増える |
| 2030年10月〜2031年9月 | 30%控除可能 | 経過措置の最終年 |
| 2031年10月以降 | 控除不可 | 取引先が消費税を全額負担。取引停止・値下げ交渉のリスク |
免税事業者(課税売上高1,000万円以下)でも登録すべきか
登録を急ぐべきケースとそうでないケースを整理します。
- 登録を検討すべき:取引先が法人・課税事業者で、請求書の番号を求められている。2026年10月までに登録すれば経過措置の影響が小さい。
- 登録を急がなくてよい:取引先が個人・免税事業者・一般消費者のみ。B2C取引主体でインボイスを求められていない。
- 登録後は「簡易課税制度」(売上5,000万円以下)を選択することで消費税の納税計算を簡略化できます。
注意:インボイス登録は一度行うと2年間は取り消せません(課税事業者となり消費税の納付義務が生じます)。自分の状況に応じた判断が必要なため、税理士への確認を推奨します。
電子帳簿保存法対応(電子取引のデータは電子データのまま保存)
個人事業主も法人も、電子取引のデータは電子データのまま保存します。 電子データを出力した書面で保存する措置は令和4年1月1日以後の電子取引について廃止され(令和5年12月31日までは宥恕措置で事実上認められていました)、2024年(令和6年)1月以後は、要件に従って保存できない相当の理由がある場合の猶予措置がありますが、その場合も出力書面だけの保存は認められていません。 紙の証憑を自分でスキャンして保管する「スキャナ保存」は任意のままですが、 メール・クラウドサービスで受け取った請求書・領収書はデータのまま保管する必要があります。
電子取引データの保存要件
電子保存には「真実性の確保」と「可視性の確保」の2つが求められます。
| 要件 | 内容 | 個人事業主の現実的な対応 |
|---|---|---|
| 真実性の確保 | 改ざん・削除を防ぐ措置 | 会計ソフトのクラウド保管機能 / タイムスタンプ付与 / 訂正削除履歴が残るシステムの利用 |
| 可視性の確保 | 検索・表示・印刷ができる状態 | 日付・金額・取引先の3項目で検索できるフォルダ整理 / PDF保管 |
個人事業主が現実的に取れる対応
- 会計ソフトのクラウドストレージを活用する: freee・マネーフォワードは電子帳簿保存法に対応した保管機能を持ちます。 受け取ったPDFをそのままアップロードするだけで要件を満たせます。
- ファイル名のルールを決める: 「20240401_株式会社A_100000.pdf」のように「日付_取引先_金額」形式で保存すると検索要件を自然に満たせます。
- 電子メールの受信ボックスをそのまま保管: Gmailなどでは「削除しない」ルールを設定するだけで保管要件を満たせる場合があります。詳細は国税庁Q&Aで確認してください。
青色申告の控除最大化(最大65万円)
青色申告特別控除は所得から直接65万円を差し引ける制度です。 所得税率20%の方なら最大13万円の節税効果があります。 控除額は条件によって3段階に分かれます。
| 控除額 | 条件 |
|---|---|
| 65万円 | 複式簿記 + e-Tax電子申告 または 電子帳簿保存(優良な電子帳簿)のいずれか |
| 55万円 | 複式簿記 + 書面申告(郵送 or 窓口提出) |
| 10万円 | 青色申告ではあるが単式簿記(簡易帳簿) |
経費にできるもの・できないもの
| 経費にできるもの(主な例) | 経費にできないもの・要注意 |
|---|---|
| パソコン・スマートフォン・周辺機器(10万円未満は即時経費、以上は減価償却) | 生活費との区別がない支出(食事・衣服等) |
| 自宅兼事務所の家賃(按分率:業務利用面積 / 総面積) | 所得税・住民税・国民年金(経費不可。ただし控除対象) |
| 通信費(インターネット・スマホ代の業務利用分) | 家族への給与(青色事業専従者給与として別途届け出が必要) |
| 書籍・セミナー受講料・ソフトウェアサブスク(業務関連) | プライベート旅行(業務目的のない旅費) |
事業所得 vs 雑所得の判定(2022年通達改正)
2022年の国税庁通達改正により、副業収入の所得区分判定が厳格化されました。 「副業収入が年間300万円以下、かつ帳簿保存がない場合」は原則として雑所得と判定されます。
- 事業所得のメリット: 青色申告65万円控除・損益通算・損失繰越3年
- 雑所得のデメリット: 上記控除・通算が一切できない
- 事業所得として認められる4要件: 反復継続性・営利目的性・社会的客観性・帳簿保存
- 副業からのスタートでも、 国税庁 青色申告制度 で帳簿要件を確認の上、開業届を提出して事業所得として申告する
家事按分(自宅兼事務所の経費計上)
自宅で事業を行う場合、家賃・光熱費・通信費の一部を経費計上できます。業務利用割合(時間または面積)で按分するのが原則です。
- 家賃の按分例: 業務利用面積30㎡ / 総面積100㎡ = 30%を経費計上
- 電気代の按分例: 業務利用時間8h / 24h = 33%を経費計上
- 通信費: スマホ代の業務利用率(例: 50%)を計上。明細で按分根拠を残す
- 按分根拠は税務調査時に問われるため、根拠資料(間取り図・利用ログ等)を保存
- 住宅ローンの元本返済分は経費不可(利息分は按分計上可)
個人事業主が見落としがちな節税策
経費計上以外にも、個人事業主が活用できる節税策があります。 いずれも所得控除として機能し、税金を直接減らす効果があります。
| 制度 | 控除上限 | 概要 |
|---|---|---|
| 小規模企業共済 | 年84万円 | 掛金が全額所得控除。廃業・退職時に退職金として受け取れる。月額1,000円〜70,000円で選択可。 |
| 経営セーフティ共済 | 年240万円 | 取引先の倒産時に無担保・無保証人で借入可能。掛金は全額経費計上できる(損金算入)。 |
| iDeCo(個人型確定拠出年金) | 年81.6万円(国民年金のみ加入者) | 掛金全額が所得控除。運用益非課税。60歳以降に受け取り(退職所得控除または公的年金等控除を活用)。 |
| ふるさと納税 | 所得・控除額により変動 | 寄付金控除として住民税から差し引かれる。個人事業主はワンストップ特例ではなく確定申告で控除する。 |
節税策を組み合わせる際の注意点
- 小規模企業共済・iDeCoはいずれも解約・中途引き出しに制限がある。資金拘束を考慮した上で加入する。
- 経営セーフティ共済は解約すると解約手当金が雑所得になる。タイミングを税理士と相談する。
- ふるさと納税の控除上限額は所得・家族構成により毎年変わる。シミュレーターで確認してから寄付する。
会計ソフト・確定申告ツールの比較
個人事業主向けの主要3ツールを比較します。 いずれも無料トライアルまたは無料プランから始められます。
| ツール | 月額(個人) | 無料期間 | 初心者向き | 特徴 |
|---|---|---|---|---|
| freee会計 | 公式で確認 | 30日間 | 高 | 開業届作成無料・請求書〜申告まで一気通貫。UI直感的で初心者に最適。 |
| マネーフォワード クラウド | 公式サイトで確認 | 1ヶ月 | 中〜高 | 銀行やクレジットカードなど2,300以上のサービスと連携。銀行・クレジット明細の自動取込は全プランで使える。 |
| やよいの青色申告オンライン | 公式で確認 | 1年間無料 | 中 | 初年度1年間無料プランあり。弥生会計との連携が強く、税理士への引き渡しに対応しやすい。 |
マネーフォワード クラウド確定申告で経理を自動化する
マネーフォワード クラウド確定申告は、銀行・クレジットカードなど2,300以上のサービスと連携して明細を自動取込できる、個人事業主向けの確定申告ソフトです。青色申告・白色申告のどちらにも対応しています。
- 1ヶ月無料のトライアル(クレジットカードの登録は不要)
- 青色申告・白色申告に対応。青色申告決算書・収支内訳書・確定申告書を自動作成
- アプリからの電子申告(e-Tax)に対応。青色申告を e-Tax で行うと最大65万円の特別控除(マイナンバーカードが必要)
- レシート撮影で入力。スキャナ保存・電子帳簿保存にも対応
税理士に相談すべき5つのシーン
会計ソフトで自力申告できる範囲には限界があります。 以下のシーンでは税理士への相談を強く推奨します。 早めに相談するほど節税の選択肢が広がります。
- 前々年の課税売上高1,000万円超(消費税課税事業者)
課税売上高が2年前(基準期間)に1,000万円を超えると消費税の課税事業者になります。 前年1〜6月の課税売上高と給与支払額がともに1,000万円を超えた場合も課税事業者です。 簡易課税制度の選択・消費税の申告方法の最適化は、税理士と相談して決めるのが安全です。 - 法人化の検討(年間売上700万円〜が目安)
法人化すると社会的信用・節税(役員報酬・退職金)・消費税の免税期間リセットなどのメリットがある一方、 設立費用・法人住民税均等割・社会保険加入義務などのコストが増えます。 年間売上700万〜1,000万円前後で費用対効果が逆転するケースが多いです。 - 大型経費の按分判断(自宅・車・家族給与)
自宅兼事務所の家賃按分率・自動車の業務利用割合・配偶者への青色事業専従者給与の妥当額は、 税務調査で否認リスクが生じる論点です。初年度に税理士と基準を決めておくと安心です。 - 副業・複数収入源の経費管理
本業(給与所得)と副業(事業所得・雑所得)が混在する場合、所得区分の判定・損益通算の可否は複雑です。 副業収入が年間300万円以下の場合は事業所得として認められないケースがあります(2022年改正の通達に注意)。 - 税務調査が来た
税務署から調査の連絡があった場合、税理士に同席を依頼してください。 個人で対応するより、調査終了後の追徴税額が抑えられるケースがあります。
関連テンプレート・関連ページ
このページで紹介した各テンプレートと関連ページへの直接リンクです。
書式テンプレート
- 請求書テンプレート 個人事業主向け(T023) — インボイス番号・源泉徴収欄・消費税自動計算対応。エクセル / Word / PDF 版を同梱
- 請求書テンプレート フリーランス向け(T025) — 源泉徴収10.21%の自動計算付き。差引支払額まで一括計算
- 見積書テンプレート 個人事業主向け(T031) — 有効期限・税別表記・源泉徴収欄つき。見積提出から受注確認まで対応
- 見積書テンプレート 本家(T029) — シンプルな汎用見積書。個人・法人どちらにも使えるスタンダード版
- 業務委託契約書テンプレート 個人受託向け(T017) — 請負型・準委任型の2種類。フリーランス保護新法の必須6項目を網羅
- 業務委託契約書テンプレート 汎用版(T016) — 法人・個人両対応のスタンダード版業務委託契約書
- NDAテンプレート(取引先・企業間)(T019) — 双方向NDA・片務NDAの2種類。取引先との機密情報共有に
- NDAテンプレート(個人間)(T022) — 個人事業主同士・副業ワーカー間のシンプルなNDA
- 雇用契約書テンプレート(T012) — 従業員を初めて雇うときに必要な書面。労働条件通知書を兼ねる形式
関連ハブページ
- フリーランス向けテンプレート集(T039) — 業務委託契約書・NDA・請求書・フリーランス保護新法など、フリーランス特化の解説
よくある質問(FAQ)
副業から専業フリーランス(個人事業主)になるとき、最初にやることは何ですか?
開業届を出さずに個人事業を続けるリスクは何ですか?
屋号を使うのと個人名で活動するのとでは何が違いますか?
個人事業主から法人化するタイミングの目安はありますか?
確定申告の期限が近づいてパニックになりそうです。どうすればよいですか?
個人事業主の経費として計上できる金額の上限はありますか?
副業所得が雑所得か事業所得か、判定基準は何ですか?
個人事業主が法人化(法人成り)するメリットとデメリットは?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-05-12 確認時点)。
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。