申告書そのもののテンプレートは配っていません。 年末調整の申告書は法定様式で、独自に組み直した書式は受理されないことがあるためです。 様式は 国税庁「各種申告書・記載例」 から取得してください(2026-09-25確認)。
税制数値は 国税庁 No.1199 基礎控除・ 同 No.1410 給与所得控除・ 同「令和8年4月 源泉所得税の改正のあらまし」 に基づく令和8年分のものです(いずれも2026-09-25確認)。
年末調整 やり方 2026 電子化対応完全ガイド
→ 11月の書類配布から12月の精算・1月の源泉徴収票交付までのタイムライン・よくあるミス・FAQを網羅
令和8年12月の年末調整で出す書類と、その入手先
令和8年12月に行う年末調整で精算するのは令和8年分の所得税です。 このとき会社へ提出する書類のうち、扶養控除等(異動)申告書だけは「令和9年分」を書きます。 翌年の毎月の源泉徴収を甲欄(低い税率)で計算してもらうための書類だからです。 年分の違う用紙を同時に書くことになるので、用紙の右上にある年分表示を必ず確認してください。
| 書類(国税庁の様式名) | 年分 | 提出する人 | 公式様式 |
|---|---|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 令和9年分 | 全員(翌年の毎月の源泉徴収を甲欄にするため) | 様式PDF / 記載例(令和9年分) |
| 給与所得者の扶養控除等(異動)申告書 | 令和8年分 | 扶養親族等に異動があった人(令和8年12月1日の所得要件引上げで新たに扶養に入る親族がいる人を含む) | 様式PDF / 記載例(令和8年分) |
| 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 | 令和8年分 | 全員 | 様式PDF / 記載例(令和8年分) |
| 給与所得者の保険料控除申告書 | 令和8年分 | 生命保険料・地震保険料・社会保険料・iDeCo等を支払った人 | 様式PDF / 記載例(令和8年分) |
| 年末調整のための(特定増改築等)住宅借入金等特別控除証明書 兼 給与所得者の(特定増改築等)住宅借入金等特別控除申告書 | 令和8年分 | 住宅ローン控除の2年目以降の人 |
ダウンロード配布なし(税務署から本人宛に送付) 交付申請の手続 / 記載例 |
出典: 国税庁「各種申告書・記載例」(2026-09-25確認)。 令和9年分の扶養控除等(異動)申告書には、記載事項を絞った 簡易対応様式もあります。 会社が様式を指定している場合は、その様式で提出してください。
いつ何をするか(令和8年分の年末調整スケジュール)
手順フローチャートPDFで同じ流れを1枚にまとめています。
| 時期 | やること | 担当 |
|---|---|---|
| 10月下旬〜11月上旬 | 会社が申告書を配布する(令和8年分の基礎控除申告書等・令和8年分の保険料控除申告書・令和9年分の扶養控除等申告書) | 会社(給与担当) |
| 11月中旬(任意) | マイナポータルで控除証明書のXMLを取得する | 従業員 |
| 11月〜12月上旬 | 各申告書を記入し、控除証明書を添えて提出する | 従業員 |
| 令和8年12月1日 | 基礎控除の引上げ・給与所得控除の最低保障額の引上げ・扶養親族等の所得要件の改正が施行される | (法令) |
| 12月の給与計算時 | 改正後の基礎控除額と改正後の「年末調整等のための給与所得控除後の給与等の金額の表」で1年分の税額を計算し、改正前の源泉徴収税額表で徴収してきた額と精算する | 会社(給与担当) |
| 12月または1月の給与 | 還付は給与に上乗せ/追加徴収は差し引き | 会社(給与担当) |
| 翌年1月31日まで | 源泉徴収票を従業員へ交付する | 会社(給与担当) |
令和8年11月までの毎月の源泉徴収事務に変更はありません。改正による差額は令和8年12月に行う年末調整で精算されます。 出典: 国税庁「令和8年4月 源泉所得税の改正のあらまし」(2026-09-25確認)
令和8年分で変わった点
基礎控除(令和8年分)
| 本人の合計所得金額 | 基礎控除額(令和8年分) |
|---|---|
| 132万円以下 | 104万円 |
| 132万円超 336万円以下 | 104万円 |
| 336万円超 489万円以下 | 104万円 |
| 489万円超 655万円以下 | 67万円 |
| 655万円超 2,350万円以下 | 62万円 |
| 2,350万円超 2,400万円以下 | 48万円 |
| 2,400万円超 2,450万円以下 | 32万円 |
| 2,450万円超 2,500万円以下 | 16万円 |
| 2,500万円超 | 0円 |
出典: 国税庁 No.1199 基礎控除(2026-09-25確認)。 令和8年分の規定は令和8年12月1日に施行されます。 合計所得489万円以下は104万円で一律です(令和7年分は132万円以下=95万円、132万円超336万円以下=88万円、336万円超489万円以下=68万円と3段階に分かれていました)。 489万円超655万円以下は67万円、655万円超2,350万円以下は62万円です。 非居住者の場合は62万円が最高額になります。
給与所得控除(令和8年分・令和9年分)
| 給与等の収入金額 | 給与所得控除額 |
|---|---|
| 2,200,000円まで | 74万円 |
| 2,200,001円から3,600,000円まで | 収入金額×30%+80,000円 |
| 3,600,001円から6,600,000円まで | 収入金額×20%+440,000円 |
| 6,600,001円から8,500,000円まで | 収入金額×10%+1,100,000円 |
| 8,500,001円以上 | 1,950,000円(上限) |
出典: 国税庁 No.1410 給与所得控除(2026-09-25確認)。 最低保障額は74万円で、適用範囲は給与収入220万円以下です。 令和7年分の最低保障額(65万円)の適用範囲は給与収入190万円以下だったので、金額も範囲も変わっています。 なお給与等の収入金額が660万円未満のときは、この表ではなく、国税庁の「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」(所得税法別表第五)で給与所得の金額を求めます。
所得税がかからない給与収入(令和8年分)
- 計算: 基礎控除 104万円 + 給与所得控除の最低保障 74万円 = 178万円
- 令和7年分は 95万円 + 65万円 = 160万円でした
- 社会保険の扶養(106万円・130万円)とは別の制度です。同じ表で比べないでください
扶養親族等の所得要件(令和8年分)
| 区分 | 合計所得金額の要件(令和8年分) | (収入が給与だけの場合) |
|---|---|---|
| 扶養親族・同一生計配偶者・ひとり親の生計を一にする子 | 62万円以下 | 136万円以下 |
| 特定親族(19歳以上23歳未満) | 62万円超 123万円以下 | 136万円超 197万円以下 |
| 配偶者特別控除の対象となる配偶者 | 62万円超 133万円以下 | 136万円超 207万円以下 |
| 勤労学生 | 89万円以下 | 163万円以下 |
出典: 国税庁「令和8年4月 源泉所得税の改正のあらまし」(2026-10-03確認)。 源泉徴収事務では、扶養親族等の所得要件の改正は令和8年12月1日以後に支払う給与等から適用されます(所得税としては令和8年分の所得全体に適用)。 改正によって新たに扶養親族等の要件を満たすことになった親族がいる場合、その扶養控除等の適用を受けるには 令和8年分の「給与所得者の扶養控除等(異動)申告書」等の提出が必要です。 令和7年分の要件(扶養親族は合計所得58万円以下・給与収入123万円以下)と混ぜないでください。
自分の場合はどの書類のどの欄?(状況別の早見表)
申告書は欄が多く、自分の状況で書く欄が決まります。下の表で自分の行を探し、右端のリンクから記入例(架空の家族の数字つき)へ進んでください。 令和8年分(今年の精算)と令和9年分(翌年の源泉徴収用の扶養控除等申告書)は別の用紙です。
| あなたの状況 | 書く書類(年分) | 書く欄 | 記入例 |
|---|---|---|---|
| 独身(扶養する家族がいない) | 基礎控除申告書(令和8年分)/扶養控除等(異動)申告書(令和9年分) | 合計所得金額の見積額・基礎控除。扶養控除等申告書は氏名・住所・個人番号を書いて提出 | ケースA |
| 生命保険・地震保険・iDeCoの掛金を払った | 保険料控除申告書(令和8年分) | 生命保険料控除・地震保険料控除・小規模企業共済等掛金控除(iDeCoはここ) | ケースA |
| 配偶者がいる(パート・アルバイト) | 基礎控除申告書(令和8年分)/扶養控除等(異動)申告書(令和9年分) | 配偶者の合計所得金額の見積額・区分Ⅰ・区分Ⅱ・配偶者控除または配偶者特別控除の額/「源泉控除対象配偶者」 | ケースB |
| 共働きで子どもがいる | 扶養控除等(異動)申告書(令和9年分) | 子はどちらか一方だけが扶養に入れる(二重に入れない)。それぞれが自分の基礎控除申告書を出す | ケースC |
| 16歳未満の子がいる | 扶養控除等(異動)申告書(令和9年分) | 扶養控除は無いが、住民税の事務のため「16歳未満の扶養親族」の欄に書く | ケースC |
| 19〜22歳の大学生の子がアルバイトをしている | 基礎控除申告書(令和8年分)/扶養控除等(異動)申告書(令和9年分) | 特定親族特別控除申告書の欄/扶養控除等申告書のB欄(子の令和9年の所得見積額が100万円以下のときだけ) | ケースD・早見表 |
| 別に暮らす親を扶養している | 扶養控除等(異動)申告書(令和9年分) | B欄の老人扶養親族(同居か別居かで区分が違う) | ケースE |
| 今年、年の途中で入社した | 基礎控除申告書(令和8年分)+前職の源泉徴収票 | 給与の収入金額は前職と現職の合算。前職の源泉徴収票は現職の給与担当へ提出 | 中途入社の年末調整 |
| 23歳未満の子がいて、新制度の生命保険に入っている | 保険料控除申告書(令和8年分) | 一般の生命保険料だけ計算式Ⅱ(上限6万円) | 保険料控除申告書 |
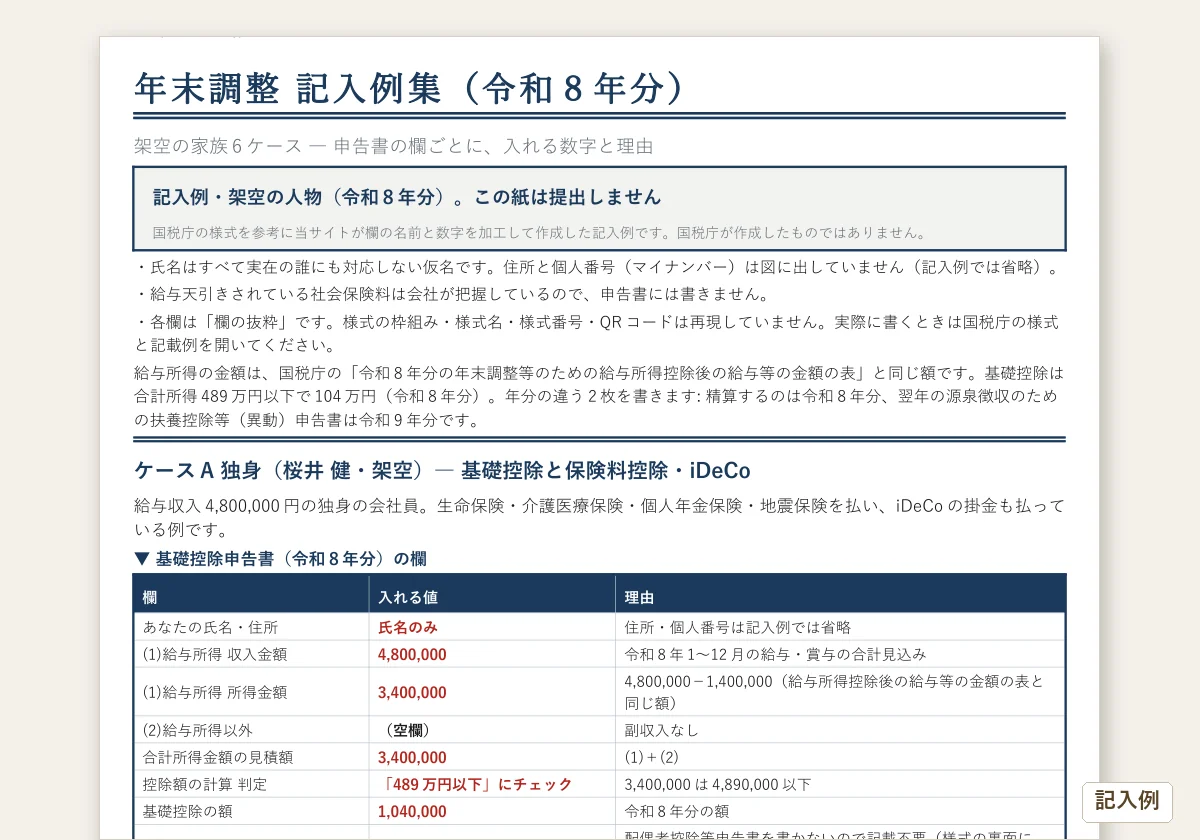
【令和8年分】年末調整の記入例 — 架空の家族6ケースで、欄ごとに書く数字と理由
国税庁の記載例は1つの家族の例です。ここでは独身・配偶者がパート・共働きで子が2人・大学生のアルバイト・別居の親・年の途中の入社の6ケースについて、 どの欄に・何の数字を・なぜその数字にするかを並べます。給与所得の金額は、国税庁の 「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」と同じ額です。 控除額は令和8年分(基礎控除は合計所得489万円以下で104万円)の値です。
- 氏名はすべて実在の誰にも対応しない仮名です。住所と個人番号(マイナンバー)は図に出していません(記入例では省略)。
- 給与天引きされている社会保険料は会社が把握しているので、申告書には書きません。
- 各欄は「欄の抜粋」です。様式の枠組み・様式名・様式番号・QRコードは再現していません。実際に書くときは国税庁の様式と記載例を開いてください。
出典: 国税庁 「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書(令和8年分)」 「給与所得者の保険料控除申告書(令和8年分)」 「給与所得者の扶養控除等(異動)申告書(令和9年分)」 を参考に、当サイトが欄の名前と数字を加工して作成しました(国税庁サイトの利用規約に沿った出典・加工の表記。2026-10-05確認)。 国税庁の記載例の数字・画像は使っていません。
同じ内容を A4 で数枚にまとめた 記入例集PDF(令和8年分・架空の家族6ケース)も無料で配っています。
ケースA 独身(桜井 健・架空)— 基礎控除と保険料控除・iDeCo
給与収入4,800,000円の独身の会社員。生命保険・介護医療保険・個人年金保険・地震保険を払い、iDeCoの掛金も払っている例です。
- 欄あなたの氏名・住所 入れる値氏名のみ 理由住所・個人番号は記入例では省略
- 欄(1)給与所得 収入金額 入れる値4,800,000 理由令和8年1〜12月の給与・賞与の合計見込み
- 欄(1)給与所得 所得金額 入れる値3,400,000 理由4,800,000−1,400,000(給与所得控除後の給与等の金額の表と同じ額)
- 欄(2)給与所得以外 入れる値(空欄) 理由副収入なし
- 欄合計所得金額の見積額 入れる値3,400,000 理由(1)+(2)
- 欄控除額の計算 判定 入れる値「489万円以下」にチェック 理由3,400,000は4,890,000以下
- 欄基礎控除の額 入れる値1,040,000 理由令和8年分の額
- 欄区分Ⅰ 入れる値(空欄) 理由配偶者控除等申告書を書かないので記載不要(様式の裏面に「『配偶者控除等申告書』を記載する必要が無い場合は、『区分Ⅰ』欄の記載は必要ありません」とあります)
- 欄配偶者控除等・特定親族特別控除・所得金額調整控除の欄 入れる値(空欄) 理由該当なし(給与収入が850万円以下)
- 欄一般の生命保険料(新) 入れる値96,000 理由控除額は40,000(80,001円以上は一律40,000円)
- 欄介護医療保険料(新) 入れる値48,000 理由控除額は32,000(40,001〜80,000円は ×1/4+20,000円)
- 欄個人年金保険料(新) 入れる値36,000 理由控除額は28,000(20,001〜40,000円は ×1/2+10,000円)
- 欄生命保険料控除の合計 入れる値100,000 理由40,000+32,000+28,000。3区分の合計は120,000円まで
- 欄地震保険料 入れる値18,500 理由控除額は18,500(50,000円以下は全額)
- 欄小規模企業共済等掛金(iDeCo) 入れる値276,000 理由23,000円×12か月。全額が控除の対象
- 欄扶養親族の各欄 入れる値(空欄) 理由扶養親族がいない。氏名・住所・個人番号を書いて提出する(各欄に記載する親族がなく、本人が障害者等にも当たらない場合)
- iDeCoの掛金は「小規模企業共済等掛金」の欄に書きます。生命保険料の欄ではありません。書く金額は令和8年中に実際に払い込んだ額で、払込証明書の金額です。
- 給与天引き(会社経由の払込)で掛金を払っている人は、申告書に書かなくて構いません(会社が把握しています)。
- この例は23歳未満の扶養親族がいない人なので、生命保険料控除は計算式Ⅰ(一般の上限4万円)です。23歳未満の子がいる人は下の「保険料控除申告書 — 23歳未満の子がいる場合」を見てください。
ケースB 配偶者あり(夫が本人、妻はパート)— 配偶者特別控除
給与収入6,000,000円の夫と、給与収入1,400,000円のパートの妻。夫の基礎控除申告書に配偶者の欄を書く例です。
- 欄本人 給与収入/所得金額 入れる値6,000,000/4,360,000 理由6,000,000−1,640,000
- 欄基礎控除 判定 入れる値「489万円以下」にチェック → 1,040,000 理由4,360,000は4,890,000以下
- 欄配偶者の氏名・個人番号・生年月日 入れる値氏名のみ 理由個人番号は記入例では省略
- 欄配偶者の合計所得金額の見積額 (1)給与 収入金額/所得金額 入れる値1,400,000/660,000 理由1,400,000−740,000
- 欄配偶者の合計所得金額の見積額 入れる値660,000 理由(1)+(2)。(2)は空欄
- 欄区分Ⅰ 入れる値A 理由本人の合計所得が900万円以下。配偶者控除等申告書を書くので記載が要る
- 欄判定 入れる値「62万円超95万円以下」にチェック(配偶者特別控除) 理由660,000は62万円以下ではないので、配偶者控除ではなく配偶者特別控除になる
- 欄区分Ⅱ 入れる値③ 理由様式の区分は、①62万円以下で70歳以上/②62万円以下で70歳未満/③62万円超95万円以下/④95万円超133万円以下
- 欄配偶者控除の額 入れる値(空欄) 理由配偶者特別控除の対象なので書かない
- 欄配偶者特別控除の額 入れる値380,000 理由本人の合計所得900万円以下、配偶者の合計所得62万円超95万円以下
- 欄A 源泉控除対象配偶者 入れる値妻の氏名・生年月日等を記載 理由妻の令和9年の見込みも給与収入1,400,000円なら所得は660,000で、95万円以下(給与のみなら収入169万円以下)。本人の所得見積額が900万円以下なので、この欄に書く(様式裏面の用語説明③)
- 妻の給与収入が1,240,000円(国税庁の記載例と同じ金額)なら、所得は500,000円で配偶者控除380,000円になります。判定は「62万円以下かつ年齢70歳未満」の欄で、区分Ⅱは②です。
- 給与収入136万円を境に「配偶者控除」と「配偶者特別控除」の欄が変わりますが、控除額はどちらも38万円です。令和7年分はこの境が123万円でした。
配偶者の収入ごとの控除額は、keisan-navi の配偶者控除計算ツールでも確認できます。
ケースC 共働き・子ども2人(14歳と17歳)— 子は夫だけが扶養に入れる
夫(桜井 健)は給与収入5,200,000円、妻(桜井 美咲・架空)は給与収入4,000,000円。長男(17歳)と長女(14歳)は夫が扶養に入れます(年齢は令和8年12月31日現在)。
- 欄本人 給与収入/所得金額 入れる値5,200,000/3,720,000 理由5,200,000−1,480,000
- 欄基礎控除の額 入れる値1,040,000 理由「489万円以下」にチェック
- 欄配偶者の欄 入れる値(空欄) 理由妻の合計所得2,760,000円は133万円を超えるので、配偶者控除・配偶者特別控除とも対象外
- 欄本人 給与収入/所得金額 入れる値4,000,000/2,760,000 理由4,000,000−1,240,000
- 欄基礎控除の額 入れる値1,040,000 理由「489万円以下」にチェック
- 欄配偶者の欄 入れる値(空欄) 理由夫の合計所得3,720,000円は133万円を超えるので、配偶者控除・配偶者特別控除とも対象外
- 欄A 源泉控除対象配偶者 入れる値(空欄) 理由妻の所得が95万円を超える
- 欄B 控除対象扶養親族(16歳以上)1人目 入れる値長男(架空)・続柄「長男」・生年月日 平21.7.3・令和9年中の所得見積額 0。特定扶養・特定親族のチェックは付けない 理由令和9年12月31日に18歳なので一般の扶養親族。特定扶養の生年月日の範囲は平17.1.2〜平21.1.1生。生年月日が平21.1.1以前なら特定扶養親族の枠に入るので境目に注意
- 欄住民税に関する事項「16歳未満の扶養親族」(平24.1.2以後生) 入れる値長女(架空)・続柄「長女」・生年月日 平24.2.18 理由扶養控除は無いが、住民税の事務のため欄に記載する(空欄にしない)。令和8年末14歳・令和9年末15歳
- 欄(参考)令和8年分の控除額 入れる値長男の扶養控除 380,000 理由16歳以上の一般の扶養親族の額
- 令和8年分の年末調整で長男の扶養控除を受けるには、令和8年分の扶養控除等申告書(前年に出した分)に長男が載っている必要があります。載っていなければ異動申告書を出します。
- 長男17歳の扶養控除は38万円のままです。高校生年代(16〜18歳)の扶養控除を引き下げる案は、法律になっていません(2026-10-05時点)。
- 夫は23歳未満の扶養親族(長男・長女)がいるので、新制度の生命保険料を払っていれば、保険料控除申告書は計算式Ⅱ(上限6万円)を使います。
ケースD 大学生の長女(20歳)のアルバイト — 特定親族特別控除
父(桜井 健・架空)は給与収入5,200,000円。長女(20歳・架空)は給与収入1,500,000円のアルバイトです。
- 欄特定親族の氏名・個人番号・続柄・生年月日 入れる値長女(架空)・続柄「長女」・生年月日 平18.5.17 理由令和8年分の対象は平16.1.2〜平20.1.1生(19歳以上23歳未満)。個人番号は省略
- 欄収入金額(給与) 入れる値1,500,000 理由長女のアルバイト年収(令和8年1〜12月の実績見込み)
- 欄所得金額(給与所得) 入れる値760,000 理由1,500,000−740,000
- 欄合計所得金額の見積額 入れる値760,000 理由給与所得のみ
- 欄特定親族特別控除の額 入れる値630,000 理由合計所得62万円超85万円以下の区分。父の所得による制限は無い(所得税法84条の2)
- 欄B 控除対象扶養親族(特定親族) 入れる値令和9年中の所得見積額が100万円以下(給与のみなら収入174万円以下)のときだけ、長女を「源泉控除対象親族」として書き、「特定親族」にチェック 理由100万円を超える見込みなら B欄には書かない。令和9年分の年末調整で、基礎控除申告書の特定親族の欄だけ書く(様式裏面の用語説明⑨)
- 長女の所得は62万円を超えるので「扶養控除」は受けられず、特定親族特別控除になります。経緯は、令和6年分までは所得48万円(給与収入103万円)を超えると控除ゼロ → 令和7年分に特定親族特別控除が新設 → 令和8年分は所得62万円超123万円以下が対象です。
- 長女本人は、合計所得760,000円が勤労学生の要件(令和8年分は89万円以下)を満たします。本人の勤務先に出す扶養控除等申告書のC欄「勤労学生」にチェックし、学校名と、勤労によらない所得が10万円以下であることを書きます(控除額27万円)。ただし長女の所得税は、基礎控除104万円だけで既に0円です(760,000円は104万円より小さい)。勤労学生のチェックで所得税は変わりません。住民税の額はこの記入例では扱いません。
- 社会保険の扶養は税と別の制度です。19歳以上23歳未満の健康保険の被扶養者は「年間収入150万円未満」(令和7年10月1日から・厚生労働省のQ&A)。この例の1,500,000円は「150万円未満」ではないので、健康保険の扶養からは外れます。
- 収入ごとの特定親族特別控除額(早見表と同じ): 給与収入1,500,000円→630,000円/1,600,000円(所得860,000円)→610,000円/1,750,000円(所得1,010,000円)→310,000円/1,950,000円(所得1,210,000円)→30,000円。
アルバイト収入ごとの特定親族特別控除は、下の早見表のほか、keisan-navi の大学生の年収の壁でも確認できます。
ケースE 親を扶養(母・72歳・別居・年金だけ)— 老人扶養親族
子(桜井 健・架空・給与収入5,200,000円)が、別に暮らす母(72歳・架空)を扶養に入れる例です。母の収入は年金1,500,000円だけです。
- 欄B 控除対象扶養親族 氏名・続柄・生年月日 入れる値母(架空)・続柄「母」・生年月日 昭29.5.8 理由老人扶養親族は昭33.1.1以前の生まれ
- 欄「老人扶養親族」の区分 入れる値「その他」にチェック 理由別居なので「同居老親等」ではない
- 欄住所又は居所(別居の場合は記載) 入れる値母の住所を記載 理由別居の親の場合に書く欄(記入例では省略)
- 欄令和9年中の所得見積額 入れる値400,000 理由年金収入1,500,000−公的年金等控除1,100,000=400,000。62万円以下なので扶養に入れられる
- 欄(参考)令和8年分の控除額 入れる値老人扶養親族(同居老親等以外)480,000 理由同居している老親等なら580,000
- 母の年金は「収入」ではなく「所得」で判定します(給与と同じ考え方)。母に給与などほかの収入があるときは合算します。公的年金等控除110万円は、65歳以上で年金収入330万円以下のときの額です(国税庁 No.1600)。
- 国内に住む別居の親の場合、「非居住者である親族」の欄・「生計を一にする事実」の欄・「38万円以上の支払」のチェックは空欄です(これらは国外に住む親族のための欄です。様式裏面⑺⑻)。
中途入社の人はケースFへ
年の途中で入社した人の書き方は、下の「中途入社の年末調整」の節にまとめています。
給与収入から合計所得金額を出す早見表(令和8年分・給与だけの場合)
申告書に書くのは収入ではなく合計所得金額の見積額です。給与だけの人は、給与収入が741,000円以上219万1,000円未満のとき、 合計所得金額 = 給与収入 − 74万円(1円単位)です。下の表は、この式と各控除の区分を令和8年分の値で並べたものです (配偶者・親族本人の収入が給与だけの場合)。スマホでは表を横にスクロールできます。
| 給与収入(年間) | 合計所得金額 | 扶養親族・同一生計配偶者(62万円以下) | 配偶者の控除額 | 特定親族特別控除額(19歳以上23歳未満) | 勤労学生(89万円以下) |
|---|---|---|---|---|---|
| 800,000円 | 60,000円 | 対象 | 38万円(配偶者控除) | 対象外 | 対象 |
| 1,000,000円 | 260,000円 | 対象 | 38万円(配偶者控除) | 対象外 | 対象 |
| 1,030,000円 | 290,000円 | 対象 | 38万円(配偶者控除) | 対象外 | 対象 |
| 1,200,000円 | 460,000円 | 対象 | 38万円(配偶者控除) | 対象外 | 対象 |
| 1,300,000円 | 560,000円 | 対象 | 38万円(配偶者控除) | 対象外 | 対象 |
| 1,360,000円 | 620,000円 | 対象 | 38万円(配偶者控除) | 対象外 | 対象 |
| 1,370,000円 | 630,000円 | 対象外 | 38万円(配偶者特別控除) | 63万円 | 対象 |
| 1,400,000円 | 660,000円 | 対象外 | 38万円(配偶者特別控除) | 63万円 | 対象 |
| 1,500,000円 | 760,000円 | 対象外 | 38万円(配偶者特別控除) | 63万円 | 対象 |
| 1,590,000円 | 850,000円 | 対象外 | 38万円(配偶者特別控除) | 63万円 | 対象 |
| 1,600,000円 | 860,000円 | 対象外 | 38万円(配偶者特別控除) | 61万円 | 対象 |
| 1,640,000円 | 900,000円 | 対象外 | 38万円(配偶者特別控除) | 61万円 | 対象外 |
| 1,700,000円 | 960,000円 | 対象外 | 36万円(配偶者特別控除) | 41万円 | 対象外 |
| 1,750,000円 | 1,010,000円 | 対象外 | 31万円(配偶者特別控除) | 31万円 | 対象外 |
| 1,800,000円 | 1,060,000円 | 対象外 | 26万円(配偶者特別控除) | 21万円 | 対象外 |
| 1,900,000円 | 1,160,000円 | 対象外 | 16万円(配偶者特別控除) | 6万円 | 対象外 |
| 1,950,000円 | 1,210,000円 | 対象外 | 11万円(配偶者特別控除) | 3万円 | 対象外 |
| 1,970,000円 | 1,230,000円 | 対象外 | 11万円(配偶者特別控除) | 3万円 | 対象外 |
| 1,980,000円 | 1,240,000円 | 対象外 | 11万円(配偶者特別控除) | 対象外 | 対象外 |
| 2,000,000円 | 1,260,000円 | 対象外 | 6万円(配偶者特別控除) | 対象外 | 対象外 |
| 2,070,000円 | 1,330,000円 | 対象外 | 3万円(配偶者特別控除) | 対象外 | 対象外 |
| 2,080,000円 | 1,340,000円 | 対象外 | 対象外 | 対象外 | 対象外 |
配偶者の控除額は、本人(申告する人)の合計所得金額が900万円以下の場合の額です。配偶者控除(配偶者の所得62万円以下)の38万円は配偶者が70歳未満の場合で、 配偶者特別控除は配偶者の所得が62万円超133万円以下のとき段階的に下がります。 特定親族特別控除は、申告する人の所得による制限はありません(所得税法84条の2)。 出典: 国税庁「令和8年4月 源泉所得税の改正のあらまし」・ 令和8年分 基礎控除申告書の記載例の控除額の表・ 令和8年分の給与所得控除後の給与等の金額の表(2026-10-05確認)。 表にない収入は、同じ式で求められます。
中途入社の年末調整 — 前職の源泉徴収票をどう扱うか
年の途中で入社した人の年末調整は、前職の給与も合わせた1年分を、今の会社が計算します。 そのため、基礎控除申告書の給与の収入金額には前職と現職の合計を書き、前職の源泉徴収票を現職の給与担当に出します。
ケースF 中途入社(前職の源泉徴収票)
前職で令和8年1月1日〜3月31日に給与収入1,200,000円、現職で4月1日入社・令和8年中の見込み4,000,000円。空白期間はありません。
- 欄基礎控除申告書 (1)給与所得 収入金額 入れる値5,200,000(前職+現職の合算) 理由年末調整は1年分を現職が合算して計算する。現職分だけを書かない
- 欄基礎控除申告書 (1)給与所得 所得金額 入れる値3,720,000 理由5,200,000−1,480,000
- 欄基礎控除の額 入れる値1,040,000 理由「489万円以下」にチェック
- 欄前職の源泉徴収票 入れる値現職の給与担当に原本(またはコピー)を提出 理由申告書の欄ではなく添付する書類。無いと前職分を合算できず、正しい年税額が出ない
- 欄保険料控除申告書の社会保険料 入れる値前職で天引きされた分は書かない 理由前職の源泉徴収票の「社会保険料等の金額」を会社が合算するので、書くと二重になる
書き方で間違えやすい3点
- 収入金額は現職分だけでなく、前職分を足した額を書く。
- 前職の源泉徴収票は、申告書の欄に写すものではなく、原本(またはコピー)を現職の給与担当に提出する書類。
- 前職で天引きされた社会保険料は、保険料控除申告書には書かない(会社が前職の源泉徴収票から合算するため、書くと二重になる)。
空白期間に国民健康保険・国民年金を自分で払った人は、その控除証明書の金額を保険料控除申告書の「社会保険料控除」の欄に書きます(金額は証明書の記載額)。 前の会社の源泉徴収票が手元に無いときの扱いは会社によって違うことがあるので、現職の給与担当に相談してください。
前職ですでに年末調整を受けた人は、扱いが別になります。 年末調整全体の流れは「いつ何をするか」を見てください。
扶養控除等(異動)申告書 — 令和9年分と、人によっては令和8年分の2枚
給与所得者が毎年提出する最も基本的な申告書です。 提出することで毎月の源泉徴収税額が甲欄(低い税率)で計算されます。 提出しないと乙欄(高い税率)になり、毎月の手取りが減ります。
令和9年分(全員が出す)
翌年の源泉徴収のための書類です。令和8年12月の年末調整と同じタイミングで回収する会社がほとんどです。 様式は国税庁の令和9年分の様式、 書き方は同じく国税庁の記載例で確認できます。 記載事項を絞った簡易対応様式も用意されています。
令和8年分(異動があった人が出す)
年の途中で結婚・出産・離婚・親族の就職などがあり、扶養親族等に異動があった場合に提出します。 令和8年分では、これに加えて改正で新たに扶養に入る親族がいる人も対象です。 扶養親族・同一生計配偶者の所得要件が合計所得62万円以下(給与収入のみなら136万円以下)に引き上げられたため、 令和7年分では外れていた家族が令和8年分で入ることがあります。 様式は国税庁の令和8年分の様式です。
書く前に確かめること
- 配偶者・扶養親族の収入は「月収×12」ではなく1月から12月までの確定額(賞与を含む)で見積もる
- 記入するのは「収入」ではなく合計所得金額。給与だけなら収入から給与所得控除を引いた額
- 19歳以上23歳未満の親族は、合計所得が62万円を超えても123万円以下までなら特定親族特別控除の対象
- 個人番号(マイナンバー)の記入漏れが多い
基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書
4つの申告書が1枚にまとまった様式です。 令和8年分は基礎控除の額が変わったため、国税庁も前年分から様式を変更しています (国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」)。 令和7年分の用紙が手元に残っていても使わないでください。 令和8年分の様式と 記載例は国税庁にあります。
基礎控除の欄
- 本人の合計所得金額の見積額を計算して記入する
- 合計所得金額 = 給与所得(給与収入 − 給与所得控除)+ その他の所得
- 上の段階表から該当する基礎控除額を選ぶ。令和8年分は合計所得489万円以下ならすべて104万円
配偶者控除・配偶者特別控除の欄
- 配偶者の合計所得金額の見積額を記入する
- 令和8年分の配偶者控除の対象は、配偶者の合計所得62万円以下(給与収入のみなら136万円以下)
- 配偶者特別控除は、配偶者の合計所得が62万円超133万円以下(給与収入136万円超207万円以下)の場合に段階的に適用される
- 本人の合計所得が1,000万円超の場合は配偶者控除・配偶者特別控除ともに適用できない
特定親族特別控除の欄
- 19歳以上23歳未満の親族で、合計所得が62万円超123万円以下の場合に記入する
- 控除額は親族の合計所得に応じて段階的に下がる(合計所得62万円超85万円以下で63万円が最高)
- 段階ごとの控除額は、本ページで配布している「合計所得金額の計算例PDF」に9段階すべてを載せています
所得金額調整控除の欄
- 給与収入が850万円超で、本人が特別障害者、年齢23歳未満の扶養親族がいる、または特別障害者である同一生計配偶者か扶養親族がいる場合: (給与収入 − 850万円) × 10%(上限15万円)
配偶者控除計算ツール(keisan-navi)
配偶者の収入・本人の収入を入力するだけで、配偶者控除・配偶者特別控除の適用可否と控除額を確認できます。
計算してみる保険料控除申告書
生命保険料・地震保険料・社会保険料(給与天引き以外)・小規模企業共済等掛金(iDeCoを含む)を申告するための書類です。 控除証明書(紙またはマイナポータルから取得したXML)を用意して記入します。 令和8年分の様式と 記載例は国税庁にあります。
生命保険料控除(3区分・合計の上限12万円)
| 区分 | 新制度(2012年1月1日以後の契約)の控除計算 | 区分ごとの上限 |
|---|---|---|
| 一般の生命保険料 | 支払額2万円以下: 全額 / 2万円超4万円以下: ×1/2+1万円 / 4万円超8万円以下: ×1/4+2万円 / 8万円超: 一律4万円 | 4万円 |
| 介護医療保険料 | 同上 | 4万円 |
| 個人年金保険料 | 同上 | 4万円 |
保険料控除申告書 — 23歳未満の子がいる場合の計算(令和8年分・令和9年分)
| 新制度の一般の生命保険料の支払額 | 23歳未満の扶養親族がいる人(計算式Ⅱ) |
|---|---|
| 3万円以下 | 全額 |
| 3万円超6万円以下 | 支払額 ×1/2 + 1.5万円 |
| 6万円超12万円以下 | 支払額 ×1/4 + 3万円 |
| 12万円超 | 一律6万円 |
計算例(新制度の一般の生命保険料だけ):
| 支払保険料 | 23歳未満の扶養親族がいない人(計算式Ⅰ) | いる人(計算式Ⅱ) |
|---|---|---|
| 24,000円 | 22,000円 | 24,000円 |
| 48,000円 | 32,000円 | 39,000円 |
| 96,000円 | 40,000円 | 54,000円 |
| 150,000円 | 40,000円 | 60,000円 |
- 令和8年分・令和9年分だけの特例です(租税特別措置法41条の15の5)。「令和8年分から」と恒久のように覚えないでください。
- 対象の「扶養親族」は合計所得62万円以下の親族です(16歳未満の子も含みます)。特定親族(所得62万円超の大学生など)は扶養親族ではないので、この判定には入りません。
- 年齢は令和8年12月31日現在で判定します(令和8年分の保険料控除申告書では平成16年1月2日以後に生まれた人)。
出典: 租税特別措置法(e-Gov)41条の15の5・ 国税庁「令和8年4月 源泉所得税の改正のあらまし」・ 令和8年分 保険料控除申告書(2026-10-05確認)。 国税庁 No.1140 の「令和8年分以降」という書き方は恒久措置に読めますが、法律の条文は「令和八年分又は令和九年分」です。 ケースAは23歳未満の扶養親族がいない人、ケースCの夫は計算式Ⅱに当たります。 keisan-navi の保険料控除の計算ツールでも確認できます。
地震保険料控除(上限5万円)
- 地震保険料: 支払額の全額(ただし上限5万円)
- 旧長期損害保険料(経過措置): 10,000円以下は全額 / 10,000円超20,000円以下は×1/2+5,000円 / 20,000円超は一律15,000円
社会保険料控除・小規模企業共済等掛金控除
- 給与天引き以外に支払った国民年金・国民健康保険・介護保険料を記入する(全額が控除対象)
- iDeCo(個人型確定拠出年金)の掛金は、生命保険料ではなく小規模企業共済等掛金控除として記入する(全額が控除対象)
マイナポータル連携で控除証明書をまとめて取得する
生命保険料・地震保険料・国民年金・住宅ローンの年末残高などの控除証明書を、マイナポータルからXMLデータとして取得できます。
会社の年末調整システムがXMLの取り込みに対応していれば手入力が不要になります。
出典: 国税庁「マイナポータルと連携した年末調整手続」(2026-09-25確認)
紙で届いた控除証明書を、会社に出す用のPDFにする
保険会社からハガキで届く控除証明書を、写真やPDFで受け付けるかどうかは、会社によって違います。総務や経理に、受け付けると聞いてから撮ってください。撮るときは、証明書1枚を1ページにして、保険会社ごと、控除の区分(生命・介護医療・個人年金・地震)ごとに並べると、担当者が申告書の欄と見比べやすくなります。
証明書には証券番号と住所が印刷されています。ここで使う画像の変換は、あなたの端末の中だけで動きます。証明書の写真がサイトに送られることはありません。会社に出し終えたら、写真もPDFも端末から消してください。
住宅借入金等特別控除申告書(2年目以降)— ダウンロードでは手に入らない
1年目と2年目以降の違い
- 1年目: 確定申告が必須。申告後に税務署から控除期間分の申告書が送られてくる
- 2年目以降: 税務署から送られてきた申告書(用紙の下の部分が控除証明書になっている)を会社に提出すれば、年末調整だけで完結する。金融機関の「年末残高等証明書」の添付が要るのは、調書方式でない金融機関の場合だけ。調書方式(金融機関が年末残高の情報を税務署に提出する方式)の金融機関なら添付は要らない。対応する金融機関は、国税庁「住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)について」で確認できる
記入のポイント
- 年末残高: 調書方式なら、控除証明書に記載された年末残高の情報を使う(借換えがある場合などで記載がないときは、返済計画表などで実際の年末残高を確認する)。調書方式でない場合は、金融機関から送付される年末残高等証明書、またはマイナポータルから取得したXMLの残高データを使う
- 控除率: 令和4年(2022年)1月以降に入居した場合は原則0.7%(控除期間は住宅の種類と入居年で13年・10年などに分かれる)。令和3年(2021年)12月までに入居した場合は原則1%・10年。ただし、消費税10%で取得した住宅(特別特定取得)を令和元年10月〜令和2年12月に入居した場合と、契約時期が令和2年10月〜令和3年11月の一定の期間内の住宅(特別特例取得)を令和3年1月〜令和4年12月に入居した場合は、1〜10年目が1%で控除期間が13年に延びる(11〜13年目は別の計算)。自分の控除率・期間・限度額は、税務署から届いた申告書で確認する
- 住宅の種類(新築・中古・認定住宅・ZEH・省エネ等)によって控除限度額が異なる
- 書き方は国税庁の記載例で確認できます
住宅ローン控除計算ツール(keisan-navi)
年末残高・住宅の種類を入力するだけで住宅借入金等特別控除の控除額(年末残高×0.7%)と控除限度額を確認できます。
計算してみる本サイトが配っているもの(国税庁が出していないもの)
| 配布物 | 誰が使うか | 中身 |
|---|---|---|
| 年末調整チェックリストPDF | 従業員 | 提出前に確認する10項目。令和8年分の所得要件・令和9年分の扶養控除等申告書・住宅ローン控除の用紙の出どころまで含めています |
| 手順フローチャートPDF | 従業員・給与担当 | 10月下旬の書類配布から翌年1月31日の源泉徴収票交付までの6ステップ |
| 合計所得金額の計算例PDF | 従業員 | 本人・配偶者・19歳の子の3人分について、給与収入から合計所得金額を出して控除区分を決めるまでの計算例。特定親族特別控除額の9段階の表つき |
| 記入例集PDF(令和8年分・架空の家族6ケース) | 従業員 | 独身・配偶者がパート・共働きで子2人・大学生のアルバイト・別居の親・中途入社の6ケースについて、基礎控除申告書・保険料控除申告書・令和9年分の扶養控除等(異動)申告書の欄ごとに、入れる数字と理由を並べたもの。国税庁様式の写しではなく欄の抜粋で、すべて架空の人物 |
| 書類回収管理表エクセル | 総務・給与担当 | 従業員ごとに7種類の書類の提出状況を入力すると、未提出件数・提出状況・全体の回収率が自動集計されます |
| 従業員への案内文Word / PDF | 総務・給与担当 | 社内通知の文例。提出期限・提出先・問い合わせ先を差し替える欄と、令和8年分の改正点の説明つき |
いずれも令和8年分の数値で作成しています。申告書そのものは含まれていません(法定様式のため)。
令和8年分の年末調整でつまずきやすいところ
| # | つまずくところ | どうするか |
|---|---|---|
| 1 | 令和7年分の用紙や、去年ダウンロードした様式を使ってしまう | 令和8年分は様式そのものが変わっている。国税庁の令和8年分・令和9年分の様式を使う |
| 2 | 「基礎控除95万円」「160万円の壁」で計算してしまう | それは令和7年分の数値。令和8年分は104万円・178万円 |
| 3 | 給与所得控除の最低保障の適用範囲を「190万円まで」と覚えている | 令和8年分は給与収入220万円以下までが74万円。範囲ごと変わっている |
| 4 | 改正で扶養に入るのに、令和8年分の扶養控除等(異動)申告書を出していない | 所得要件の引上げで新たに要件を満たす親族がいる場合は提出が必要 |
| 5 | 配偶者の収入を「月収×12」で概算記入する | 1月から12月までの確定額(賞与を含む)の合計で見積もる |
| 6 | 「収入」と「合計所得金額」を混同する | 給与だけなら、収入から給与所得控除を引いた額が合計所得金額 |
| 7 | 生命保険料控除の新制度・旧制度を取り違える | 2012年1月1日以後の契約が新制度。証明書に記載されている |
| 8 | 住宅ローン控除の1年目に年末調整で申請しようとする | 1年目は確定申告が必須。申告書は2年目から使う |
| 9 | 転職先に前職の源泉徴収票を出さない | 合算できず、正しい年税額が出ない |
| 10 | iDeCoの掛金を書き忘れる | 保険料控除申告書の小規模企業共済等掛金控除として記入する(全額が控除対象) |
| 11 | 配偶者控除等申告書を書かないのに、基礎控除申告書の「区分Ⅰ」を書いてしまう | 配偶者控除等申告書を記載する必要が無い場合は、区分Ⅰの記載は必要ない(様式の裏面にそう書いてある)。ケースAは空欄。ケースBは配偶者の欄を書くので区分Ⅰに「A」を書く |
| 12 | 配偶者の収入の欄を、年末まで確定しないからと空けたままにする | 欄の名前は「合計所得金額の見積額」。令和8年1月から12月までの見込みで書く |
| 13 | 特定親族に当たる生年月日の範囲を、令和8年分と令和9年分で同じに覚えている | 令和8年分は平成16年1月2日〜平成20年1月1日生まれ、令和9年分の扶養控除等申告書は平成17年1月2日〜平成21年1月1日生まれ(ケースCの長男は境目に近い) |
| 14 | 16歳未満の子は扶養控除が無いので、扶養控除等申告書の16歳未満の欄を空欄にする | 住民税の事務のために書く欄。平成24年1月2日以後に生まれた子を書く(ケースC) |
| 15 | 年の途中で入社したのに、収入金額に現職分だけを書く/前職の社会保険料を書く | 収入金額は前職+現職の合算。前職の社会保険料は書かず、源泉徴収票を提出する(中途入社の年末調整) |
還付金の考え方と振込時期
還付金 = 1年間に源泉徴収された所得税額 − 年調年税額(正しい所得税額)
令和8年分は、毎月の源泉徴収が改正前の源泉徴収税額表で行われ、年末調整で改正後の控除額を使って計算し直します。
そのため、例年より還付額が大きくなる人がいます。
自分で試算したい場合
国税庁が「年末調整計算シート(令和8年用)」をエクセルで公開しています。 給与の総額や控除対象扶養親族の人数などを入力すると年末調整の税額計算ができます(拡張子は .xlsm でMicrosoft Excelが必要です)。 本サイトは以前これに相当するエクセルを配っていましたが、公式のシートがある以上、精度で上回れないため配布を取りやめました。
振込時期の目安
- 12月の給与: 多くの会社は12月分の給与に還付額を上乗せして支給する
- 1月の給与: 12月末締めの会社など、1月の給与に含めて支給するケースもある
- 追加徴収になった場合も、12月または1月の給与から差し引かれる
本サイトが申告書の独自版を配らない理由
読者が受理されない書式を使ってしまうのを避けるためです。 年末調整の申告書は法定様式で、記載事項だけでなく様式そのものが決まっています。 見た目を似せて組み直した書式は、勤務先の給与システムに取り込めなかったり、税務署の保存様式として認められなかったりすることがあります。 配った側は気づかないまま、読者だけが提出をやり直すことになります。
本サイトは 2026年9月まで、令和7年分の申告書を エクセル・Word・PDF で配っていました。 令和8年分に作り直すにあたって、配っているもの17本を「作ると有害」「公的ひな形があって勝てない」「義務はあるが様式が空白」の3段階で仕分け直し、 前の2つにあたる14本の配布を取りやめました。
| 区分 | 該当したもの | どうしたか |
|---|---|---|
| 作ると有害(法定様式) | 扶養控除等(異動)申告書/基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書/保険料控除申告書/住宅借入金等特別控除申告書 | 配布停止。国税庁の公式様式へご案内します |
| 公的ひな形があって勝てない | 源泉徴収票の記録用エクセル/年税額の試算エクセル | 配布停止。源泉徴収票の様式と国税庁「年末調整計算シート(令和8年用)」をお使いください |
| 義務はあるが様式が空白 | 架空の家族6ケースの記入例集/従業員向けの提出前チェックリスト/時系列の手順フローチャート/合計所得金額の計算例/書類回収管理表/従業員への案内文 | ここだけ本サイトが作り、令和8年分の数値で更新しています |
国税庁が出している「年末調整チェック表」は源泉徴収義務者(会社)向けのもので、従業員が自分の提出物を確認するための一覧は公開されていません (国税庁「令和8年分 年末調整のしかた」・2026-09-25確認)。
令和7年分以前をやり直したい場合
年末調整のやり直しや、過年度分の所得税を訂正する手続きでは、その年分の様式とその年分の数値を使います。 本サイトは2026年9月まで令和7年分の申告書テンプレートを配っていましたが、法定様式の独自版は受理されないことがあるため配布を取りやめました。 過年度分の様式も国税庁「各種申告書・記載例」から取得してください。
| 項目 | 令和7年分 | 令和8年分 |
|---|---|---|
| 基礎控除の最高額 | 95万円(合計所得132万円以下) | 104万円(合計所得489万円以下) |
| 給与所得控除の最低保障額 | 65万円(給与収入190万円以下) | 74万円(給与収入220万円以下) |
| 所得税がかからない給与収入 | 160万円 | 178万円 |
| 扶養親族・同一生計配偶者の所得要件 | 58万円以下(給与収入123万円以下) | 62万円以下(給与収入136万円以下) |
令和7年分の数値の出典: 国税庁 No.1199 基礎控除・ 同 No.1410 給与所得控除(2026-09-25確認。いずれも年分ごとの表が併記されています)。 令和8年分の数値を過年度分に当てはめないでください。
年末調整に関するよくある質問(FAQ)
なぜ申告書そのもののテンプレートを配っていないのですか?
令和8年12月の年末調整は「令和8年分」ですか、「令和9年分」ですか?
令和8年分から何が変わりましたか?
住宅ローン控除の申告書はどこでダウンロードできますか?
年税額や還付金を自分で試算できるツールはありますか?
配偶者やアルバイトの子どもが扶養に入るかどうかは、どこで判定しますか?
令和7年分以前の年末調整をやり直したいのですが、当時の様式はどこにありますか?
紙ではなく電子データで提出したいのですが、できますか?
総務担当です。従業員から書類が集まったかどうかを管理する表はありますか?
令和8年分の年末調整の書き方(記入例)は、どこで見られますか?
大学生の子(20歳)がアルバイトをしています。年末調整ではどの欄に書きますか?
23歳未満の子がいると、生命保険料控除が変わると聞きました。本当ですか?
年の途中で入社しました。前の会社の源泉徴収票は出す必要がありますか?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-09-25 確認時点)。
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。