目次
このページでわかること
- 経費精算書をエクセル・Word・PDFで無料ダウンロードできる(消費税自動計算・科目別集計付き)
- インボイス制度における証憑保存のルール
- 領収書がもらえない支出への対応方法(出金伝票との使い分け)
- 勘定科目の分類方法と、エクセル版の自動集計の仕組み
経費精算書とは
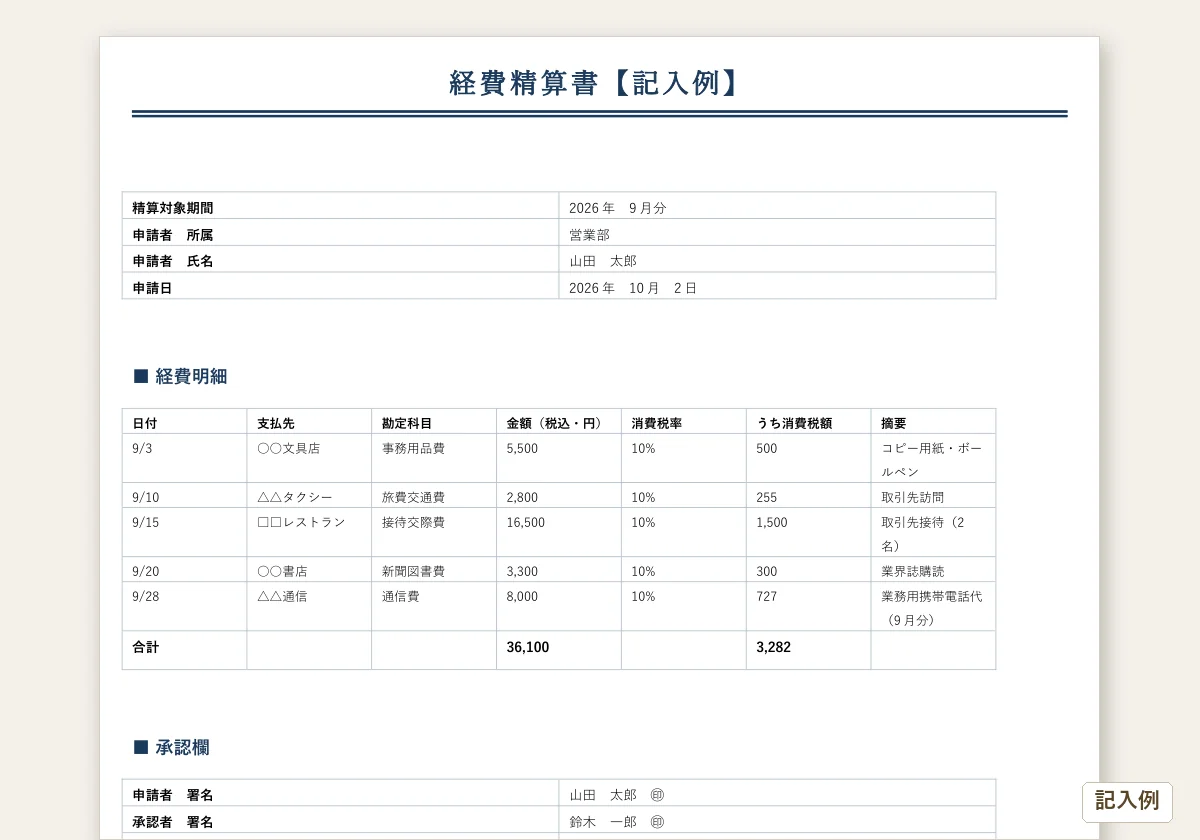
経費精算書は、従業員が業務のために立て替えた経費(交通費・接待交際費・消耗品費等)を、日付・支払先・勘定科目・金額ごとに整理し、会社に請求するための書類です。個人事業主が自身の経費を月次で整理する際にも活用できます。
記入項目
| 項目 | 記入内容 |
|---|---|
| 日付 | 支出が発生した日 |
| 支払先 | 店舗名・取引先名 |
| 勘定科目 | 旅費交通費・接待交際費・消耗品費等 |
| 金額(税込) | 領収書・レシートに記載の税込金額 |
| 消費税率 | 標準税率10%・軽減税率8%を選択 |
| 摘要 | 訪問先・購入理由等の具体的な内容 |
エクセル版の自動計算機能
- 「経費精算書」シートに、日付・支払先・勘定科目・税込金額・消費税率を入力する
- 「うち消費税額」列が自動計算される(税込金額×税率÷(1+税率)の逆算方式)
- 合計行に全体の税込金額・消費税額の合計が表示される
- 「勘定科目別集計」シートで、科目ごとの合計金額がSUMIF関数により自動集計される
インボイス制度における証憑保存の注意点
2023年10月のインボイス制度(適格請求書等保存方式)導入により、消費税の仕入税額控除を受けるための要件が厳格化されています。
- 経費(必要経費・損金)になるか:個人事業主の必要経費になるかは、その支出が業務について生じた費用かで決まります( 所得税法第37条 )。会社の経費は法人税の損金の考え方です( 法人税法第22条 )。経費精算書は、支出の日付・支払先・目的を後から説明するための記録で、精算書があれば必ず経費になるわけではありません
- 消費税の仕入税額控除:原則として適格請求書(インボイス)の保存が必要です。 消費税法施行令第49条第1項第1号 が列挙する限定的なケース(公共交通機関の運賃3万円未満は同号イ・施行令70条の9第2項1号、自動販売機等3万円未満は同号ニ・施行規則26条の6第1号)と少額特例を除き、証憑なしでは控除を受けられません。少額特例は、基準期間(個人は前々年)の課税売上高が1億円以下、または特定期間(個人は前年1月1日から6月30日)の課税売上高が5千万円以下の事業者が、令和5年10月1日から令和11年9月30日までに行う課税仕入れのうち、1回の取引の支払額(税込)が1万円未満のものを、帳簿のみの保存で控除できるとする経過措置です( 国税庁 インボイス制度に関するQ&A 問111・問112 )。免税事業者など適格請求書発行事業者以外からの仕入れも対象で、1万円以上の取引や対象外の事業者はインボイス等の保存が必要です
「3万円未満なら領収書不要」という旧ルールは2023年10月のインボイス制度導入で原則廃止されています。この点を誤解したまま経理処理をしていると、後日の税務調査で指摘を受ける可能性があるため注意しましょう。
証憑がない支出への対応
自動販売機での購入、慶弔費(ご祝儀・香典)など、領収書・レシートを受け取れない支出は、出金伝票テンプレートで日付・金額・摘要を記録し、経費精算書とあわせて保管してください。
経費精算から確定申告までクラウドでまとめる
マネーフォワード クラウド確定申告なら、銀行・クレジットカードなど2,300以上のサービスと連携して明細を自動取得し、経費の仕訳から確定申告書の作成まで一気通貫で行えます。
- 1ヶ月無料のトライアル(クレジットカードの登録なしで試せる)
- レシート撮影・スキャナ保存に対応
- 青色申告・白色申告のどちらにも対応
関連テンプレート
- 出金伝票テンプレート(領収書がない支出の記録用)
- 現金出納帳テンプレート(青色申告帳簿)
- 開業届 提出準備チェックリスト
経費精算書はどんな場面で使う?
従業員が立て替えた経費(交通費・接待交際費・消耗品費等)を会社に請求する際に使用します。個人事業主が自身の支出を科目別に整理する際にも活用できます。1ヶ月分の経費をまとめて申請するのが一般的です。
レシートと領収書、どちらを添付すべき?
どちらでも構いません。レシートには購入した品目の内訳が記載されているため、経費の内容を証明する書類として領収書より優れている場合もあります。重要なのは、インボイス制度(適格請求書等保存方式)における記載事項(発行事業者の登録番号・適用税率・消費税額等)が満たされているかです。
消費税額はどうやって計算する?
エクセル版では、税込金額と税率(標準10%・軽減8%)を入力するとROUND(税込金額×税率÷(1+税率),0)の計算式で消費税額を自動算出します。税込価格から消費税相当額を逆算する一般的な計算方法です。
領収書がもらえなかった支出はどうする?
自動販売機での購入・慶弔費(ご祝儀・香典)など、証憑の入手が難しい支出は、出金伝票テンプレートで代替記録を作成し、経費精算書に添付してください。
インボイス制度で経費精算はどう変わった?
2023年10月のインボイス制度導入後、消費税の仕入税額控除を受けるには、原則として適格請求書(インボイス)の保存が必要になりました。消費税法施行令第49条第1項第1号が列挙する限定的なケース(公共交通機関の運賃3万円未満=同号イ・施行令70条の9第2項1号/自動販売機等3万円未満=同号ニ・施行規則26条の6第1号/出張旅費・通勤手当=同号ニ・施行規則15条の4第2号3号 など)と、少額特例(基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5千万円以下の事業者が、令和11年9月30日までに行う1回の取引が税込1万円未満の課税仕入れ。国税庁 インボイス制度に関するQ&A 問111・問112)を除き、単なる出金伝票やメモだけでは仕入税額控除の要件を満たさない点に注意が必要です。
勘定科目はどう分類すればいい?
本テンプレートのエクセル版には「旅費交通費」「接待交際費」「会議費」「消耗品費」「事務用品費」「新聞図書費」「通信費」「その他」の8科目を用意しています。「勘定科目別集計」シートでSUMIF関数により科目ごとの合計が自動計算されます。迷った場合は、金額・頻度の近い過去の記帳例にならうのが実務上のコツです。
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-08-31 確認時点)。
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。