- 税率10%・8%ごとに消費税額を1回だけ端数処理して出すExcel(国税庁 問57の方式)
- 収入印紙が要るかを、金額・支払方法・消費税額の書き方から判定(5万円未満の判断・クレジット・振込・営業に関しない受取書)
- 宛名の「上様」(適格簡易請求書)を使える事業・使えない事業の区別(消費税法第57条の4第2項・施行令第70条の11)
- 但し書きの文例・金額の書き方・記入例7場面(全文)
どのファイルを使うか
上の「ダウンロード」から選びます。迷ったときの目安は3つです。
- 領収書の枚数が多い・10%と8%が混ざる:Excel。台帳に1枚ぶんずつ入れると、税額・印紙の要否・印刷用の領収書が出ます。
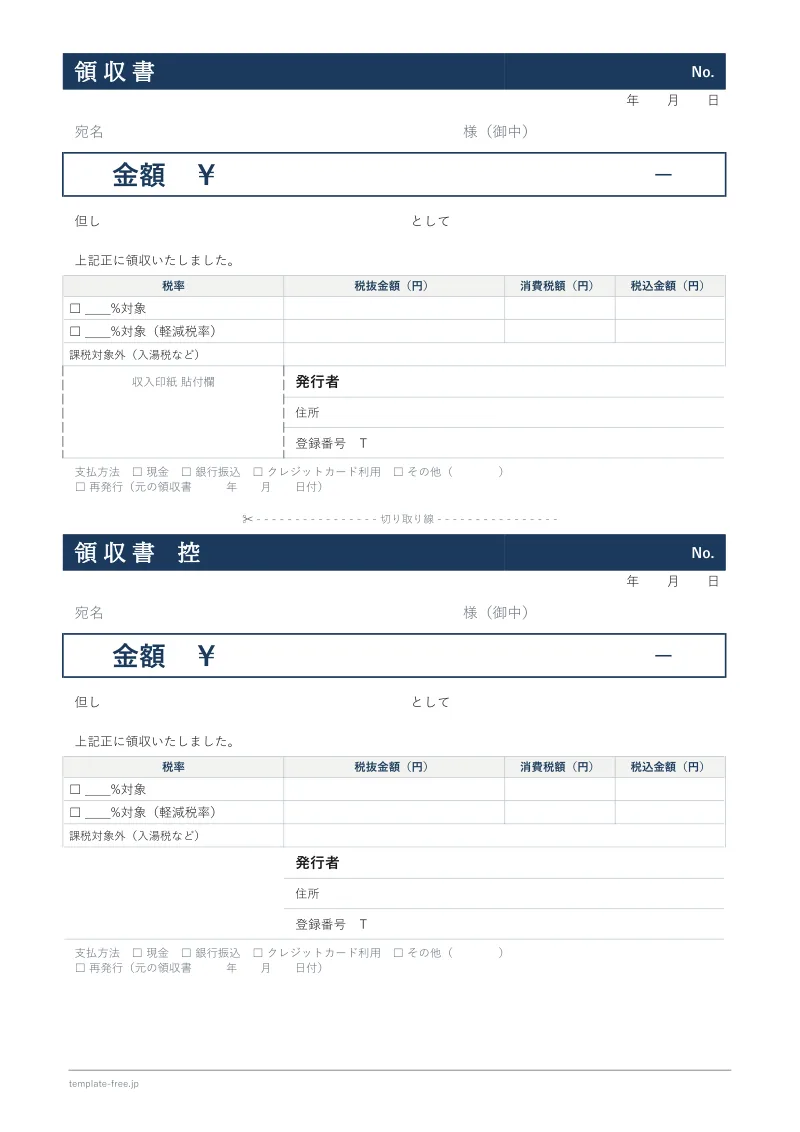
- 手書きで渡す:Word・PDF(2ページ)。Word・PDFは、1ページに本紙と控えが並びます。1ページ目が事業者宛(宛名・税抜金額と消費税額の欄)、2ページ目が店頭・簡易(「上様」)(税込金額とうち消費税額の欄)です。税率の欄は「__%対象」の空欄で、率は手で書き入れます。
- 書き方に迷う:記入例PDF(7場面・4ページ)。このページの記入例と同じ文面です。
Excelの印刷用デザインは3種類で、配置・書体・罫線・色が違います。計算の部分は共通なので、デザインを変えても金額や印紙の判定は同じです。控えが付くのは標準・和風だけで、レシート(A6縦)は本紙だけです(控えは台帳の行が兼ねます)。印紙欄はどのデザインも本紙だけにあります。
| デザイン(シート) | 用紙 | 控え | 配置 | 書体・罫線・色 |
|---|---|---|---|---|
| 印刷1_標準 | A4縦 | あり(本紙の下) | 濃紺の見出し帯、金額を大きな枠で囲む。本紙の下に控え | 游ゴシック・濃紺と灰色 |
| 印刷2_和風 | A4縦 | あり(本紙の下) | 左に縦書きの題字、右に罫線の表。本紙の下に控え | 游明朝・墨色と朱色の印紙欄・二重線の外枠 |
| 印刷3_レシート | A6縦 | なし(本紙だけ) | 中央そろえの縦長1列。控えは台帳が兼ねる | 游ゴシック・破線の区切り・単色 |
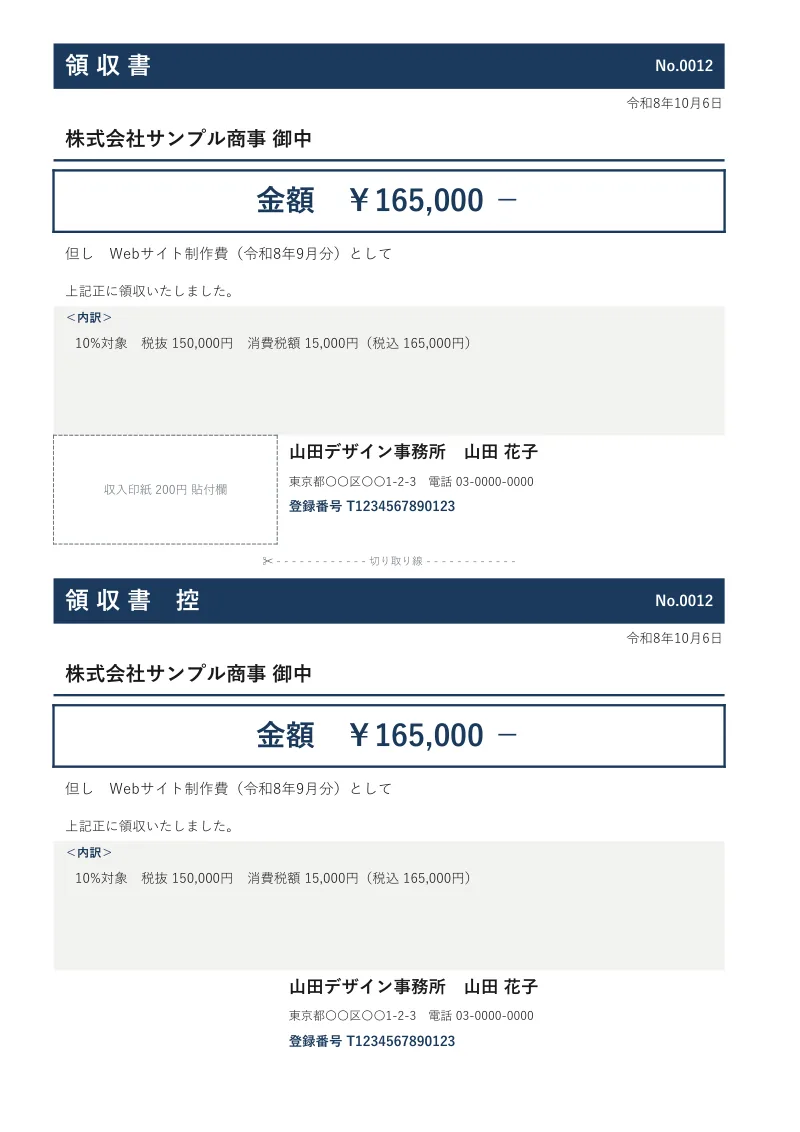
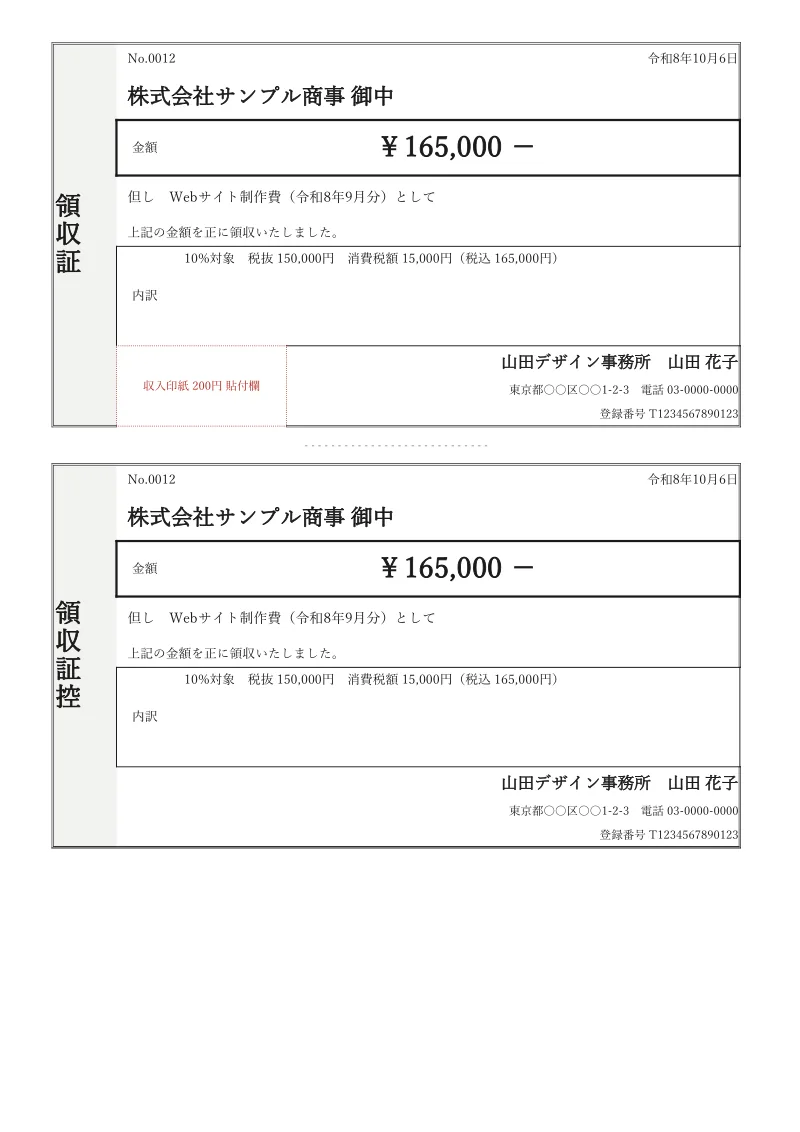
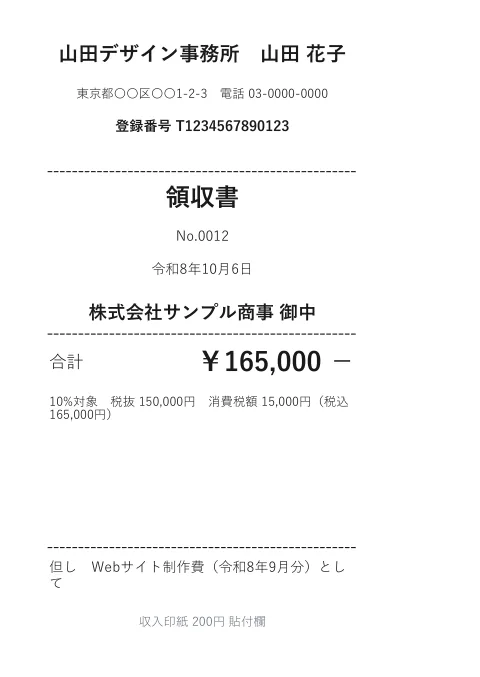
見本は、配布しているExcel(ryoshusho_r2_full.xlsx)の設定と台帳に記入例の例1(事業者宛(適格請求書の形)・印紙あり)を入れて印刷したものです。
このページの「インボイス対応」とは
このページで「インボイス対応」というのは、登録番号・税率ごとの金額と税額・宛名を、国税庁の記載事項どおりに入れる欄があるという意味です。 国税庁のインボイスQ&A 問25は、適格請求書の様式は法令等で定められておらず、記載事項がそろった書類なら名称を問わないとしています。記載事項は次の6つです。
適格請求書の様式は、法令等で定められていません。適格請求書として必要な次の事項が記載された書類(請求書、納品書、領収書、レシート等)であれば、その名称を問わず、適格請求書に該当します(消法57の4①、基通1-8-1)。
①適格請求書発行事業者の氏名又は名称及び登録番号
②課税資産の譲渡等を行った年月日(※)
③課税資産の譲渡等に係る資産又は役務の内容(課税資産の譲渡等が軽減対象課税資産の譲渡等である場合には、資産の内容及び軽減対象課税資産の譲渡等である旨)
④課税資産の譲渡等の税抜価額又は税込価額を税率ごとに区分して合計した金額及び適用税率
⑤税率ごとに区分した消費税額等
⑥書類の交付を受ける事業者の氏名又は名称
※課税期間の範囲内で一定の期間内に行った課税資産の譲渡等につき適格請求書をまとめて作成する場合には、当該一定の期間を記載することができます。
適格簡易請求書(宛名を省ける形)にできる条件
登録番号を書いただけでは、適格簡易請求書にはなりません。消費税法第57条の4第2項によると、次の3つがそろったものです。
- 交付するのが適格請求書発行事業者(登録している事業者)であること
- 小売業・飲食店業・写真業・旅行業、タクシー(営業所だけで引き受ける一部の事業を除く)、駐車場業など、政令(消費税法施行令第70条の11)で定める事業に係るものであること
- 第57条の4第2項の一〜五の記載事項(発行者の氏名又は名称及び登録番号・取引の年月日・内容・税率ごとの合計額・消費税額等か適用税率)をそろえていること
第五十七条の四 2 前項本文の規定の適用を受ける場合において、同項の適格請求書発行事業者が国内において行つた課税資産の譲渡等が小売業その他の政令で定める事業に係るものであるときは、適格請求書に代えて、次に掲げる事項を記載した請求書、納品書その他これらに類する書類(以下第五十七条の六までにおいて「適格簡易請求書」という。)を交付することができる。
一 適格請求書発行事業者の氏名又は名称及び登録番号
二 課税資産の譲渡等を行つた年月日
三 課税資産の譲渡等に係る資産又は役務の内容(当該課税資産の譲渡等が軽減対象課税資産の譲渡等である場合には、資産の内容及び軽減対象課税資産の譲渡等である旨)
四 課税資産の譲渡等に係る税抜価額又は税込価額を税率の異なるごとに区分して合計した金額
五 消費税額等(前項第五号の規定に準じて計算した金額をいう。)又は適用税率
第七十条の十一 法第五十七条の四第二項に規定する政令で定める事業は、次に掲げる事業とする。
一 小売業、飲食店業、写真業及び旅行業
二 道路運送法第三条第一号ハ(種類)に規定する一般乗用旅客自動車運送事業(当該一般乗用旅客自動車運送事業として行う旅客の運送の引受けが営業所のみにおいて行われるものとして同法第九条の三第一項(一般乗用旅客自動車運送事業の運賃及び料金)の国土交通大臣の認可を受けた運賃等(同項に規定する運賃等をいう。以下この号において同じ。)又は同条第三項の規定により定められた運賃等が適用されるものを除く。)
三 駐車場業(不特定かつ多数の者に自動車その他の車両の駐車のための場所を提供するものに限る。)
四 前三号に掲げる事業に準ずる事業で不特定かつ多数の者に資産の譲渡等を行うもの
国税庁 No.6625 も、小売業・飲食店業・タクシー等が交付する書類について「いずれかの記載で差し支えありません。また、この場合⑥の記載は不要となります」としています(④の適用税率か⑤の消費税額等のどちらか一方でよく、⑥の宛名は要らない)。領収書の渡し方は、相手と登録の有無で3つに分かれます。
| 場面 | 呼び方 | 宛名 | 登録番号 | 税率・税額 |
|---|---|---|---|---|
| 事業者に渡す(制作・コンサル・卸など) | 適格請求書(領収書の形) | 要る | 要る(適格請求書発行事業者のみ) | 税率ごとの対価の額と適用税率、および税率ごとの消費税額等 |
| 登録している事業者が、政令の事業(小売・飲食・タクシー・駐車場など不特定多数に売る事業)で渡す | 適格簡易請求書 | 省略できる(「上様」も可) | 要る | 適用税率か消費税額等のどちらか一方(両方書いてもよい) |
| 免税事業者・登録していない | 適格請求書ではない領収書 | 任意 | 書かない(類似の英数字も書かない) | 税額を書くなら、適格請求書と誤認されない形で |
登録番号の構成は、国税庁 No.6498によると、法人番号を持つ課税事業者は「T+法人番号」、それ以外の課税事業者は「T+13桁の数字」です。登録番号の欄は、登録していなければ空欄のままにします。免税事業者や未登録の人が、登録番号に似た英数字や自分のものではない登録番号を書いた書類を渡すことは禁止されていて、罰則(1年以下の拘禁刑又は50万円以下の罰金)の対象です(問26-2 注2)。
ただし、適格請求書発行事業者以外の者が、適格請求書発行事業者が作成した適格請求書又は適格簡易請求書であると誤認されるおそれのある表示をした書類(注2)を交付することや、当該書類の記載事項に係る電磁的記録を提供することは禁止されており、罰則(1年以下の拘禁刑又は50万円以下の罰金)の適用対象となります(消法57の5、65)。
なお、保存されている書類が消費税法上の適格請求書か区分記載請求書であるかは、所得税・法人税の必要経費性・損金性に影響を与えるものではありません。
2適格請求書又は適格簡易請求書であると誤認されるおそれのある表示をした書類とは、例えば、登録番号(T+13桁の数字)と類似した英数字や、自身のものではない登録番号を、自らの「登録番号」として記載した書類などをいいます。
出典: 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」 問26-2(免税事業者の交付する請求書等)
領収書の書き方(項目ごと)
項目ごとに、国税庁が決めていることと、慣行として行われている書き方を分けて書きます。慣行は、確認した国税庁の資料の範囲で規定が見つからなかったものです。
| 項目 | 決まっていること(国税庁) | 慣行・このページのExcelの扱い |
|---|---|---|
| 日付 | 記載事項は「課税資産の譲渡等を行った年月日」。課税期間の範囲内でまとめて作る場合は「当該一定の期間を記載することができます」(問25) | 領収書に印刷する日付は、代金を受け取った日を書くのが通例です。取引の日(または期間)は別の日付なので、Excelは「領収書の日付」と「取引日」を別の欄にしています。税率は取引日で決まります。取引の期間は「令和8年9月分」のように但し書きに出ます |
| 宛名 | 適格請求書では「書類の交付を受ける事業者の氏名又は名称」。適格簡易請求書では不要(下の表) | 法人は「株式会社」を省略せず書きます。敬称は「様」「御中」のどちらも、法令の定めを確認できませんでした(Excelは様を既定にしています) |
| 金額 | 「税抜価額又は税込価額を税率ごとに区分して合計した金額及び適用税率」(問25)。手書きで税込価額が書いてあれば、税抜価額は書かなくてよい(問58-2) | 「¥55,000-」「¥55,000※」「金55,000円也」のように、頭に¥、末尾に「-」「※」「也」を付けます。後から数字を書き足されないようにするための書き方で、国税庁の規定は確認できませんでした。漢数字(壱・弐・参)は領収書で必須ではありません |
| 但し書き | 問25の③は、資産又は役務の内容(軽減対象課税資産の譲渡等であれば、その旨も)。No.6625 は、商品名等の「個々の名称でなく包括的な記載であっても、課税資産の譲渡等に当たることを明らかにする方法」を挙げています | 場面別の文例のとおり、内容が分かる書き方にします |
| 発行者 | 氏名又は名称及び登録番号。登録番号は「T+13桁の数字」(法人は「T+法人番号」・No.6498) | 登録していなければ登録番号の行を出しません(Excelは、空欄のとき「登録番号なし(適格請求書ではない領収書)」と印字します) |
| 内訳 | 税率ごとの消費税額等は、1枚につき税率ごとに1回の端数処理(下の節) | 10%対象・8%対象を分けて書きます。軽減税率の対象品目には「※」などで示し、但し書きに「※は軽減税率の対象品目」と添えます。WordとPDFの税率の欄は「__%対象」の空欄です |
| 印 | 確認した国税庁の資料の範囲では、領収書への押印を定めた規定は見つかりませんでした。このページは「必須」とは書きません。押すかどうかは取引先との慣行で決めます | |
| 収入印紙 | 印紙税法第8条第2項は「判明に印紙を消さなければならない」とします。貼っていなかったときは、第20条第1項が「納付しなかつた印紙税の額とその二倍に相当する金額との合計額に相当する過怠税」を定めます(過怠税の決定を予知する前に自主的に申し出た場合は、第2項で「納付しなかつた印紙税の額と当該印紙税の額に百分の十の割合を乗じて計算した金額との合計額」) | 貼るのは相手に渡す本紙です(控えには貼りません)。要否の判定は次の節 |
但し書きの書き方(場面別の文例)
「として」まで入れた全文です。Excelの台帳では「として」を自動で付けるので、「Webサイト制作費」まで入れます。
| 場面 | 文例 |
|---|---|
| 飲食 | お食事代として/会議費(飲食)として/懇親会費として/お弁当代として |
| 物販 | 書籍代として/文具代として/消耗品代として/PC周辺機器代として/商品代金として |
| 役務 | Webサイト制作費として/デザイン料として/コンサルティング料として/撮影料として/翻訳料として/保守料として |
| 交通・宿泊 | 宿泊代として/宿泊費・入湯税(150円)として/駐車料金として/出張旅費として |
| 会費・使用料 | 年会費として/月額利用料(令和8年10月分)として/機器使用料として |
| クレジット払い | コンサルティング料として(クレジットカード利用) |
| 売掛金と買掛金の相殺 | 売掛金と買掛金の相殺による(相殺の旨を書く) |
「お品代として」「雑費として」は、内容が分からず、受け取った側の経理が困ります。国税庁の No.6625 は、個々の名称でなく包括的な記載でも、課税資産の譲渡等に当たることを明らかにする方法を挙げているので、法的に無効とは言えません。内容が分かる書き方のほうが望ましい、というのは慣行の話です。支払方法(クレジットカード)や相殺の旨を書くと、印紙の判定が変わります(収入印紙の節)。
宛名「上様」は使えるか
国税庁 問58-2の記載例には「宛名は省略可能」「※『上様』の表記も可能」と書いてあります。 ただし宛名を省けるのは適格簡易請求書だけで、それにできるのは上の3つの条件(登録している事業者・政令の事業・記載事項)がそろったときです。
| 取引 | 「上様」 | 理由(国税庁) |
|---|---|---|
| 飲食店・小売・タクシー・写真・旅行・駐車場(不特定多数) | 使える | 適格簡易請求書。「書類の交付を受ける事業者の氏名又は名称」の記載が不要(問58)。タクシーは、営業所だけで運送を引き受ける一部の事業が除かれます(施行令第70条の11第2号) |
| ホテル・旅館・レンタカー・航空 | 使える | 相手の氏名を確認していても、相手を問わず広く一般に行う事業は簡易請求書の対象(問24-2。旅館の記載例は問58-2) |
| 会員向けセミナー | 使える | 「●●会会員様」と宛名を事前に印刷した領収書も可(問24-2) |
| 事業者間の取引(制作・コンサル・卸) | 使えない | 相手が個別に特定される取引は簡易請求書の対象外(電気・ガス・水道・電話は例示・問24-2)。適格請求書は宛名が必要 |
「不特定かつ多数の者に資産の譲渡等を行うもの」には、その取引に当たり、相手方の氏名等を確認するものであったとしても、相手方を問わず広く一般を対象に資産の譲渡等を行う、ホテル・旅館等の宿泊サービスや航空サービス、レンタカー事業なども含まれます。
他方、通常の事業者間取引や、消費者を含めた多数の者に対して行う取引であったとしても、その相手方を一意に特定したうえで契約を行い、その契約に係る取引の内容に応じて個々に課税資産の譲渡等を行うようなもの(電気・ガス・水道水の供給、電話料金など)は、一般的には、適格簡易請求書の交付ができる事業には当たりません。
これにより、領収書に「書類の交付を受ける事業者の氏名又は名称」の記載は不要となりますので、あらかじめ「●●会会員様」との宛名を印刷した領収書を適格簡易請求書として交付することも認められます。
出典: 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」 問24-2(適格簡易請求書を交付することができる事業の具体例)
個々の事業が簡易請求書の対象になるかは、国税庁が「個々の事業の性質により判断」としている(問24)ので、このページのExcelは断定せず、「上様」にしたときに注意書きを出すだけにしています。
受け取る側の話です。国税庁のインボイス特設ページは「受け取ったインボイスに宛名等の記載がなくても、不備ではなく簡易インボイスである場合がありますのでご注意ください」としています。経費にできるかは別の問題で、問26-2は「保存されている書類が消費税法上の適格請求書か区分記載請求書であるかは、所得税・法人税の必要経費性・損金性に影響を与えるものではありません。」としています。
収入印紙が要るか
領収書は、金銭の受領事実を証明する文書なので、印紙税の課税文書(第17号文書)になることがあります。額の一覧は印紙税額一覧表にあり、ここでは写しません。判定は次の順です。
- 代金を受け取ったことを証明する文書か:クレジットカード払いで「クレジットカード利用」と書いた領収書は、第17号の1文書に当たりません(質疑応答19/37)。コード決済は、受領事実がないことが文書上明らかなときだけ当たりません(19/50)。相殺の旨を書いた領収書も当たりません(基本通達 第17号文書の20)。銀行振込で受け取った代金の領収書は当たります(基本通達 第17号文書の4・質疑応答19/10)
- 営業に関する受取書か:営業に関しない受取書は非課税です(No.7125)
- 判定に使う金額:課税事業者が消費税額を区分して書く(または税込と税抜の両方を書く)ときは、消費税額を除いた額です。免税事業者は、「消費税」と書いても税込の額です。「税込」とだけ書いたときも税込の額です(No.7124)
- 5万円以上なら税額表:売上代金の受取書は、5万円未満が非課税、5万円以上100万円以下が200円(それより大きい段は一覧表)。売上代金以外の受取書(預り金・保証金など)は、5万円未満が非課税、5万円以上が200円。5万円未満かどうかは売上代金とそれ以外の合計で判断し、税額は売上代金の額だけで決めます(No.7105)
売上代金の受取書の場合
5万円未満のもの 非課税
5万円以上 100万円以下のもの 200円
売上代金以外の受取書の場合
5万円未満のもの 非課税
5万円以上のもの 200円
(1) 金銭または有価証券の受取書の記載金額を、売上代金に係る金額とその他の金額とに区分することができるときは、売上代金に係る金額のみが記載金額となります。
ただし、非課税文書である「記載された受取金額が50,000円未満の受取書」であるかどうかの判断は、売上代金に係る金額とその他の金額との合計額により行います。
出典: 国税庁タックスアンサー No.7105 金銭又は有価証券の受取書、領収書 ([令和8年4月1日現在法令等])
消費税の課税事業者が消費税および地方消費税の課税対象取引に当たって課税文書を作成する場合に、消費税および地方消費税の金額(以下「消費税額等」といいます。)が区分記載されているとき、または、税込価格および税抜価格が記載されていることにより、その取引に当たって課されるべき消費税額等が明らかとなる場合には、その消費税額等は印紙税の記載金額に含めないこととされています。
(注) 消費税および地方消費税の免税事業者については、その取引に課されるべき消費税および地方消費税がありませんから、たとえ受取書等に「消費税および地方消費税」として具体的金額を区分記載したとしても、これに相当する金額は記載金額に含めることになります。
売上代金の領収書に、「商品販売代金48,000円、消費税額等4,800円、合計52,800円」と記載したとします。この場合、消費税額等の4,800円は記載金額に含めませんので、記載金額48,000円の第17号の1文書となります。したがって、記載金額が50,000円未満の領収書は非課税文書となりますので、印紙税は課税されません。
出典: 国税庁タックスアンサー No.7124 消費税及び地方消費税の金額が区分記載された契約書などの記載金額 ([令和8年4月1日現在法令等])
第17号文書の金銭または有価証券の受取書であっても、受け取った金銭などがその受取人にとって営業に関しないものである場合には、非課税となります。
なお、店舗などの設備がない農業、林業または漁業を行っている者が自分の生産物を販売する行為や医師、歯科医師、弁護士、公認会計士などの行為は、一般に営業に当たらないとされていますので、これらの行為に関して作成される受取書は営業に関しない受取書として取り扱われます。
出典: 国税庁タックスアンサー No.7125 営業に関しない受取書 ([令和8年4月1日現在法令等])
28 記載金額が5万円以上の受取書であっても、内訳等で営業に関するものと関しないものとが明確に区分できるもので、営業に関するものが5万円未満のものは、記載金額5万円未満の受取書として取り扱う。(平26課消3-21改正)
振込・相殺・仮領収書・再発行
- 銀行振込:振込で受け取った代金でも、領収書を作って渡せば第17号文書です。判定額が5万円以上なら印紙が要ります(記入例7)。
- 相殺:売掛金と買掛金を相殺したときの領収書で、相殺による旨を書いたものは第17号文書に当たらないものとして扱われます。
- 仮領収書:「仮」と名づけても、受領事実を証明するものは第17号文書です。後で正式な領収書を出せば、それも第17号文書です。
- 再発行:再発行した領収書も第17号文書で、納税義務者は作成者です。
印紙税の課税対象となる受取書は、金銭又は有価証券の受取書に限られていますので、物品の受取書などは課税文書にはなりません。
つまり、金銭又は有価証券の受領事実を証明するすべての文書をいい、債権者が作成する債務の弁済事実を証明する文書に限らないのです。
ですから、「領収書」、「受取書」と記載された文書はもちろんのこと「仮領収書」や「レシート」と称されるものや、相済、了、領収等と記載された「お買上票」、「納品書」等も第17号文書(金銭又は有価証券の受取書)に該当します(基通別表第一第17号文書の1及び2)。
出典: 国税庁 質疑応答事例(印紙税)金銭又は有価証券の受取書の意義 (令和7年8月1日現在の法令・通達等に基づいて作成しています。)
4 売買代金等が預貯金の口座振替又は口座振込みの方法により債権者の預貯金口座に振り込まれた場合に、当該振込みを受けた債権者が債務者に対して預貯金口座への入金があった旨を通知する「振込済みのお知らせ」等と称する文書は、第17号文書(金銭の受取書)に該当する。(平元間消3-15改正)
20 売掛金等と買掛金等とを相殺する場合において作成する領収書等と表示した文書で、当該文書に相殺による旨を明示しているものについては、第17号文書(金銭の受取書)に該当しないものとして取り扱う。
3 仮受取書等と称するものであっても、金銭又は有価証券の受領事実を証明するものは、第17号文書(金銭又は有価証券の受取書)に該当する。(平元間消3-15改正)
ご質問の「仮領収証」は、後日会社(経理課)から正式の「領収証」が発行されれば無効となるものであっても、それまでの間は有効なものであり、また、受取事実を証明するために作成されたものにほかなりませんから、第17号の1文書(売上代金に係る金銭又は有価証券の受取書)に該当し、所定の印紙を貼る必要があります(基通別表第一第17号文書の3)。
出典: 国税庁 質疑応答事例(印紙税)仮領収証 (令和7年8月1日現在の法令・通達等に基づいて作成しています。)
したがって、ご質問の再発行した受取書についても第17号文書に該当することになります。
なお、納税義務者は、再発行を要請した得意先ではなく、受取書の作成者となります。
出典: 国税庁 質疑応答事例(印紙税)再発行した受取書 (令和7年8月1日現在の法令・通達等に基づいて作成しています。)
誰が、どれに貼るか
印紙税を納めるのは、領収書を作って渡す側(代金を受け取った側)です(印紙税法第3条第1項)。印紙を貼るのは相手に渡す本紙です。印紙税法基本通達第44条第2項は、相手方に交付する目的で作成される課税文書の「作成の時」を交付の時としています。このページの書式(Excelの3デザイン・Word・PDF)は、印紙欄を本紙だけに置き、控えには置いていません。
第三条 別表第一の課税物件の欄に掲げる文書のうち、第五条の規定により印紙税を課さないものとされる文書以外の文書(以下「課税文書」という。)の作成者は、その作成した課税文書につき、印紙税を納める義務がある。
2 課税文書の「作成の時」とは、次の区分に応じ、それぞれ次に掲げるところによる。(平13課消3-12、平18課消3-36改正)
(1) 相手方に交付する目的で作成される課税文書 当該交付の時
第八条 課税文書の作成者は、次条から第十二条までの規定の適用を受ける場合を除き、当該課税文書に課されるべき印紙税に相当する金額の印紙(以下「相当印紙」という。)を、当該課税文書の作成の時までに、当該課税文書にはり付ける方法により、印紙税を納付しなければならない。
2 課税文書の作成者は、前項の規定により当該課税文書に印紙をはり付ける場合には、政令で定めるところにより、当該課税文書と印紙の彩紋とにかけ、判明に印紙を消さなければならない。
第二十条 第八条第一項の規定により印紙税を納付すべき課税文書の作成者が同項の規定により納付すべき印紙税を当該課税文書の作成の時までに納付しなかつた場合には、当該印紙税の納税地の所轄税務署長は、当該課税文書の作成者から、当該納付しなかつた印紙税の額とその二倍に相当する金額との合計額に相当する過怠税を徴収する。
2 前項に規定する課税文書の作成者から当該課税文書に係る印紙税の納税地の所轄税務署長に対し、政令で定めるところにより、当該課税文書について印紙税を納付していない旨の申出があり、かつ、その申出が印紙税についての調査があつたことにより当該申出に係る課税文書について国税通則法第三十二条第一項(賦課決定)の規定による前項の過怠税についての決定があるべきことを予知してされたものでないときは、当該課税文書に係る同項の過怠税の額は、同項の規定にかかわらず、当該納付しなかつた印紙税の額と当該印紙税の額に百分の十の割合を乗じて計算した金額との合計額に相当する金額とする。
クレジット・電子マネー・コード決済
- クレジット払い:「クレジットカード利用」と書けば当たりません。書かなければ当たります。これは「非課税」ではなく「課税文書に当たらない」です
- 電子マネー・コード決済:決済の仕組み(加盟店契約で受領事実があるか)で扱いが違い、一律に不要とは言えません。電子マネーの個別の回答は確認できませんでした
ご質問のように、クレジット販売の場合には、信用取引により商品を引き渡すものであり、その際の領収書であっても金銭又は有価証券の受領事実がありませんから、表題が「領収書」となっていても、第17号の1文書には該当しません。
したがって、この領収書には印紙を貼付する必要はありません。
なお、クレジットカード利用の場合であっても、その旨を「領収書」に記載しないと、第17号の1文書に該当することになります。
出典: 国税庁 質疑応答事例(印紙税)クレジット販売の場合の領収書 (令和7年8月1日現在の法令・通達等に基づいて作成しています。)
このため、領収書の交付時に金銭等の受領事実がない場合は、クレジット販売の場合と同様、交付する文書の表題が「領収書」となっていても、第17号の1文書には該当しません。
なお、この場合であっても、金銭等の受領事実がないことが文書上明らかでない場合には、第17号の1文書に該当します。
4 コード決済は、領収書の交付時における金銭等の受領事実の有無がコード決済サービスによって異なることから、「コード決済」という表記のみでは、金銭等の受領事実の有無が文書上明らかであるとは認められません。
出典: 国税庁 質疑応答事例(印紙税)コード決済の領収書 (令和7年8月1日現在の法令・通達等に基づいて作成しています。)
このページのExcelは、この区分を表にして、台帳の1行ごとに印紙の要否・額・理由を出します。結果の例です(税率10%・切捨て・売上代金・現金。条件を書いたもの以外)。
| 入力 | 判定に使う額 | 印紙 |
|---|---|---|
| 税込55,000円(標準10%) | 税抜50,000円 | 200円 |
| 税込54,000円 | 税抜49,091円 | 非課税 |
| 税込54,000円・免税事業者 | 税込54,000円 | 200円 |
| 税込54,000円・適用税率だけを書く簡易の書式 | 税込54,000円 | 200円 |
| 税込1,100,000円/1,100,011円 | 税抜1,000,000円/1,000,010円 | 200円/400円 |
| 売上代金33,000円(税込)+売上代金以外25,000円 | A=税抜30,000円(合計55,000円) | 200円 |
| 税込220,000円・銀行振込(記入例7) | 税抜200,000円 | 200円 |
| 税込77,000円・クレジット(旨を印字) | — | 課税文書に当たらない |
| 税込110,000円・営業に関しない受取書 | — | 非課税 |
入湯税のように、受け取る側が特別徴収して納める税は、領収書にその額を書いておけば判定額に入れません(印紙税法基本通達 第32条)。このページのExcelも、台帳の「課税対象外の額(入湯税など)」の列は判定額に入れず、判定の理由の欄に「入湯税など特別徴収の税は判定額に入れない」と出します。記入例6の宿泊費16,500円+入湯税150円なら、判定額は税抜の15,000円で、印紙は要りません。
第32条 源泉徴収義務者又は特別徴収義務者が作成する受取書等の記載金額のうちに、源泉徴収又は特別徴収に係る税金額を含む場合において、当額税金額が記載されているときは、全体の記載金額から当該税金額を控除したのちの金額を記載金額とする。(平元間消3-15改正)
税率ごとの消費税の出し方(端数処理は1回)
国税庁のインボイスQ&A 問57は、次のように書いています。
適格請求書の記載事項である消費税額等に1円未満の端数が生じる場合は、一の適格請求書につき、税率ごとに1回の端数処理を行う必要があります(消令70の10、基通1-8-15)。なお、切上げ、切捨て、四捨五入などの端数処理の方法については、任意の方法とすることができます。
(注)一の適格請求書に記載されている個々の商品ごとに消費税額等を計算し、1円未満の端数処理を行い、その合計額を消費税額等として記載することは認められません。
出典: 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」 問57(適格請求書に記載する消費税額等の端数処理)
明細ごとに税額を出して足すと、違う額になります。
| 例(税率10%・切捨て) | 税率ごとに1回 | 明細ごとに切り捨てて足す(認められない) |
|---|---|---|
| 税抜15円の品物を3つ(合算で税抜45円) | 税額4円(45×10÷100=4.5) | 1円×3=3円 |
| 税込98円の品物を3つ(合算で税込294円) | 税額26円(294×10÷110≒26.7) | 8円×3=24円 |
このページのExcelは、台帳の1行を1枚の領収書とし、税率ごとの対象額から1回だけ税額を出します。1枚の中の明細は、税率ごとに集計して台帳に入れます。明細を足し合わせる経路を、最初から作っていません。税率は整数(10・8)で持っています。小数にして割る形(0.1÷1.1)では、1円ずれることがあるためです。計算が合っているかは、同じブックの「検算」シートで見られます。
電子領収書(PDF・メール送付)
- 印紙:国税庁の質疑応答02/10(注文請書をメールで送った事例)は、電磁的記録は印紙税法上の文書に含まれないとしています。領収書のPDFそのものを答えた国税庁のページは見つかりませんでした。この原則から、PDFやメールだけで渡す領収書には印紙は要らないと考えられます。紙に印刷して渡せば、その紙が受取書になります。
- インボイス:適格請求書・適格簡易請求書は、紙の交付に代えて、記載事項に係る電磁的記録を提供できます(消費税法第57条の4第5項・問24)。
- 相手が電子で求めたとき:民法第486条第2項は、支払う側が受取証書に代えて電磁的記録の提供を請求できるとしています(受け取る側に不相当な負担を課するときを除く)。
- 保存:電子で受け取った領収書の保存の要件は電子帳簿保存法の記事にあります。このページでは要件を書きません。
印紙税の課税対象となるのは、課税物件表の物件名欄に掲げられている文書であり、電磁的記録は文書に含まれません。
したがって、おたずねの電磁的記録に印紙税は課税されません。
出典: 国税庁 質疑応答事例(印紙税)取引先にメール送信した電磁的記録(注文請書の例) (令和7年8月1日現在の法令・通達等に基づいて作成しています。)
第五十七条の四 5 適格請求書発行事業者は、適格請求書、適格簡易請求書又は適格返還請求書の交付に代えて、これらの書類に記載すべき事項に係る電磁的記録(電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律第二条第三号(定義)に規定する電磁的記録をいう。以下第五十七条の六までにおいて同じ。)を提供することができる。この場合において、当該電磁的記録として提供した事項に誤りがあつた場合には、前項の規定を準用する。
第四百八十六条 弁済をする者は、弁済と引換えに、弁済を受領する者に対して受取証書の交付を請求することができる。
2 弁済をする者は、前項の受取証書の交付に代えて、その内容を記録した電磁的記録の提供を請求することができる。ただし、弁済を受領する者に不相当な負担を課するものであるときは、この限りでない。
送付メールの文例です(人名・社名は架空)。
件名: 領収書の送付(株式会社サンプル商事 御中)

株式会社サンプル商事
経理ご担当者様

お世話になっております。山田デザイン事務所の山田です。
令和8年9月分のWebサイト制作費のお支払いを確認しました。ありがとうございます。
領収書(No.0012)をPDFで添付します。
ご確認のうえ、保存をお願いします。紙の領収書が必要な場合はお知らせください。郵送します。

山田デザイン事務所 山田 花子
紙で郵送する場合は、印紙が要る金額かを確かめてから送ります。
手書き・複写式で渡すとき(控えの扱い)
手書きの領収書でも、適格請求書・適格簡易請求書として交付できます(問58-2)。 国税庁のインボイス特設ページは「交付したインボイスの写しは、保存しておく必要があります」としています。 控えを残す方法は2つです。
- Word・PDFの用紙:1ページに「本紙」と「控」が並びます。切り取り線で分けて、控を保存します。収入印紙の貼付欄は本紙だけにあります。
- Excel:台帳の1行が控えを兼ねます。標準・和風の印刷シートは、本紙の下に控えが出ます(レシート(A6縦)は本紙だけ)。
記入例(7場面・全文)
人名・社名・登録番号はすべて架空です。同じ文面を、Excelの「記入例」シートと記入例PDF(4ページ)に入れています。各場面の最初に、印紙の判定に使う額(判定額)を書いています。
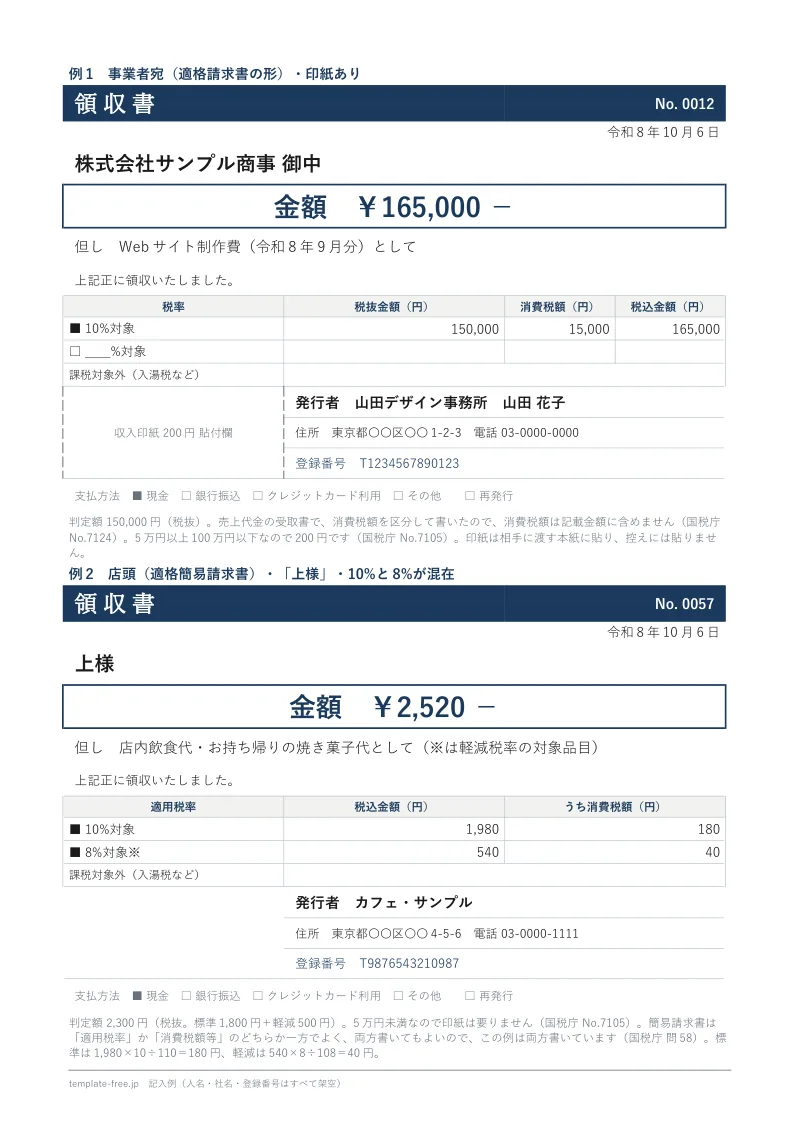
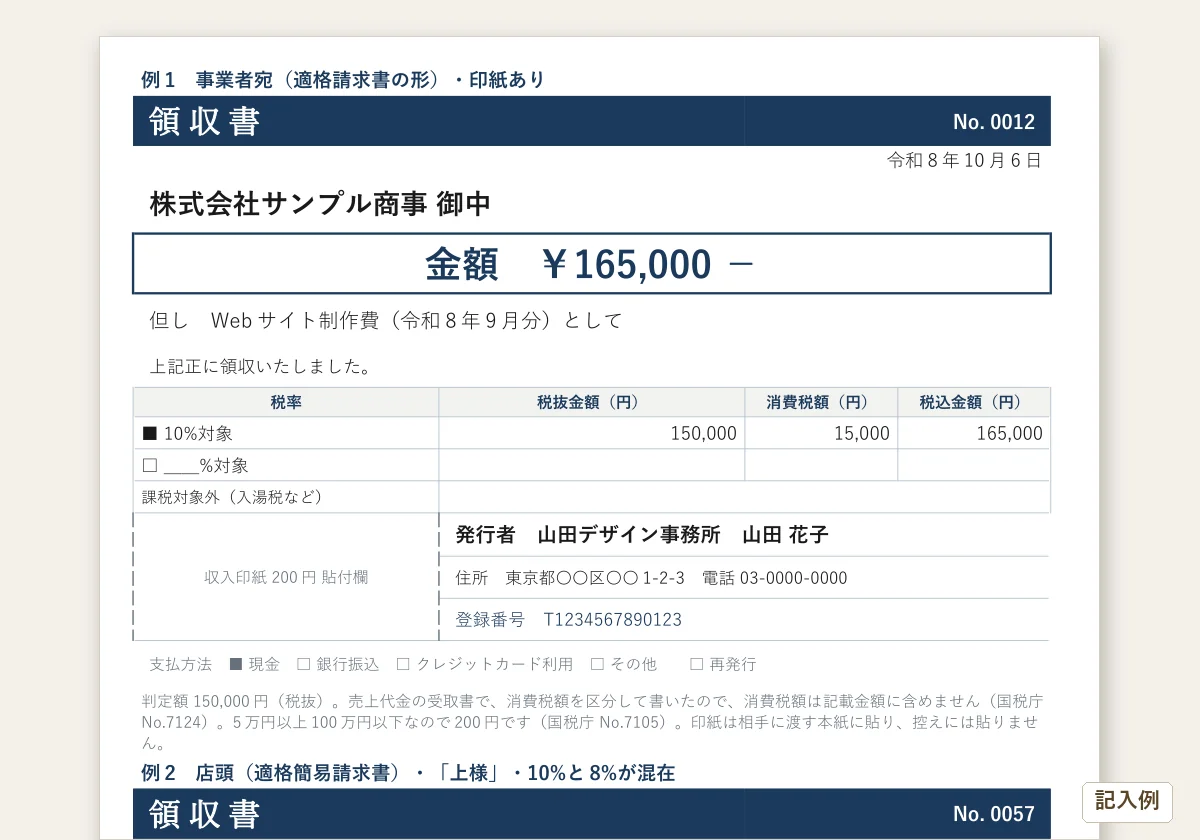
例1 事業者宛(適格請求書の形)・印紙あり
領 収 書  No.0012
令和8年10月6日
株式会社サンプル商事 御中
金額 ¥165,000 -
但し Webサイト制作費(令和8年9月分)として
上記正に領収いたしました。
10%対象 税抜 150,000円 消費税額 15,000円(税込 165,000円)
山田デザイン事務所 山田 花子
東京都〇〇区〇〇1-2-3 電話 03-0000-0000
登録番号 T1234567890123
[収入印紙 200円 貼付欄]
判定額 150,000円(税抜)。売上代金の受取書で、消費税額を区分して書いたので、消費税額は記載金額に含めません(国税庁 No.7124)。5万円以上100万円以下なので200円です(国税庁 No.7105)。印紙は相手に渡す本紙に貼り、控えには貼りません。
例2 店頭(適格簡易請求書)・「上様」・10%と8%が混在
領 収 書  No.0057
令和8年10月6日
上様
金額 ¥2,520 -
但し 店内飲食代・お持ち帰りの焼き菓子代として(※は軽減税率の対象品目)
上記正に領収いたしました。
10%対象 1,980円(うち消費税額 180円)
8%対象※ 540円(うち消費税額 40円)
カフェ・サンプル
東京都〇〇区〇〇4-5-6 電話 03-0000-1111
登録番号 T9876543210987
判定額 2,300円(税抜。標準1,800円+軽減500円)。5万円未満なので印紙は要りません(国税庁 No.7105)。簡易請求書は「適用税率」か「消費税額等」のどちらか一方でよく、両方書いてもよいので、この例は両方書いています(国税庁 問58)。標準は1,980×10÷110=180円、軽減は540×8÷108=40円。
例3 免税事業者(登録なし)の領収書・印紙なし
領 収 書  No.0003
令和8年10月6日
株式会社サンプル商事 御中
金額 ¥33,000 -
但し 原稿執筆料として
上記正に領収いたしました。
鈴木 太郎(ライター)
神奈川県〇〇市〇〇7-8-9
登録番号なし(適格請求書ではない領収書)
判定額 33,000円(免税事業者なので税込の額。国税庁 No.7124 の注)。5万円未満なので印紙は要りません(国税庁 No.7105)。税率・消費税額の欄は使いません。登録番号は書かず、登録番号に似た英数字も書きません(国税庁 問26-2 注2)。
例4 クレジットカード払い(印紙が要らない書き方)
領 収 書  No.0013
令和8年10月6日
株式会社サンプル商事 御中
金額 ¥77,000 -
但し コンサルティング料として(クレジットカード利用)
上記正に領収いたしました。
10%対象 税抜 70,000円 消費税額 7,000円(税込 77,000円)
山田デザイン事務所 山田 花子
東京都〇〇区〇〇1-2-3 電話 03-0000-0000
登録番号 T1234567890123
「クレジットカード利用」と領収書に書いたので、第17号の1文書に当たらず、印紙は要りません(国税庁 質疑応答19/37)。書かなければ当たり、判定額70,000円(税抜)で200円です。「非課税」ではなく「課税文書に当たらない」です。
例5 再発行
領 収 書(再発行)  No.0014
令和8年10月20日 (再発行)元の領収書 令和8年10月6日付
株式会社サンプル商事 御中
金額 ¥165,000 -
但し Webサイト制作費(令和8年9月分)として
上記正に領収いたしました。
10%対象 税抜 150,000円 消費税額 15,000円(税込 165,000円)
山田デザイン事務所 山田 花子
東京都〇〇区〇〇1-2-3 電話 03-0000-0000
登録番号 T1234567890123
[収入印紙 200円 貼付欄]
判定額 150,000円(税抜)で200円です(国税庁 No.7105・No.7124)。再発行した受取書も第17号文書で、納税義務者は作成者です(国税庁 質疑応答19/44)。元の領収書に貼った印紙とは別に、再発行にも印紙が要ります。台帳には新しい行(新しい番号)で入れ、「再発行」と元の領収書の日付を入れて、二重に計上されないようにします(慣行)。
例6 課税対象外(入湯税)を含む
領 収 書  No.0031
令和8年10月6日
上様
金額 ¥16,650 -
但し 宿泊費・入湯税(150円)として
上記正に領収いたしました。
10%対象 16,500円(うち消費税額 1,500円)
課税対象外(入湯税など) 150円
旅館サンプル荘
〇〇県〇〇市〇〇10-1 電話 0000-00-0000
登録番号 T2468013579246
判定額 15,000円(税抜。入湯税150円は入れない=印紙税法基本通達 第32条)。5万円未満なので印紙は要りません(国税庁 No.7105)。旅館は入湯税の特別徴収義務者で、領収書に入湯税の額を書いているので、その額を除いた金額で判定します。数字は国税庁 問58-2 の旅館の記載例(宿泊料16,500円・入湯税150円・領収金額16,650円)と同じです。
例7 銀行振込で受け取った代金・印紙あり
領 収 書  No.0015
令和8年10月8日
株式会社サンプル商事 御中
金額 ¥220,000 -
但し Webサイト保守料(令和8年4月〜9月分)として
上記正に領収いたしました。
10%対象 税抜 200,000円 消費税額 20,000円(税込 220,000円)
山田デザイン事務所 山田 花子
東京都〇〇区〇〇1-2-3 電話 03-0000-0000
登録番号 T1234567890123
[収入印紙 200円 貼付欄]
判定額 200,000円(税抜)で200円です(国税庁 No.7105・No.7124)。振込で受け取った代金でも、受け取ったことを証明する領収書は第17号文書です(国税庁 質疑応答19/10)。印紙税法基本通達 別表第一 第17号文書の4は、口座振込みの入金を知らせる「振込済みのお知らせ」等と称する文書も第17号文書(金銭の受取書)に当たるとしています。
登録番号の見本(3つ・発行者ごとに別の番号)は、法人番号の検査数字の規則に合わない番号で、国税庁の適格請求書発行事業者公表サイトでも「登録番号は存在しません。」と出ることを確かめています(2026-10-10 確認)。
受け取る側の注意
- 経費にしたい領収書は、事業者として宛名を伝えます。店頭の「上様」は、適格簡易請求書を出せる事業者・事業から受け取る限り、インボイスとして不備ではありません(上の節)。
- 登録番号(T+13桁の数字)が書いてあるか見ます。免税事業者の領収書には登録番号がありません。
- 買い手の仕入税額控除(経過措置を含む)の詳細は、国税庁の No.6498 を見てください。このページでは書きません。
Excelの中身(シート構成・3つのデザイン)
シートは10枚です。入力するのは「設定」と「台帳」だけです。黄色いセルが入力で、灰色の列は自動で出ます。Excel 2016にある関数だけを使っています(XLOOKUP・LET・動的配列は使っていません)。
| シート | 中身 |
|---|---|
| 使い方 | 手順・税額の出し方・印紙の判定の規則 |
| 設定 | 発行者・登録番号(空欄)・課税事業者かどうか・事業の種類・端数処理・消費税額を印字するか・税率表(適用開始日つき) |
| 台帳 | 1行=1枚(200行)。領収書の日付・取引日・宛名・「上様」・但し書き・支払方法・税率ごとの対象額・課税対象外の額・売上代金以外の額・営業に関しない・再発行。税額・印紙の要否と理由・注意が自動で出ます |
| 発行 | 台帳のNo.を選ぶと、印刷シートに内容が出ます |
| 印刷1_標準/印刷2_和風/印刷3_レシート | 印刷用の3デザイン(上の表) |
| 印紙判定表 | 売上代金の受取書の段(印紙税額一覧表と同じ)と、売上代金以外の受取書の段。台帳と検算の印紙の判定は、この表の値を参照しています(式に5万円・200円を直接書いていません)。表を直すと判定が変わります |
| 記入例 | 7場面の全文 |
| 検算 | 試験例の期待値と式の結果を並べて OK/NG を出します(税率ごとの端数処理・印紙の判定・免税事業者・5万円の境目を含む) |
Excelの式には、今日の日付を自動で入れる関数(TODAY・NOW)を使っていません。月が替わっても、過去の領収書の日付や番号は変わりません。見本の登録番号・社名・住所は初期値に入れていません。
できないことも書いておきます。1枚の中の明細行(品名・単価・数量)を入れて合計する作りではありません。明細を持つ請求書は請求書テンプレート(個人事業主)が向いています。
銀行・カードの明細を自動で取り込んで確定申告まで
マネーフォワード クラウド確定申告は、銀行やクレジットカードなど2,300以上のサービスと連携して明細を自動で取り込み、帳簿づけから確定申告までを進められます(公式サイトの記載・2026-10-06 確認)。
- 銀行やクレジットカードなど2,300以上のサービスと連携
- 銀行・クレジット明細の自動取込は全プランで使える
- 1ヶ月無料のトライアルあり
関連テンプレート
- 受領書テンプレート:物品を受け取った側が出す書類です。売上代金を受け取ったときの書類は、受領書ではなく領収書です
- 請求書テンプレート 個人事業主・請求書テンプレート 法人:請求→入金→領収書の流れ
- 印紙税額一覧表:印紙の額の全段
- 出金伝票:領収書がもらえない支出の記録
- 経費精算書:受け取った領収書の精算
- 納品書・見積書・送付状(領収書を郵送するとき)・支払通知書
よくある質問(FAQ)
領収書は自作でもいいですか?
手書きでもいいですか?
領収書を発行する義務はありますか?
領収書をPDFやメールで発行してもいいですか?
但し書きは必須ですか?
「お品代として」でもいいですか?
宛名を「上様」にしてよいですか?
収入印紙は何円ですか?
5万円ちょうどは印紙が要りますか?
54,000円の領収書は印紙が要りますか?
クレジットカード払いの領収書に印紙は要りますか?
銀行振込で受け取ったときも印紙は要りますか?
電子マネーやコード決済の領収書に印紙は要りますか?
PDFで送る電子領収書に印紙は要りますか?
領収書を再発行したら、印紙はもう一度要りますか?
「仮領収書」や「レシート」にも印紙は要りますか?
領収書はインボイスとして使えますか?
収入印紙は誰が負担して、どれに貼りますか?
収入印紙を貼らなかったらどうなりますか?
前に渡したレシート(領収書)を、後日もう一度ほしいと言われたら?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-10-10 確認時点)。
- 消費税法 第57条の4
- 消費税法施行令 第70条の11(適格簡易請求書の交付ができる事業)
- 民法 第486条(受取証書の交付請求等)
- 印紙税法 第3条・第8条・第20条
- 印紙税法基本通達 第44条第2項(作成等の意義)
- 印紙税法基本通達 第32条(源泉徴収義務者・特別徴収義務者が作成する受取書の記載金額)
- 印紙税法基本通達 別表第一 第17号文書の3・第17号文書の4・第17号文書の20・第17号文書の28
- 国税庁タックスアンサー No.7105 金銭又は有価証券の受取書、領収書
- 国税庁タックスアンサー No.7124 消費税及び地方消費税の金額が区分記載された契約書などの記載金額
- 国税庁タックスアンサー No.7125 営業に関しない受取書
- 国税庁タックスアンサー No.6625 適格請求書等の記載事項
- 国税庁タックスアンサー No.6498 適格請求書等保存方式(インボイス制度)
- 国税庁 インボイス制度について(特設ページ)
- 国税庁 質疑応答事例(印紙税)金銭又は有価証券の受取書の意義
- 国税庁 質疑応答事例(印紙税)免税事業者が作成する受取書
- 国税庁 質疑応答事例(印紙税)仮領収証
- 国税庁 質疑応答事例(印紙税)クレジット販売の場合の領収書
- 国税庁 質疑応答事例(印紙税)再発行した受取書
- 国税庁 質疑応答事例(印紙税)コード決済の領収書
- 国税庁 質疑応答事例(印紙税)取引先にメール送信した電磁的記録(注文請書の例)
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」 問24・問24-2・問24-5・問25・問26-2(01-06.pdf)
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」 問57・問58・問58-2(01-09.pdf)
- 国税庁 適格請求書発行事業者公表サイト(登録番号の照会)
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。