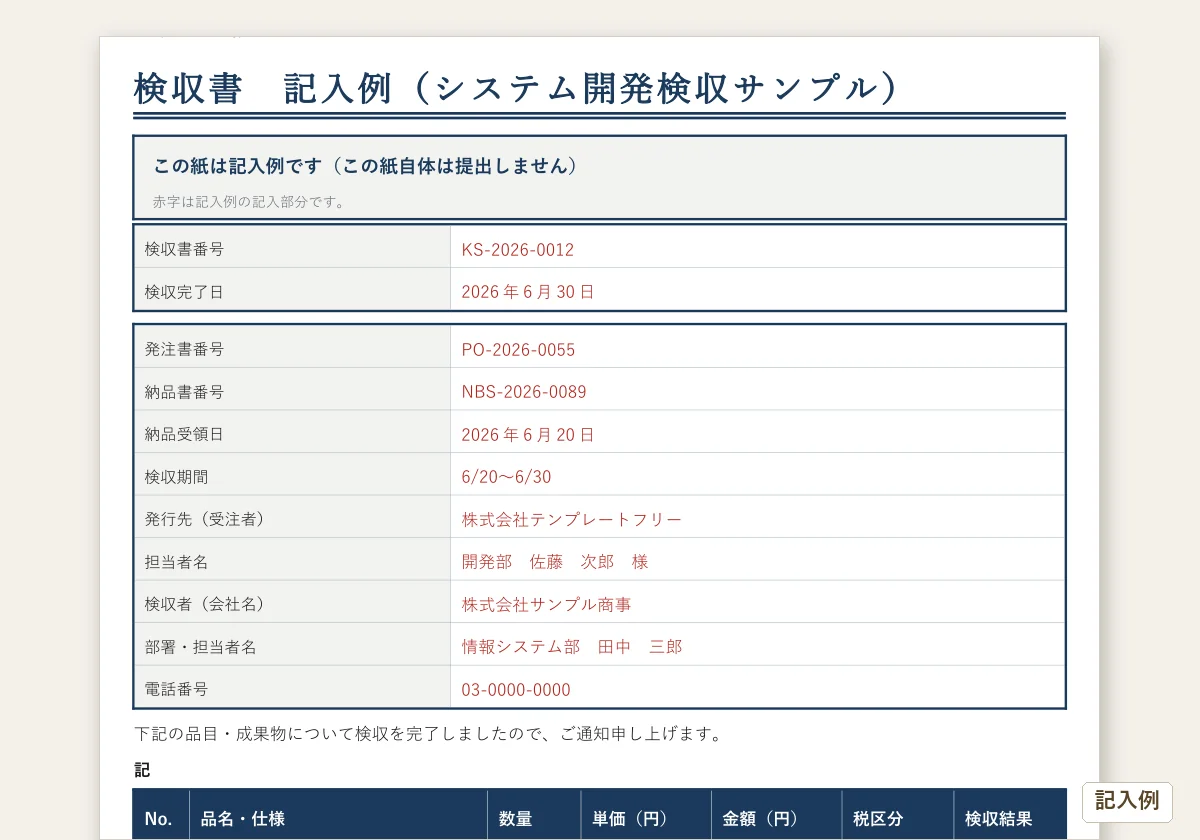
- 検収書テンプレートをエクセル(金額・消費税の自動計算、検収結果のドロップダウン)・Word・PDF形式で無料ダウンロードできる(会員登録不要)
- 受領書との違い(「受け取った事実」か「検査の結果」か)と、検収書を使う場面がわかる
- 取適法(旧下請法)の対象取引で、支払期日を受領日から60日以内に定めるルールがわかる
- 取引の流れ(見積依頼→見積→発注→納品→受領→検収→請求)での検収書の位置と、書き方の例を載せている
1. 検収書とは何か(受領書との決定的な違い)
検収書は「納品物を受け取り、かつ品質・仕様を検査して合格を確認したことを証明する書類」です。発注者(買主)側が作成し、受注者(売主)へ送付します。
受領書と混同されやすいですが、証明する内容が根本的に異なります。
| 書類 | 作成者 | 証明する内容 | 品質確認 | 代金請求起点になるか |
|---|---|---|---|---|
| 受領書 | 発注者(買主) | 商品・物品を受け取った事実 | 含まない | 原則ならない(受け取りのみ) |
| 検収書(本ページ) | 発注者(買主) | 受け取り+品質・仕様の検査合格 | 含む(合格確認) | なることが多い(請負契約等) |
一般的な物品取引では受領書だけで済ませることも多くあります。一方、システム開発・特注製品・建設工事・製造委託などでは、契約で「検収に合格したら引渡し完了・代金を請求できる」と決めることがあり、その場合は検収書が請求のきっかけになります。どの書類を請求の条件にするかは契約で決まるので、契約書の検収条項を確かめてください。取適法の対象になる取引では、検収の日にかかわらず、支払期日は受領日から60日以内です(3章)。
2. 取引フロー全体における検収書の位置づけ
本サイトの会計ハブでは、取引の全工程をカバーするテンプレートを提供しています。検収書は取引の流れの6番目(受領のあと、請求の前)にあたります。
取引書類の全体の流れ(会計ハブ)
| ステップ | 書類名 | 作成者 | 目的・タイミング |
|---|---|---|---|
| ① 見積依頼 | 見積依頼書 | 発注者(買主) | 複数社に条件をそろえて見積を依頼する書類 |
| ② 見積提示 | 見積書 | 受注者(売主) | 希望条件に対する金額・納期を提示する書類 |
| ③ 発注確定 | 発注書 | 発注者(買主) | 提示された見積を承諾し、注文を確定させる書類 |
| ④ 納品 | 納品書 | 受注者(売主) | 商品やサービスを引き渡したことを伝える書類 |
| ⑤ 受領確認 | 受領書 | 発注者(買主) | モノが届いたことだけを確認する書類 |
| ⑥ 検収合格 | 検収書(本ページ) | 発注者(買主) | 内容を検査し、仕様どおりだと認めて請求を許可する書類 |
| ⑦ 請求 | 請求書 | 受注者(売主) | 取引金額の支払いを求める書類 |
本ページの検収書1枚だけで完結する取引もありますが、見積からの流れをすべて書類として残しておくと、金額や仕様をめぐるトラブル時の証拠になります。関連テンプレートは記事末尾の一覧からまとめて入手できます。
3. 取適法(旧下請法)における検収と支払期日のルール
2026年1月1日に施行された取適法(旧下請法を改正した法律)には、検収と支払期日に関わる規定があります。取適法が適用されるのは、発注側と受注側の資本金・従業員数の組み合わせと、取引の内容(製造委託・修理委託・情報成果物作成委託・役務提供委託など)が条件に当てはまる取引だけです。自社の取引が当たるかは、公正取引委員会の取適法テキストで確かめてください( 公正取引委員会 取適法テキスト(令和7年11月・PDF) )。
| 項目 | ルール | 根拠 |
|---|---|---|
| 支払期日の上限 | 給付を受領した日から60日以内(かつ、できる限り短い期間内) | 取適法 第3条第1項(旧下請法 第2条の2)( 取適法(e-Gov法令検索) ) |
| 60日の起算点 | 検収完了日ではなく「受領日」。役務提供委託は役務の提供を受けた日 | 第3条第1項「検査をするかどうかを問わず…給付を受領した日…から起算して」 |
| 遅延利息 | 支払期日までに支払わなかった場合、受領日から60日を過ぎた日から支払う日までの遅延利息(取適法テキストでは年14.6%) | 取適法 第6条(旧下請法 第4条の2)・公正取引委員会 取適法テキスト |
| 検収に時間がかかったとき | 検収が終わるまで計上を遅らせ、受領から60日を超えて支払うと支払遅延になる | 取適法 第5条第1項第2号・取適法テキストの違反行為事例「検収締切制度を採用したことによる支払遅延」 |
- 起算点は受領日:検収に10日かかっても、受領日から60日以内が支払期日の上限
- 月末締め翌月末払い:公正取引委員会は「受領後60日以内」を「受領後2か月以内」として運用しており、月の初日に受け取った物の支払が61日目・62日目になっても問題としていない(取適法テキストの例: 6月1日受領→7月31日払い)。一方、「毎月末日納品締切、翌々月10日支払」は受領から60日を超える分が出るので問題になる
- 手形払い禁止:取適法の施行(2026年1月1日)以後の発注では、代金の支払に手形を交付することが禁止されている(取適法第5条第1項第2号)
- 詳細・個別事案は弁護士・公正取引委員会に確認することを推奨
消費税額を自動計算(keisan-navi.jp)
検収書に記載する消費税額(10%・8%軽減税率)を自動計算できます。税込から税抜の逆算にも対応。
消費税を計算する4. 検収書の記載項目と書き方ガイド(場面別・詳細版)
検収書には法定の必須事項はありませんが、取引の証拠として機能させるために以下の項目を漏れなく記載することを推奨します。
| # | 記載項目 | 補足・ポイント | よくあるNG例 |
|---|---|---|---|
| 1 | 書類名(検収書) | 「検収書」と明記。「受領書」との混用を避ける | 「確認書」など曖昧な名称を使う |
| 2 | 検収書番号 | 連番管理(例: KS-2026-001)。後で特定・照合しやすくなる | 番号なし(大量取引で管理不能) |
| 3 | 検収完了日 | すべての品目・機能の確認が完了した日。部分合格の場合は完了日を明記 | 受領日を検収完了日として記載する |
| 4 | 発注書番号・納品書番号 | どの発注・納品に対する検収かを明確にする | 参照番号なし(複数取引の照合が困難) |
| 5 | 納品受領日・検収期間 | 「いつ受け取り、いつからいつまで検収したか」を明記 | 検収期間の記載なし(検収プロセスが不透明) |
| 6 | 発行先(受注者)情報 | 検収書の送り先(売主・受注者)の会社名・担当者名 | 「御中」「様」の使い分けミス |
| 7 | 検収者(発注者)情報 | 検収を実施した側の会社名・部署・担当者名・電話番号 | 担当者不明(誰が検収したか証明できない) |
| 8 | 品名・仕様・数量・単価・金額 | 品番・仕様まで詳細に記載。システム開発では機能名・バージョンも | 「システム開発一式」のみ(内容が特定できない) |
| 9 | 消費税区分(10%/8%/非課税) | 品目ごとに税率を明記。本エクセル版はドロップダウン選択式 | 税率・税額の記載なし |
| 10 | 検収結果(合格/条件付き/不合格) | 明確に「合格」「条件付き合格」「不合格」と記載。受領書と検収書の最大の差異 | 検収結果の記載なし(受領書と変わらない) |
| 11 | 備考(合否の根拠・再納品要件) | 合格の根拠(テスト実施内容等)、条件付き・不合格の場合の再納品要件を具体的に記載 | 備考なし(後日の照合・紛争時に証拠不足) |
場面①:システム開発・ソフトウェア納品の検収
検収書が最も重要な役割を果たすのが、このケースです。
- 検収期間:受領後の検収期間を明記(例: 受領日から10営業日以内)
- 品名欄:システム名・バージョン・対応機能(例: 社内業務管理システム v1.0 / 受発注機能・在庫管理機能・請求書自動生成機能)
- 合格基準:備考欄に「発注仕様書(PO番号)の全要件を満たすことを確認」と明記
- テスト内容:実施したテスト(機能テスト・負荷テスト・UAT等)の概要を記載
- 検収結果:「全数合格」で請求書受理が可能になる旨を明確化
場面②:製品・特注品の製造委託検収
品質基準・仕様書への適合確認が中心です。
- 品名欄:品番・製品名・仕様(材質・サイズ・色等)まで詳しく記載
- 検収基準:備考欄に「仕様書(品番・改訂番号)に対して全数合格」と記載
- 不良品の扱い:「不良品〇個を返品し、再納品を依頼」などを明記
- 数量確認:「受領数〇個、不良〇個、合格〇個」の内訳も記載
場面③:コンサル・役務・クリエイティブ成果物の検収
成果物の「品質・仕様への適合」を言語化することが重要です。
- 品名欄:成果物の具体的な内容(例: Webサイトリニューアル制作 / トップ・LP・5下層ページ)
- 合格根拠:備考欄に「ブリーフィング資料(〇〇年〇月〇日版)の要件を満たすことを確認」
- 修正要件:条件付き合格の場合、具体的な修正箇所・要件・期限を明記
5. 検収書の電子化と保管ルール(電子帳簿保存法対応)
電子データを出力した書面で保存する措置は、令和4年1月1日以後に行う電子取引について廃止され、令和5年12月31日までは宥恕措置で事実上認められていました。2024年(令和6年)1月以後に電子で受け取った検収書は、電子データそのものを保存します。要件に従って保存できない相当の理由がある場合の猶予措置もありますが、その場合も出力書面だけの保存は認められていません( 国税庁 電子帳簿保存法一問一答〔電子取引関係〕(PDF) 2026-10-10確認 )。
保管義務の期間(法的根拠)
| 事業者区分 | 保管期間 | 根拠 |
|---|---|---|
| 法人 | 7年間(青色申告書を提出した事業年度に欠損金が生じた場合と、青色申告書を提出しなかった事業年度に災害損失金が生じた場合は、その事業年度の分を10年間。平成30年4月1日前に開始した事業年度は9年間) | 法人税法施行規則第59条・第67条・第26条の3、 国税庁 No.5930 |
| 個人事業主 | 5年間(青色申告の場合。検収書は請求書・納品書などと同じ区分の書類) | 所得税法施行規則第63条 |
電子で受け取った・送った検収書を保存するときの要件(概要)
紙で受け取った検収書は紙のまま保存できます。メールやクラウドなど電子でやり取りした検収書(電子取引)は、国税庁の一問一答(問18)にある次の要件を満たして保存します( 国税庁 電子帳簿保存法一問一答【電子取引関係】(令和8年7月・PDF) )。
- 改ざんを防ぐ措置(次のどれか1つ):①タイムスタンプが付いたものを受け取る、②受け取ったあと速やかにタイムスタンプを付ける、③訂正・削除の記録が残るか、訂正・削除ができないシステムで受け取って保存する、④訂正・削除の防止に関する事務処理規程を定めて、そのとおりに運用する
- 検索できること:取引年月日(その他の日付)・取引金額・取引先で検索でき、日付と金額は範囲を指定して、2つ以上の項目を組み合わせて検索できるようにする。基準期間の売上高が5,000万円以下で、税務職員のダウンロードの求めに応じられるようにしている場合などは、検索の要件は不要
- 画面・印刷で見られること:パソコンとディスプレイ・プリンタ(とその説明書)を備え、すぐに画面に表示・印刷できるようにする
- システムの概要を書いた書類:自社開発のプログラムを使う場合に限って備え付ける
会計ソフトや請求書の保存サービスを使う場合は、上の要件のどれをそのサービスで満たし、どれを自社の運用(事務処理規程やファイル名の付け方など)で満たすかを、サービスの説明で確かめてください。エクセルとフォルダで管理する方法は、一問一答の問19(ファイル名に日付・取引先・金額を入れて保存し、事務処理規程を定める例)が参考になります。
6. 会計ハブ:取引の流れごとのテンプレート
検収書だけでなく、取引の流れに沿って書類をそろえておくと、どの発注のどの納品をいつ検収したかを後からたどれます。
| フロー | 書類 | 作成者 | DLページ |
|---|---|---|---|
| ① 見積依頼 | 見積依頼書 | 発注者(買主) | 見積依頼書テンプレート(無料DL) |
| ② 見積提示 | 見積書 | 受注者(売主) | 見積書テンプレート(無料DL) |
| ③ 発注確定 | 発注書 | 発注者(買主) | 発注書テンプレート(無料DL) |
| ④ 納品 | 納品書 | 受注者(売主) | 納品書テンプレート(無料DL) |
| ⑤ 受領確認 | 受領書 | 発注者(買主) | 受領書テンプレート(無料DL) |
| ⑥ 検収合格 | 検収書(本ページ) | 発注者(買主) | このページ |
| ⑦ 請求 | 請求書 | 受注者(売主) | 請求書テンプレート(無料DL) |
個人事業主の所得税を自動計算(keisan-navi.jp)
フリーランス・個人事業主の確定申告に向けた所得税の概算計算ができます。検収書・請求書管理と併せて活用してください。
所得税を計算する銀行・カードの明細を自動で取り込んで確定申告まで
マネーフォワード クラウド確定申告は、銀行やクレジットカードなど2,300以上のサービスと連携して明細を自動で取り込み、帳簿づけから確定申告までを進められます(公式サイトの記載・2026-10-06 確認)。
- 銀行やクレジットカードなど2,300以上のサービスと連携
- 銀行・クレジット明細の自動取込は全プランで使える
- 1ヶ月無料のトライアルあり
よくある質問
検収書は受領書と何が違うのですか?
検収書を発行すると印紙代がかかりますか?
取適法(旧下請法)で検収完了日と支払期日の関係はどうなりますか?
検収書は発行しなければならない法的義務はありますか?
検収書はいつまで残しておけばよいですか?
検収書に記載する日付は何の日ですか?
フリーランス・個人事業主でも検収書を使いますか?
条件付き合格・不合格の場合、検収書はどう書けばよいですか?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-10-17 確認時点)。
- 取適法(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律)第3条・第5条・第6条(e-Gov)
- 公正取引委員会 取適法テキスト(令和7年11月・PDF。受領日の考え方・月単位の締切制度・違反行為事例)
- 公正取引委員会 下請法豆情報 その2(受領日から起算する60日の考え方)
- 公正取引委員会 取適法(旧下請法)改正リーフレット(2026年1月施行・PDF)
- 国税庁 金銭又は有価証券の受取書とは(印紙税の課税文書)
- 国税庁 No.5930 帳簿書類等の保存期間
- 国税庁 電子帳簿保存法一問一答【電子取引関係】(令和8年7月・PDF)
- 国税庁 インボイス制度Q&A 問57(消費税額等の端数処理・PDF)
- 法人税法施行規則 第26条の3・第59条・第67条(e-Gov)
- 所得税法施行規則 第63条(e-Gov)
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。