どの借用書を選ぶか(用途別・ダウンロード欄の対応表)
上のダウンロード欄にあるファイルと、貸し借りの場面の対応です。迷ったら、貸すものがお金か物か、相手が家族かどうかで選んでください。
| 場面 | 選ぶファイル | 書き方のポイント |
|---|---|---|
| 友人・知人に、利息なしでお金を貸す | Word(汎用借用書) | 第3条(利息)の全文を「本貸借は無利息とする。」に置き換えます(第3条4項に書いてあります)。遅延損害金(第4条)はそのまま残せます |
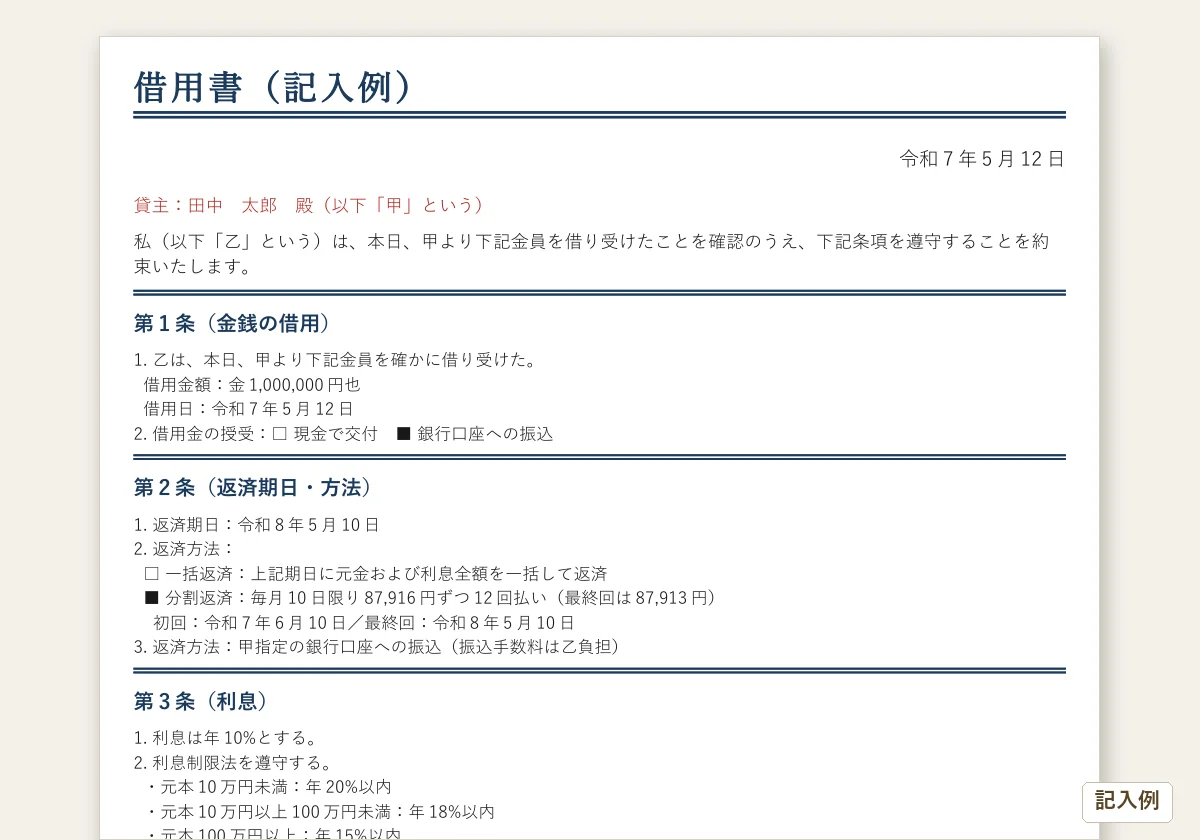
| お金を貸して、毎月分けて返してもらう | Word(汎用借用書)/記入例(PDF・Word) | 第2条で「分割返済」を選び、毎月の返済日・金額・回数・初回と最終回を書きます。記入例は元本100万円・年10%・12回払いで、元利金返済表つきです(本文の記入例は元本60万円・年2.0%の別の例です) |
| パソコン・工具・自動車など、物を貸す | Word/PDF(物品借用書)・記入例PDF | お金の借用書ではなく物の貸し借り用です。借用料なし(無償)か、ありかを選びます。貸出時の傷と、返却時の確認欄があります |
| 親子・兄弟・夫婦の間でお金を貸す | Word/PDF(家族間借用書) | 25条の金銭消費貸借契約書で、返済の記録・利息・収入印紙の条項が入っています(国税庁 No.4420 の考え方は下の「家族間の借用書」) |
借用書の役割と法的効力
借用書とは、金銭その他の物品を借りた事実と返済条件を記録した私文書です。民法第587条(金銭消費貸借契約)を根拠として、当事者間の合意内容を証拠化する機能を持ちます。
口頭での貸し借りも法律上は成立しますが、後日「そんな約束はしていない」「金額が違う」というトラブルに発展しやすいため、1万円以上の貸借では必ず書面化することが重要です。
民法第587条(金銭消費貸借)の根拠
民法第587条 は「消費貸借は、当事者の一方が種類、品質及び数量の同じ物をもって返還をすることを約して相手方から金銭その他の物を受け取ることによって、その効力を生ずる」と規定しています。借用書はこの契約の内容を記録する書面であり、裁判において契約の存在と条件を証明する重要な証拠となります。
2020年4月の民法改正により、書面で契約をする場合は金銭等の交付前でも契約が成立する「諾成的消費貸借」(民法587条の2)が新設されました。これにより、書面化した借用書は金銭交付前であっても契約として効力を持ちます。
借用書・念書・公正証書・金銭消費貸借契約書の比較
| 書類の種類 | 作成者 | 強制執行力 | 主な用途 | 費用目安 |
|---|---|---|---|---|
| 借用書 | 借主(私文書) | なし | 金銭消費貸借の記録・証拠化 | 無料(印紙税別) |
| 念書 | 当事者(私文書) | なし | 支払い約束・誓約の確認 | 無料 |
| 公正証書 | 公証人(公文書) | あり(認諾文言付き) | 確実な債権担保・強制執行準備 | 3,000円〜(公証人手数料・下の表) |
| 金銭消費貸借契約書 | 当事者双方(私文書) | なし | 双方署名による合意文書化 | 無料(印紙税別) |
借用書は借主が署名して貸主に渡す形が一般的で、金銭消費貸借契約書は貸主・借主の双方が署名します。このページで配っている一般用・家族間用の書式は、貸主(甲)と借主(乙)の両方が署名する形にしてあります。後から「条件はそうではなかった」と争いにならないよう、双方が署名する形をお勧めします。
借用書の必須7条項
法的証拠として有効な借用書を作成するために、以下の7つの条項を必ず記載してください。1つでも欠けると「金額が違う」「返済期日は別に合意していた」という争いが生じるリスクがあります。
条項1:借用金額(漢数字または改ざん防止表記)
金額の改ざんを防ぐため、数字と漢数字を併記するのが基本です。
- 記載例:金500,000円(金五拾万円也)
- 漢数字は「一・二・三・十」の代わりに「壱・弐・参・拾」を使うと、線を書き足す書き換えがしにくくなります
- 金額は「也」で締めくくることで追記を防止します
- 外貨での貸借は為替換算基準日と通貨を明記してください
条項2:返済期日・方法(一括または分割)
- 一括返済:「〇〇〇〇年〇月〇日までに一括返済する」
- 分割返済:毎月の返済日・各回の金額・返済回数・最終回の金額を一覧で記載
- 返済方法:銀行振込の場合は受取口座情報(金融機関名・支店名・口座種別・口座番号・口座名義)を記載
- 振込手数料の負担者も明記しておくと後のトラブルを防げます
条項3:利息(利息制限法の上限以内)
利息制限法1条 により、貸付金額に応じた上限利率を超える約定は超過部分が無効となります。
| 元本金額 | 利息制限法の上限利率 | 注意点 |
|---|---|---|
| 10万円未満 | 年20% | 超過部分は無効 |
| 10万円以上100万円未満 | 年18% | 超過部分は無効 |
| 100万円以上 | 年15% | 超過部分は無効 |
利息を定めない場合は無利息の貸借となります。家族間で無利息とする場合は後述の贈与税リスクに注意してください。
条項4:遅延損害金(利息制限法4条の上限まで)
返済期日を過ぎた場合に発生する損害金です。 利息制限法 1条・4条は「金銭を目的とする消費貸借」について定めており、貸主が業者か個人かを分けていません(債権者が業として貸す場合の賠償額の予定は、同法7条1項により年2割を超える部分が無効です)。個人間の貸し借りでも、遅延損害金(賠償額の予定)の元本に対する割合が同法1条の率の1.46倍を超えるときは、その超過部分は無効です(同法4条1項)。違約金も賠償額の予定とみなされます(同条2項)。割合を定めなかったときは、借主が遅滞の責任を負った最初の時点における法定利率によります( 民法419条1項 )。ただし、約定の利息の利率が法定利率を超えるときは、その約定利率によります(同項ただし書)。法定利率は民法404条2項で年3パーセントと定められ、同条3項により、3年を一期とし、一期ごとに同条4項の規定により変動するものとされています(基準割合の差の1パーセント未満は切り捨てるため、変わらない期もあります)。この書式の遅延損害金の割合は空欄です。上限の範囲で、貸主と借主が話し合って書き込んでください。
条項5:期限の利益喪失
分割返済を設定した場合に必須の条項です。「1回でも支払いを怠った場合は、残元利金全額について期限の利益を失い、直ちに一括返済する」という内容を記載します。この条項がないと、毎回の分割返済について個別に督促する必要が生じます。
条項6:連帯保証
連帯保証人を立てる場合は、保証人の住所・氏名・自署・押印を借用書に記載します。
- 連帯保証契約は書面がなければ無効です( 民法446条2項 )
- 保証人は借主が返済できない場合に全額の支払い義務を負います
- 個人根保証の場合は極度額の設定が必須です( 民法465条の2 。2020年4月施行)。極度額を定めない個人根保証契約は無効となります
- 根保証は「一定の範囲に属する不特定の債務」の保証です(同条1項)。この借用書のように金額が決まった借入れだけを保証するなら根保証ではなく、極度額は効力の要件ではありません(書面は必要=民法446条2項)
- 事業のための債務を主債務とする個人保証は、公証役場での保証意思宣明公正証書の作成が必要(民法465条の6)
条項7:公正証書化への協力
「貸主の請求があった場合、本借用書の内容を公正証書にすることに協力する。公正証書作成に要する費用は借主が負担する」という条項を入れておくと、後から公正証書化を拒否されるリスクを回避できます。
記入例(実データで埋めた完成見本・分割返済)
上記7条項をすべて盛り込んだ、そのまま真似できる借用書の完成見本です(架空の氏名・金額です)。
借用書
金600,000円也(金六拾万円也)
上記金額を、借主 佐藤次郎は、令和8年4月10日、貸主 山田太郎より借用いたしました。
一、返済期日・方法
借主は、令和8年5月10日から令和9年4月10日まで毎月10日限り、元金均等返済(毎月の元金部分を金50,000円で固定し、その時点の残元金に年2.0%を乗じた利息(円未満四捨五入)を加えた金額、計12回)を、貸主が指定する下記口座に振り込む方法で返済する。初回(令和8年5月10日)の返済額は金51,000円(元金50,000円+利息1,000円)とし、残元金の減少にともない利息は逓減し、最終回(令和9年4月10日)の返済額は金50,083円(元金50,000円+利息83円)とする。振込手数料は借主の負担とする。
振込先:○○銀行○○支店 普通 1234567 ヤマダ タロウ
二、利息
本借用金には年2.0%の利息を付す。
三、遅延損害金
借主が返済を怠ったときは、支払期日の翌日から完済に至るまで年14.6%の割合による遅延損害金を支払う。
四、期限の利益の喪失
借主が1回でも上記返済を怠ったときは、借主は当然に期限の利益を失い、残元利金全額を直ちに一括して貸主に返済する。
五、公正証書化への協力
貸主より請求があったときは、借主は本借用書の内容を公正証書にすることに異議なく協力する。公正証書作成に要する費用は借主の負担とする。
令和8年4月10日
借主 住所:東京都○○区○○一丁目2番3号
氏名:佐藤次郎 ㊞
記入例の注記(この書類特有の落とし穴): 上記の元本は600,000円のため、 利息制限法第1条 の区分では「元本の額が十万円以上百万円未満の場合 年一割八分」(年18%)が適用され、「元本の額が百万円以上の場合 年一割五分」(年15%)ではありません。区分の判定基準は元本の総額であり、分割払いの毎月の返済額(この例では51,000円)で区分を判断しないよう注意してください。本例の利息年2.0%は上限18%以内、遅延損害金年14.6%も 利息制限法第4条第1項 が定める上限(上限利率18%の1.46倍=年26.28%)以内に収まっています。また、本例は元金均等返済(毎月の元金部分を50,000円で固定し、利息は残元金の減少に応じて逓減する方式)を採用しています。初回の返済額51,000円は元金50,000円+利息1,000円(600,000円×2.0%÷12ヶ月)の内訳ですが、返済が進むほど残元金が減るため利息も逓減し、最終回(12回目)は元金50,000円+利息83円(残元金50,000円×2.0%÷12ヶ月)の50,083円となります。12回分の利息(各月とも円未満四捨五入)を合計すると6,500円となり、返済総額は元本600,000円+利息総額6,500円=606,500円と一致します。毎月同額の51,000円を返済すると誤解しないようご注意ください。
印紙税法に基づく収入印紙(重要)
借用書は印紙税法上の課税文書(第1号の3文書:消費貸借に関する契約書)に該当し、借用金額が1万円以上の場合は収入印紙の貼付が必要です。収入印紙を貼らなくても借用書の法的効力は失われませんが、印紙税の過怠税(本来の3倍)が課されるリスクがあります。
金額別の収入印紙額一覧
| 借用金額 | 収入印紙の金額 |
|---|---|
| 1万円以上10万円以下 | 200円 |
| 10万円超50万円以下 | 400円 |
| 50万円超100万円以下 | 1,000円 |
| 100万円超500万円以下 | 2,000円 |
| 500万円超1,000万円以下 | 10,000円 |
| 1,000万円超5,000万円以下 | 20,000円 |
5,000万円を超える金額と、契約金額を書いていない借用書(200円)は、下の「印紙税の完全早見表と節税ポイント」の表にあります。
貼付・消印のルール
- 貼付箇所:文書の余白部分(日付欄付近が慣例)に貼付します
- 消印:収入印紙と文書にまたがって、作成者の印鑑または署名で消印します。消さなかったときは、消されていない印紙の額面と同じ額の過怠税を徴収されます(印紙税法20条3項)
- 再利用禁止:消印済みの収入印紙は再使用できません
- 電子の借用書:印紙税の課税対象は課税物件表に掲げる文書で、国税庁は「電磁的記録は文書に含まれません」としています( 国税庁 質疑応答事例(印紙税) )
家族間の借用書(最重要:贈与税対策)
親子・兄弟・夫婦などの間のお金の貸し借りについて、国税庁のタックスアンサー No.4420 は次のように書いています。
親と子、祖父母と孫など特殊の関係がある人相互間における金銭の貸借は、その貸借が、借入金の返済能力や返済状況などからみて真に金銭の貸借であると認められる場合には、借入金そのものは贈与にはなりません。
しかし、その借入金が無利子などの場合には利子に相当する金額の利益を受けたものとして、その利益相当額は、贈与として取り扱われる場合があります。
なお、実質的に贈与であるにもかかわらず形式上貸借としている場合や「ある時払いの催促なし」または「出世払い」というような貸借の場合には、借入金そのものが贈与として取り扱われます。
相法9、相基通9-10
出典: 国税庁タックスアンサー No.4420 親から金銭を借りた場合 ([令和8年4月1日現在法令等])
贈与税は、1年間に贈与を受けた財産の価額の合計から基礎控除額110万円を差し引いた残りにかかります( 国税庁 No.4402 )。
贈与税認定リスクを避けるための4つのポイント
- ポイント1:借用書を必ず作成する — 貸借関係の存在を示すために、借入日・金額・返済期日・利息を記載した借用書を取り交わします
- ポイント2:毎月の返済を銀行振込で行う — 現金手渡しではなく銀行振込で返済し、通帳・振込明細で返済の記録を残します。No.4420 は「返済状況」を判断の材料に挙げています
- ポイント3:利息を設定する — No.4420 は、無利子などの場合に利子に相当する金額の利益が「贈与として取り扱われる場合があります」としています。利率の目安は示されていないので、このページでも数字は書きません。迷うときは税理士に相談してください
- ポイント4:返済能力の範囲内の金額にする — No.4420 は「借入金の返済能力」も判断の材料に挙げ、「出世払い」のような貸借は「借入金そのものが贈与として取り扱われます」としています。借主の収入に見合った返済計画を設定してください
親子間での住宅購入資金借用の注意点
子が親から住宅購入資金を借りる場合も、上の No.4420 の考え方は同じです。借用書の作成・返済の記録・利息の定めを整え、不安がある場合は税理士・弁護士へ事前に相談してください。
個人間借用書の書き方(友人・知人間)
友人間・知人間の金銭貸借は、関係性への配慮から書面化を躊躇いがちですが、書面化しないことで関係が壊れるリスクの方が高いという点を意識してください。「念のため書面を残しておこう」という形で自然に提案することで、相手への不信感を与えずに借用書を作成できます。
関係を壊さないための文面の工夫
- 「お互いのために記録しておこう」という表現で提案する
- 金額・期日を双方で確認してから記載する(一方的に作成しない)
- 利息は付けないか、付けるなら低めにして「商売」のイメージを避ける(家族間で無利子にするときは、上の「家族間の借用書」の国税庁の説明を参照)
- 返済が困難な場合の話し合い条項(「事情が変わった場合は協議する」)を入れることで柔軟性を持たせる
連帯保証人の扱い
友人間の貸借で第三者の連帯保証人を求めることは関係性上難しい場合があります。保証人を立てる代わりに、公正証書化(強制執行認諾文言付き)を検討することで、裁判なしに強制執行が可能な状態にできます。保証人よりも手続きが明確で、相手も理解しやすい手段です。
物品借用書(自動車・家電・備品など)
金銭以外の物品を貸し借りする場合も、物品借用書を作成することで返却トラブルを防止できます。特に自動車・電子機器・高額備品の貸借では、損傷・紛失時の責任範囲を明確にしておくことが重要です。
上のダウンロード欄の「物品借用書」(Word・印刷用PDF・記入例PDF)は、この内容で作ってあります。記入例はノートパソコンを友人に1か月貸す場面で、貸出時の傷の記録と返却時の確認欄まで書き込んだものです。
物品の貸し借りは、お金の借用書とは別の契約
物の貸し借りは、お金の貸し借りを定めた 民法587条(消費貸借) ではなく、無償で貸すなら使用貸借( 民法593条 )、借用料を取って貸すなら賃貸借( 民法601条 )にあたります。物品借用書の第4条(借用料)で、どちらかにチェックを入れます。
- 借主は、契約や物の性質で決まった使い方に従って使い、貸主の承諾がなければ第三者に使わせてはいけません。違反すると、貸主は契約を解除できます( 民法594条 )
- 借りた物の通常の必要費(燃料・電池など)は借主の負担です( 民法595条1項 )
- 返す時期を決めていれば、その期間が終わったときに使用貸借は終わります( 民法597条1項 )。物品借用書では期間を具体的な日付で書きます
- 収入印紙: 印紙税法の課税物件表 には、消費貸借の契約書(第1号の3)は載っていますが、物品の使用貸借や動産の賃貸借の契約書は載っていません。通常は収入印紙を貼る必要はありません。お金の貸し借りの条項を足す場合は、上の印紙の表で確認してください
物品借用書に記載すべき事項
- 物品の特定:品名・型番・シリアル番号・色・製造年など特定できる情報を記載
- 評価額の記載:紛失・毀損時の弁償金額の基準として、貸し出し時点の評価額を記載する
- 返却期限:具体的な日付を記載。延長する場合は書面または電磁的記録で合意する
- 返却条件:「原状回復して返却する」「通常の使用による消耗は除く」など返却時の状態を定める
- 損傷・紛失時の取扱い:「損傷・紛失した場合は評価額相当の賠償を行う」と明記する
- 第三者への転貸禁止:「貸主の書面による承諾なく第三者に転貸しない」という条項を入れる
自動車の物品借用書の特記事項
- 自動車保険の適用範囲(運転者年齢条件・使用目的)を貸主が事前に確認する
- 走行距離・燃料残量・傷の有無を貸し出し時に記録する(写真撮影推奨)
- 交通違反・駐車違反の責任は借主が負うことを明記する
コンビニ印刷向けA4書式(スマホでも作成可)
当サイトのPDFテンプレートはA4サイズで設計されており、スマホからダウンロードしてそのままコンビニのマルチコピー機で印刷できます。手書き記入欄も設けているため、プリンターがない環境でも利用できます。
セブン-イレブンでのコンビニ印刷手順
- セブン-イレブンのマルチコピー機を選択
- 「プリント」・「スマートフォンからプリント」を選択
- ネットプリントアプリ(無料)をスマホにインストール
- アプリからPDFを登録すると予約番号が発行される
- コピー機に予約番号を入力して印刷(白黒20円、カラー60円)
ファミリーマート・ローソンでのコンビニ印刷手順
- 「PrintSmash」アプリ(無料)またはUSBメモリからの印刷が可能
- Wi-Fi接続でスマホから直接印刷できます(A4白黒20円)
Word版とPDF版の使い分け
| 形式 | 向いているケース | 編集の可否 | 印刷の手軽さ | 注意点 |
|---|---|---|---|---|
| Word(.docx) | 金額・名前・期日を自由に変更したい | 全項目編集可 | PCからそのまま印刷 | Microsoft Word またはGoogle ドキュメントが必要 |
| PDF(印刷用) | すぐ印刷して手書きで記入したい | 不可(印刷後に手書き) | スマホからコンビニ印刷が最速 | 金額・日付は手書きで記入する |
急いで借用書を作成する場合はPDF版をコンビニ印刷してその場で記入する方法が最も手軽です。時間がある場合はWord版で必要事項を入力してから印刷する方法が改ざん防止の観点から優れています。
公正証書化のメリット(強制執行認諾)
借用書の内容を公正証書にすることで、裁判なしに直接強制執行が可能な「最強の債権保全手段」になります。相手が支払いを拒否した場合、公正証書があれば判決を待たずに預金・給与・不動産の差し押さえに進めます。
公証役場での手続き
- 事前予約:最寄りの公証役場に電話で事前相談・予約(日本公証人連合会ウェブサイトで検索可能)
- 必要書類:当事者全員の身分証明書・印鑑(認印可)・借用書の原案
- 当日の流れ:公証人が内容を確認・双方が署名押印・公正証書が交付される
- 代理人利用:弁護士・行政書士に代理を依頼することも可能(委任状が必要)。委任状テンプレートもご利用ください
費用の目安
| 債権額(目的価額) | 公証人手数料 |
|---|---|
| 50万円以下 | 3,000円 |
| 50万円超100万円以下 | 5,000円 |
| 100万円超200万円以下 | 7,000円 |
| 200万円超500万円以下 | 13,000円 |
| 500万円超1,000万円以下 | 20,000円 |
| 1,000万円超3,000万円以下 | 26,000円 |
| 3,000万円超5,000万円以下 | 33,000円 |
| 5,000万円超1億円以下 | 49,000円 |
| 1億円超3億円以下 | 49,000円に、超過額5,000万円までごとに15,000円を加算 |
| 3億円超10億円以下 | 109,000円に、超過額5,000万円までごとに13,000円を加算 |
| 10億円超 | 291,000円に、超過額5,000万円までごとに9,000円を加算 |
上の額は、令和7年政令第263号により令和7年10月1日から適用されている額です( 公証人手数料令 別表 ・e-Gov 法令API で確認)。このほか、公正証書の枚数が4枚(横書きは3枚)を超えると1枚ごとに300円が加算され(同令25条1項)、正本・謄本などの交付は1枚につき300円です(同令40条1項)。最寄りの公証役場への事前確認を推奨します。
強制執行認諾文言とは
「債務者は、本公正証書に記載された金銭債務の履行を怠ったときは、直ちに強制執行に服する旨陳述した」という文言(文例)が公正証書に記載されると、判決を得なくても強制執行の申立てができるようになります。民事執行法22条は、強制執行の根拠になるもの(債務名義)の1つとして、次の公正証書(執行証書)を挙げています。
第二十二条 強制執行は、次に掲げるもの(以下「債務名義」という。)により行う。
五 金銭の一定の額の支払又はその他の代替物若しくは有価証券の一定の数量の給付を目的とする請求について公証人が作成した公正証書で、債務者が直ちに強制執行に服する旨の陳述が記載され、又は記録されているもの(以下「執行証書」という。)
差し押さえ対象は預金口座・給与・不動産・動産などです。借用書の段階で「将来公正証書化することに協力する」という条項を入れておくと、後から相手が拒否することを防げます。
借用金が返済されない場合
返済期日を過ぎても入金がない場合は、段階的に法的措置を取ることができます。早期の行動が回収可能性を高めます。
債権回収の3ステップ
- ステップ1:内容証明郵便による督促 — 「〇月〇日までに全額を支払わない場合は法的措置を取る」と通知します。郵便局が発送事実を証明するため、「そんな催促は受けていない」という言い訳を封じられます。また、内容証明郵便の送付により、時効の完成が6ヶ月間猶予されます(民法150条)。内容証明テンプレートは内容証明テンプレート(T063)をご利用ください
- ステップ2:少額訴訟または支払督促 — 60万円以下の金銭債権は少額訴訟(1回の期日で判決が出る)を利用できます。60万円超は通常訴訟または支払督促手続きを利用します
- ステップ3:強制執行 — 確定判決または公正証書(強制執行認諾文言付き)を得たうえで、相手の預金口座・給与・不動産の差し押さえを申立てます
借用書作成前の最終チェックリスト
借用書を作成・締結する前に、以下のチェックリストで漏れがないか確認してください。1項目でも不備があると後日のトラブルにつながります。
金額・条件の最終チェック
- □ 借入金額が数字+漢数字で改ざん防止表記になっているか
- □ 返済期日が「令和○年○月○日」と特定の日付で記載されているか
- □ 返済方法(銀行振込/手渡し)と振込先口座が明記されているか
- □ 利息が利息制限法の上限以内か( 利息制限法1条 )
- □ 遅延損害金の割合が利息制限法4条1項の上限以内か(定めがなければ民法419条1項により法定利率。約定の利率が法定利率を超えるときは約定利率)
- □ 期限の利益喪失条項が入っているか(分割返済の場合)
形式・印鑑の最終チェック
- □ 1万円以上の場合、収入印紙が貼付・消印されているか( 印紙税法 )
- □ 借主の住所・氏名・押印(実印推奨)があるか
- □ 連帯保証人がいる場合、保証人の自署・押印があるか(保証契約は書面でしなければ効力を生じない= 民法446条2項 )。将来の借入れまでまとめて保証する根保証なら、極度額も書いたか(民法465条の2第2項)
- □ 公正証書化への協力条項が入っているか
- □ 借用書を借主・貸主双方で1通ずつ保管できるか(写し可)
類似書面との比較(念書・覚書・公正証書)
借用書と混同されがちな書面の違いを整理します。目的・効力・費用が異なるため、用途に応じて使い分けてください。
| 書面の種類 | 主な目的 | 署名者 | 強制執行力 | 使うべきシーン |
|---|---|---|---|---|
| 借用書 | 金銭貸借の事実と返済条件を記録 | 借主のみ | なし(私文書) | 個人間・家族間の貸借 |
| 金銭消費貸借契約書 | 双方合意の貸借契約 | 貸主・借主双方 | なし(私文書) | 事業性のある貸借・複雑な条件設定 |
| 念書 | 一方的な誓約・確認 | 当事者一方 | なし(私文書) | 支払い遅延時の追加誓約・前段階の確認 |
| 覚書 | 契約条件の補足合意 | 当事者双方 | なし(私文書) | 既存契約の変更・追加合意 |
| 公正証書(強制執行認諾文言付き) | 強制執行可能な債権担保 | 双方+公証人 | あり | 高額貸借・確実な回収を望む場合 |
返済トラブル発生時の対応フロー
返済期日を過ぎても入金がない場合、感情的な催促ではなく段階的な法的対応が回収可能性を高めます。
初動:1〜30日(支払催促)
- 第1段階:電話・メール・LINEで穏便に支払催促(1週間以内)
- 第2段階:書面による催促(普通郵便)。返済期日・金額を再提示
- 第3段階:内容証明郵便による正式催告。「○月○日までに支払わなければ法的措置を取る」と明記
- 内容証明郵便の送付により、消滅時効の完成が6ヶ月猶予される( 民法150条1項 )
中期:1〜6ヶ月(裁判手続き)
- 少額訴訟:60万円以下の金銭請求は1回の期日で判決(民事訴訟法368条)
- 支払督促:簡易裁判所が督促状を送付。相手が異議申立てなければ仮執行宣言取得
- 通常訴訟:60万円超または複雑な事案。地方裁判所(140万円超)または簡易裁判所
最終段階:強制執行
- 確定判決や執行証書(強制執行認諾文言付きの公正証書)などの債務名義(民事執行法22条)に基づいて強制執行を申立て
- 差押え対象:預金口座・給与・不動産・動産など
- 給与は、支払期に受けるべき給付の4分の3に相当する部分(月払いでその額が33万円を超えるときは33万円)を差し押さえてはなりません( 民事執行法152条1項 ・ 同法施行令2条1項1号 )。月払いで支払期に受けるべき給付が44万円以下なら差し押さえられるのはその4分の1、44万円を超えると33万円を超える部分です
- 相手の財産が不明な場合は財産開示手続き(民事執行法196条以下)も活用可能
第百五十二条 次に掲げる債権については、その支払期に受けるべき給付の四分の三に相当する部分(その額が標準的な世帯の必要生計費を勘案して政令で定める額を超えるときは、政令で定める額に相当する部分)は、差し押さえてはならない。
一 債務者が国及び地方公共団体以外の者から生計を維持するために支給を受ける継続的給付に係る債権
二 給料、賃金、俸給、退職年金及び賞与並びにこれらの性質を有する給与に係る債権
第二条 法第百五十二条第一項各号に掲げる債権(次項の債権を除く。)に係る同条第一項(法第百六十七条の十四及び第百九十三条第二項において準用する場合を含む。以下同じ。)の政令で定める額は、次の各号に掲げる区分に応じ、それぞれ当該各号に定める額とする。
一 支払期が毎月と定められている場合 三十三万円
二 支払期が毎半月と定められている場合 十六万五千円
三 支払期が毎旬と定められている場合 十一万円
四 支払期が月の整数倍の期間ごとに定められている場合 三十三万円に当該倍数を乗じて得た金額に相当する額
五 支払期が毎日と定められている場合 一万千円
六 支払期がその他の期間をもつて定められている場合 一万千円に当該期間に係る日数を乗じて得た金額に相当する額
借用書と金銭消費貸借契約書の違いと使い分け
借用書と金銭消費貸借契約書は内容が似ていますが、作成方式・使う場面・証明力に明確な違いがあります。どちらを使うか迷った場合は、貸借金額と相手との関係性で判断してください。
主な違いの比較
| 項目 | 借用書 | 金銭消費貸借契約書 |
|---|---|---|
| 作成者 | 借主のみ(1通) | 貸主・借主の双方(各1通) |
| 署名・押印 | 借主のみ | 貸主・借主の双方 |
| 証明力 | 借主が債務を認めた証拠 | 双方が合意した内容の証拠 |
| 向いているケース | 家族・友人間の少額〜中額の貸借 | 複雑な条件・事業関連・高額貸借 |
| 収入印紙 | 1通に貼付(1万円以上) | 2通それぞれに貼付(1万円以上) |
| 作成の手軽さ | 借主だけが書けばよい | 双方が揃う必要あり |
個人間の少額〜中額の貸借では、作成が手軽な借用書で十分な場合がほとんどです。法人間・事業関連・高額の貸借では、双方の合意内容が明確に記録される金銭消費貸借契約書の形式が推奨されます。
利息・遅延損害金の上限と計算方法(実例つき)
借用書を作成する際に特につまずきやすい「利息」と「遅延損害金」について、法律上の上限と実際の計算方法を解説します。
利息制限法の上限利率と遅延損害金の上限
| 元本金額 | 利息の上限利率(年) | 遅延損害金の上限(年) | 備考 |
|---|---|---|---|
| 10万円未満 | 20% | 29.2%(20%×1.46) | 超過部分は無効 |
| 10万円以上100万円未満 | 18% | 26.28%(18%×1.46) | 超過部分は無効 |
| 100万円以上 | 15% | 21.9%(15%×1.46) | 超過部分は無効 |
遅延損害金の上限は 利息制限法4条1項 が「その賠償額の元本に対する割合が第一条に規定する率の一・四六倍を超えるときは、その超過部分について、無効とする」と定めています(第1条の上限の1.46倍)。なお、当事者間で遅延損害金の定めがない場合は、借主が遅滞の責任を負った最初の時点の法定利率(民法404条2項で年3パーセント・3年ごとに見直し)によります。ただし、約定の利率が法定利率を超えるときは約定利率によります(民法419条1項ただし書)。
利息の計算例
元本100万円・年利15%・返済期間12ヶ月の場合の利息総額(下記は前述の記入例とは異なり、毎月の返済額を一定にする元利均等返済方式で計算しています):
- 単利計算:100万円 × 15% × (12/12) = 150,000円
- 毎月の元利均等返済額:約90,258円
- 返済総額:約1,083,096円(利息分 83,096円)
実際の月次返済額は元利均等返済方式で計算するのが一般的です。
遅延損害金の計算例
元本50万円・遅延損害金年14.6%・30日延滞の場合:
- 計算式:500,000円 × 14.6% ÷ 365日 × 30日
- 遅延損害金:6,000円
返済が長期化するほど遅延損害金が積み上がります。早期解決が双方にとって有利です。
連帯保証人を付ける場合の注意点(2020年民法改正対応)
2020年4月施行の民法改正により、連帯保証契約のルールが大幅に変わりました。改正前の慣行を踏襲すると契約が無効になるリスクがあります。最新ルールを確認してください。
2020年民法改正による主な変更点
- 個人根保証契約の極度額設定が必須:根保証(継続的な債務を包括的に保証する契約)で個人が保証人になる場合、「極度額」(保証の上限金額)を書面で定めなければ無効となります( 民法465条の2 )。この借用書のように金額が決まった借入れだけを保証する場合は根保証ではないので、極度額は効力の要件ではありません(保証契約を書面ですることは必要=民法446条2項)
- 情報提供義務の新設:事業のための借入に個人が保証人になる場合、借主は保証人になろうとする人に対して財産・収支状況・他の債務の状況を説明しなければなりません(民法465条の10)
- 事業融資の個人保証に公正証書が必要:主たる債務が「事業融資」の場合、法人の代表取締役・共同事業者等以外の個人が保証人になる際は、契約締結の1ヶ月前以内に公証役場で「保証意思宣明公正証書」を作成しなければ保証契約が無効となります(民法465条の6)
連帯保証人と単純保証人の違い
| 項目 | 連帯保証人 | 単純保証人(保証人) |
|---|---|---|
| 催告の抗弁権 | なし(貸主から直接請求を受ける) | あり(まず借主に請求するよう主張できる) |
| 検索の抗弁権 | なし(借主の財産を先に差し押さえるよう求められない) | あり(借主の財産を先に差し押さえるよう求められる) |
| 分別の利益 | なし(全額を請求される) | あり(保証人が複数いれば分割で負担) |
| 貸主にとっての有利さ | 非常に強力 | 弱い |
個人間貸借では連帯保証人を求めるのが一般的です。「保証人」と書くだけでは単純保証人とみなされる場合があるため、必ず「連帯保証人」と明記してください。
消滅時効と時効の中断・更新(民法2020年改正対応)
貸したお金を回収できる権利(貸金返還請求権)は、一定期間が経過すると時効により消滅します。2020年4月の民法改正で時効のルールが大きく変わりました。
改正後の消滅時効期間
| 時効の種類 | 期間 | 起算点 |
|---|---|---|
| 主観的起算点(改正後新設) | 5年 | 権利を行使できることを知った時(返済期日翌日等) |
| 客観的起算点(改正後維持) | 10年 | 権利を行使できる時(返済期日翌日等) |
返済期日が明記されている借用書では、返済期日の翌日から5年で消滅時効が完成します( 民法166条1項 )。
時効の完成猶予・更新の方法
- 催告(内容証明郵便の送付):時効完成を6ヶ月間猶予できます(民法150条)。この間に訴訟等の手続きを取ることが必要です
- 訴訟の提起・支払督促の申立て:手続が終わるまでの間は時効が完成しません(完成猶予)。確定判決などで権利が確定すると、手続が終わった時から時効は新たに進行を始めます(更新・民法147条)
- 強制執行の申立て:手続が終わるまでの間は時効が完成せず(完成猶予)、手続が終わった時から新たに進行を始めます(更新・民法148条。申立ての取下げなどで終わった場合を除く)
- 承認:時効は、権利の承認があったときは、その時から新たに進行を始めます(更新・民法152条1項)。借主からの返事は、書面やメッセージで残しておきましょう
第百四十七条 次に掲げる事由がある場合には、その事由が終了する(確定判決又は確定判決と同一の効力を有するものによって権利が確定することなくその事由が終了した場合にあっては、その終了の時から六箇月を経過する)までの間は、時効は、完成しない。
一 裁判上の請求
二 支払督促
三 民事訴訟法第二百七十五条第一項の和解又は民事調停法(昭和二十六年法律第二百二十二号)若しくは家事事件手続法(平成二十三年法律第五十二号)による調停
四 破産手続参加、再生手続参加又は更生手続参加
2 前項の場合において、確定判決又は確定判決と同一の効力を有するものによって権利が確定したときは、時効は、同項各号に掲げる事由が終了した時から新たにその進行を始める。
第百四十八条 次に掲げる事由がある場合には、その事由が終了する(申立ての取下げ又は法律の規定に従わないことによる取消しによってその事由が終了した場合にあっては、その終了の時から六箇月を経過する)までの間は、時効は、完成しない。
一 強制執行
二 担保権の実行
三 民事執行法(昭和五十四年法律第四号)第百九十五条に規定する担保権の実行としての競売の例による競売
四 民事執行法第百九十六条に規定する財産開示手続又は同法第二百四条に規定する第三者からの情報取得手続
2 前項の場合には、時効は、同項各号に掲げる事由が終了した時から新たにその進行を始める。ただし、申立ての取下げ又は法律の規定に従わないことによる取消しによってその事由が終了した場合は、この限りでない。
第百五十二条 時効は、権利の承認があったときは、その時から新たにその進行を始める。
時効援用に注意
時効期間が経過しても、借主が「時効を援用します」と主張しなければ自動的には消滅しません。しかし、時効が完成している状態で借主が援用を主張すると、返済を求める権利が完全に消滅します。返済が滞ったら早期に法的措置を取ることが重要です。
借用書の保管方法と紛失・改ざん防止策
借用書は紛失・改ざんのリスクを最小化して保管することが重要です。一般的な保管上の注意点と、電子化による保全方法を解説します。
原本2通の作成と保管
- 2通作成が基本:同内容の借用書を2通作成し、貸主・借主が1通ずつ保管します。1通のみの場合は、原本を貸主が持ち、借主には写し(コピー)を渡しておきましょう
- 保管場所:重要書類として鍵のかかる場所(鍵付き引き出し・金庫)に保管することを推奨します
- 電子スキャン保存:原本をスキャンしてPDF化し、クラウドストレージ(Google Drive・Dropbox等)にバックアップを取っておくと紛失リスクを大幅に低減できます
- 保管期間:消滅時効が完成するまで(最低5年)保管します。返済完了後も最低5年間の保管を推奨します
改ざん防止のための追加措置
- 割印(契印):複数ページにまたがる場合は各ページにまたがる割印を押します。2通作成した場合は両通にまたがる割印を押すことで同一文書であることを証明できます
- 確定日付の取得:公証役場に原本を持参し「確定日付」を取得する方法があります。費用は700円で、公証人が日付を証明することで後付け・バックデートの証拠能力が強化されます
- 電子契約の活用:クラウドサイン・GMOサインなどの電子契約サービスを利用すると、電子署名とタイムスタンプが記録されます。電子署名は、記録について「改変が行われていないかどうかを確認することができるもの」( 電子署名法2条1項2号 )なので、書き換えられたら気づけます。紙に印刷しない電子の借用書には収入印紙を貼りません(下の「印紙税の節税ポイント」)
印紙税の完全早見表と節税ポイント
借用書(消費貸借に関する契約書)は印紙税法の第1号の3文書に該当します。金額に応じた収入印紙が必要です。 印紙税法 別表第一(課税物件表)第1号 の全区分を、e-Gov 法令API から取得した原文のまま表にしています( 国税庁 No.7140 印紙税額の一覧表(その1) も同じ額です)。
借用書の収入印紙 完全早見表(2026年10月10日確認)
| 借用金額(契約金額) | 収入印紙の金額 | 購入場所 |
|---|---|---|
| 1万円未満 | 非課税(不要) | — |
| 1万円以上10万円以下 | 200円 | 郵便局・コンビニ・法務局等 |
| 10万円超50万円以下 | 400円 | 郵便局・コンビニ・法務局等 |
| 50万円超100万円以下 | 1,000円 | 郵便局・コンビニ・法務局等 |
| 100万円超500万円以下 | 2,000円 | 郵便局・法務局等 |
| 500万円超1,000万円以下 | 10,000円 | 郵便局・法務局等 |
| 1,000万円超5,000万円以下 | 20,000円 | 郵便局・法務局等 |
| 5,000万円超1億円以下 | 60,000円 | 郵便局・法務局等 |
| 1億円超5億円以下 | 100,000円 | 郵便局・法務局等 |
| 5億円超10億円以下 | 200,000円 | 郵便局・法務局等 |
| 10億円超50億円以下 | 400,000円 | 郵便局・法務局等 |
| 50億円超 | 600,000円 | 郵便局・法務局等 |
| 契約金額の記載のないもの | 200円 | 郵便局・コンビニ・法務局等 |
印紙税の節税ポイント
- 電子契約は収入印紙を貼らない:印紙税の課税対象は課税物件表に掲げる文書で、国税庁は「電磁的記録は文書に含まれません」としています( 国税庁 質疑応答事例(印紙税) )。紙に印刷しない電子の借用書には収入印紙を貼りません
- 2通作成時は各通に貼付:借用書を2通作成した場合は、各通に収入印紙を貼付します(計2枚分の費用が発生します)
- 収入印紙の購入場所:200〜400円の少額は郵便局・コンビニで購入可能。高額は郵便局・法務局でまとめて購入するとスムーズです
- 軽減措置は使えない:印紙税の軽減措置の対象は、不動産の譲渡に関する契約書と建設工事の請負に関する契約書の2種類だけです( 国税庁 No.7108 )。借用書(消費貸借に関する契約書)は対象外です
- 消し忘れと貼り忘れ:貼った収入印紙を消さなかったときは、消されていない印紙の額面と同じ額の過怠税を徴収されます(印紙税法20条3項)。貼らなかったときは、納付しなかった印紙税の額とその2倍に相当する金額の合計(本来の3倍)です(同条1項)
第二十条 第八条第一項の規定により印紙税を納付すべき課税文書の作成者が同項の規定により納付すべき印紙税を当該課税文書の作成の時までに納付しなかつた場合には、当該印紙税の納税地の所轄税務署長は、当該課税文書の作成者から、当該納付しなかつた印紙税の額とその二倍に相当する金額との合計額に相当する過怠税を徴収する。
3 第八条第一項の規定により印紙税を納付すべき課税文書の作成者が同条第二項の規定により印紙を消さなかつた場合には、当該印紙税の納税地の所轄税務署長は、当該課税文書の作成者から、当該消されていない印紙の額面金額に相当する金額の過怠税を徴収する。
貸主・借主それぞれが押さえるべき注意点
借用書は貸主と借主の双方にとってリスク管理ツールです。立場によって注意すべきポイントが異なります。
貸主(お金を貸す側)の注意点
- 相手の返済能力を事前に確認する:借主の収入・資産・他の借入状況を把握してから貸し付けます。「返済できないリスク」を許容できる金額に抑えることが鉄則です
- 貸付金は銀行振込で行う:現金手渡しでは後日「もらった」「贈与だった」と言い訳される可能性があります。振込明細を証拠として残してください
- 借主が署名した原本を貸主が保管する:借主が署名した借用書の原本は貸主が持ちます(2通作る場合は、双方が署名した1通ずつを持ちます)。原本が借主の手元にしかない形は避けてください
- 公正証書にするかを検討する:執行証書(民事執行法22条5号)にしておくと、返済が止まったときに判決を得なくても強制執行を申し立てられます。手数料は上の「費用の目安」の表のとおりです
- 時効に注意する:返済期日から5年で時効消滅します。返済が滞ったら早期に法的措置を取ることが重要です
借主(お金を借りる側)の注意点
- 返済能力を超えた借入をしない:「急場しのぎ」で高額を借りると、返済できないまま遅延損害金が積み上がり、最終的に強制執行(給与差押え等)に発展します
- 返済は必ず振込で行い明細を保管する:現金手渡しで返済した場合でも「まだ返してもらっていない」と言われるリスクがあります。銀行振込で返済し、明細を保管してください
- 完済後は借用書の返還を求める:全額返済した後は、借用書の原本の返還または「受取証書」の交付を求めてください。返還された借用書は双方で破棄します
- 返済が困難になったら早期に相談する:返済期日を過ぎると遅延損害金が発生します。事情が変わった場合は早期に貸主に連絡し、返済条件の変更(覚書)について協議することが重要です。覚書テンプレートを活用してください
- 事業のための借入れで保証を頼むときは説明する:事業のために負担する債務の保証を個人に頼むとき、借主は財産及び収支の状況・ほかの債務の有無と額・担保の内容を説明しなければなりません(民法465条の10第1項)。生活資金の借入れなら法律上の義務ではありませんが、保証人には同じことを伝えておきましょう
借用書の関連手続きに使える書類一覧
借用書と組み合わせて活用できる書類をまとめました。貸借のライフサイクル(締結→返済変更→返済滞納→回収)に応じた書類を用意しておくことで、トラブルの予防と早期解決が図れます。
| 場面・目的 | 使うべき書類 | テンプレート |
|---|---|---|
| 貸借の証拠化(基本) | 借用書 | 本ページのテンプレートを利用 |
| 支払い遅延時の追加誓約・念押し | 念書 | 念書テンプレート(T041) |
| 返済条件の変更合意(分割への切替等) | 覚書 | 覚書テンプレート |
| 返済滞納時の正式催告 | 内容証明郵便 | 内容証明テンプレート(T063) |
| 示談・和解・合意書 | 示談書 | 示談書テンプレート |
| 公証役場への代理出頭・代理取立て | 委任状 | 委任状テンプレート(汎用) |
よくある質問(FAQ)
借用書なしで貸したお金を取り戻せますか?
家族間(親子・兄弟)でも収入印紙は必要ですか?
借用書に記載できる利息の上限は何パーセントですか?
公正証書化の費用はいくらかかりますか?
連帯保証人は借用書に必ず必要ですか?
借用書を電子契約で作成しても法的効力はありますか?
貸金返還請求権の消滅時効はいつ完成しますか?
借用書の作成日と実際の貸付日が違っても有効ですか?
借主が死亡した場合、借金は誰が返済しますか?
遅延損害金の上限は何パーセントですか?
口約束だけの貸し借りに証拠効力はありますか?
借用書を紛失した場合はどうすればよいですか?
家族間の貸し借りで贈与税が課税されるのはどのような場合ですか?
利息ゼロ(無利息)で貸すことに法律上の問題はありますか?
海外居住者(非居住者)への貸付でも借用書は有効ですか?
分割返済の途中で一括返済に変更できますか?
借用書の改ざんを防ぐにはどうすればよいですか?
法人間の貸し借りに借用書は使えますか?
借用書は何年間保管すればよいですか?
借用書と念書はどう違いますか?どちらを使えばよいですか?
関連テンプレート: 念書テンプレート(T041・金銭貸借・支払い誓約)・ 内容証明テンプレート(T063・債権回収・督促)・ 示談書テンプレート(金銭トラブルの和解)・ 覚書テンプレート(返済条件変更・分割合意)・ 委任状テンプレート(公証役場への代理)
参考文献・出典
本ページの内容は以下の情報源に基づき作成しています(確認日は各行に記載・最新 2026-10-10)。
- 民法587条(消費貸借)
- 民法587条の2(書面でする消費貸借)
- 民法593条・594条・595条・597条(使用貸借)・601条(賃貸借)
- 民法465条の2(個人根保証契約の極度額)
- 民法166条(債権等の消滅時効)
- 利息制限法
- 印紙税法
- 日本公証人連合会 公正証書
- 国税庁 No.7140 印紙税額の一覧表(その1)第1号の3文書
- 民事執行法152条(差押禁止債権)
- 公証人手数料令 別表(第9条関係)
- 民事執行法 第22条第5号(債務名義:執行証書)
- 民事執行法施行令 第2条第1項(差押えが禁止される継続的給付に係る債権等の額)
- 国税庁タックスアンサー No.4420 親から金銭を借りた場合
- 国税庁タックスアンサー No.4402 贈与税がかかる場合
- 国税庁タックスアンサー No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置
- 国税庁 質疑応答事例(印紙税)取引先にメール送信した電磁的記録に関する印紙税の取扱い
- 電子署名及び認証業務に関する法律 第3条
- 民法 第915条第1項(相続の承認又は放棄をすべき期間)
- 民法 第939条(相続の放棄の効力)
このテンプレートの改訂履歴
- 時効(完成猶予と更新)・給与の差押え(4分の3・月33万円)・保証の極度額(根保証だけが必須)の説明を条文に合わせて修正。公証人手数料の表を令和7年10月1日改定後の額に更新。家族間借用書の印刷用PDFを追加。配布ファイルの条文の誤り(譲渡の条の見出し・消費税の欄など)を修正
- 本文に見出しがあるのに配っていなかった物品借用書(Word・印刷用PDF・記入例PDF)を追加。分割返済の記入例の Word 版を追加。ダウンロードの下に、用途別にどのファイルを選ぶかの表を追加
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。