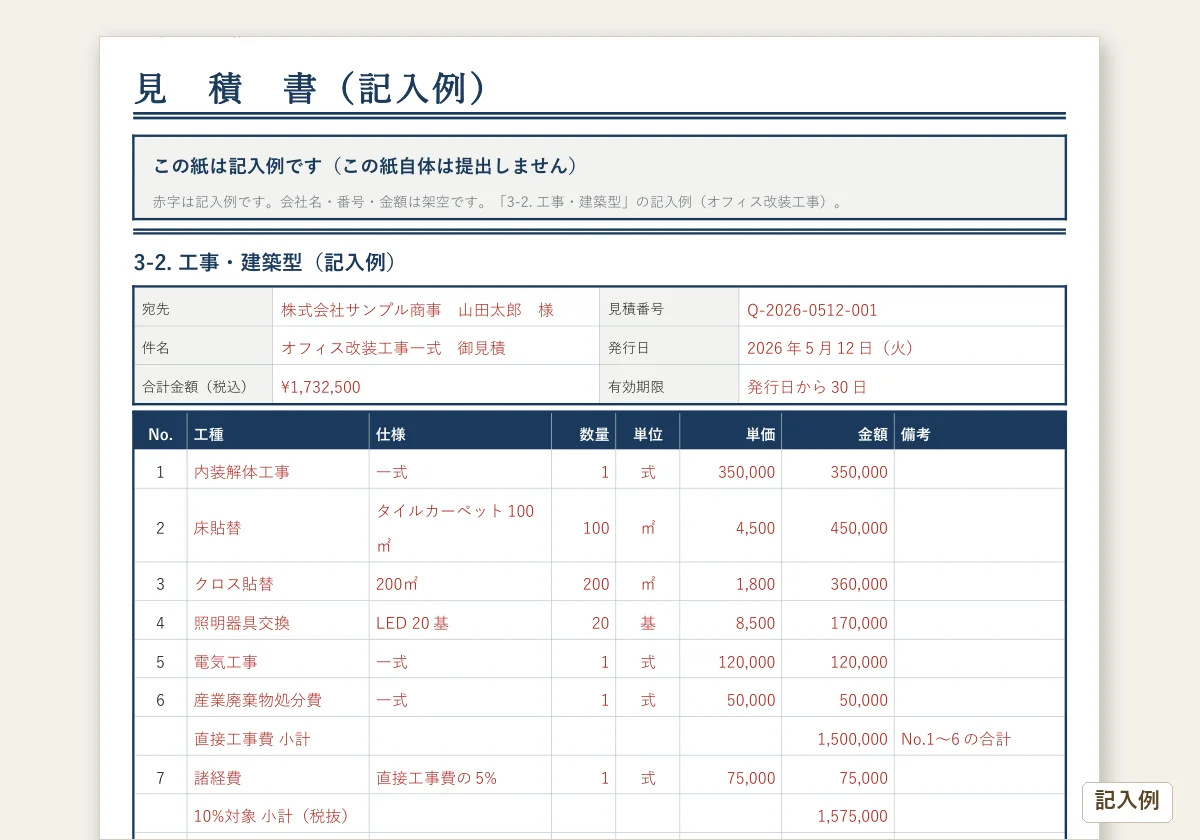
- 見積書テンプレートをエクセル・Word・PDF形式で無料ダウンロードできる(会員登録不要)
- 見積書に書いておきたい10項目・有効期限の設定・値引き交渉の原則・インボイス制度での見積書の扱いがわかる
- 2026年1月施行の取適法(旧下請法)で禁止された値引き強要・一方的代金決定の内容がわかる
- 免税事業者(インボイス未登録)との取引で2026年10月から仕入税額控除が70%に縮小されること(令和8年度税制改正後)と対応策がわかる
1. 会員登録制サイトとの違い
見積書テンプレートを検索すると、会員登録が必要なサイトがよく上位に表示されます。このページでは登録なし・メールアドレスの入力なしで、ボタンを押せばそのままダウンロードできます。主な違いを以下にまとめます。
| 当サイト | 会員登録制サイト | |
|---|---|---|
| 会員登録 | 不要 | 必須 |
| メールアドレス | 入力不要 | 登録時に必要 |
| 販促メール | 送りません(メールアドレスを集めていません) | サイトによる |
| 料金 | 無料 | プランによる |
| 記入例PDF | あり(無料) | サイトによる |
2. 見積書とは何か(取引フローにおける位置づけ)
見積書は「取引前に金額・条件を相手方に提示する書類」です。 民法522条 は、契約は申込みに対して相手方が承諾をしたときに成立すると定めています。見積書が申込みにあたる場合は、相手方が承諾した(発注書を出した)時点で契約が成立します。見積書が条件を示すだけで、その後の発注書が申込みにあたる場合は、売り手が注文請書などで承諾した時点で成立します。どちらにあたるかは、見積書の書き方やそれまでのやり取りで変わります(発注書のページでも同じ整理をしています)。後のトラブル防止のために正確に作成することが重要です。
取引フローと各書類の役割
↓
② 見積依頼書(RFQ)(買い手 → 売り手) = 仕様・条件の統一
↓
③ 見積書(本ページ)(売り手 → 買い手) = 条件提示(申込みにあたる場合がある)
↓
④ 発注書/注文書(買い手 → 売り手) = 見積書が申込みなら承諾・契約成立/そうでなければ申込み(注文請書などの承諾で成立)(民法522条)
↓
⑤ 納品書(売り手 → 買い手) = 納品確認
↓
⑥ 受領書(買い手 → 売り手) = 受取確認
↓
⑦ 請求書(売り手 → 買い手) = 代金請求(登録事業者は、課税事業者から求められたら適格請求書で交付)
↓
⑧ 領収書(売り手 → 買い手) = 入金証明(5万円以上は印紙税に注意)
見積書 vs 注文書 vs 請求書の違い(取引フロー)
| 書類 | 発行者 | 目的・タイミング | 法的拘束力 |
|---|---|---|---|
| 見積書 | 受注側(売り手) | 取引前に金額・条件を提示する(申込みにあたる場合がある) | 申込みにあたる場合、有効期限内は撤回できない(民法523条1項)。契約は相手の承諾で成立 |
| 注文書(発注書) | 発注側(買い手) | 見積内容で発注する(見積書が申込みなら承諾・契約成立。そうでなければ申込みで、注文請書などの承諾で成立) | 契約が成立すれば生じる(民法522条) |
| 納品書 | 受注側(売り手) | 納品物の明細を伝える | なし(事実証明) |
| 請求書 | 受注側(売り手) | 取引完了後に代金を請求する(インボイス対応) | 請求書自体にはなし(支払義務は成立した契約から生じる) |
| 領収書 | 受注側(売り手) | 入金を受けたことを証明する(5万円以上で印紙税) | あり(入金証明) |
3. 見積書の書き方ガイド(書いておきたい10項目・場面別)
見積書の書式は法令で決まっていません。下の10項目は、あとで出す請求書と食い違わないように、見積書の段階で書いておきたい項目です(配布しているWordの1章と同じ並びです)。税率別の合計は、請求書と同じ形にしておくと、あとで請求書に写しやすくなります。
書いておきたい10項目
- 発行者の名称: 会社名または屋号
- 登録番号: 登録事業者の場合に、Tで始まる13桁を書く
- 見積発行日: 見積書を出した日(有効期間の起点になる)
- 品目・内容: 品名・仕様・数量。軽減税率(8%)の品目はその旨を書く
- 税率ごとの金額: 10%対象と8%対象を分けて、税抜の合計を書く
- 税率ごとの消費税額: 10%分と8%分を別に書く
- 宛名:「○○株式会社 御中」または「○○様」
- 見積有効期間: 例: 発行日から30日
- 支払条件: 例: 月末締め・翌月末払い。納期があれば一緒に書く
- 担当者の連絡先: 質問を受ける人の電話・メール
このほか、表題(「見積書」)・見積番号・件名を入れておくと、発注書や請求書と突き合わせやすくなります。
場面①:物品・製品の見積もり
- 品名欄: 型番・品番・規格・仕様・色・サイズまで記載する。「商品一式」は後のトラブルの元
- 数量・単位: 「個」「本」「箱」「セット」等、単位を明示。数量の見間違いが多い
- 有効期限: 原材料費の変動が大きい場合は14日以内に短縮する
- 送料・梱包費: 別途記載するか、明細に含めるかを明示する
場面②:サービス・役務(フリーランス向け)
- 品名欄: 業務名・成果物を具体的に(例: Webサイトデザイン制作 / トップページ+下層5ページ)
- 数量・単位: 「式」「件」「時間」「ページ」等、業務単位に合わせる
- 修正回数: 修正は何回まで含むか(例: 修正3回まで含む、以降は追加費用)を明記する
- 源泉徴収: 個人にデザイン料・原稿料などを支払う側は源泉徴収をします(1回の支払が100万円以下なら10.21%、100万円を超える部分は20.42%。法人への支払や、報酬の種類によっては対象外)。備考欄に「別途源泉徴収が生じる場合があります」と注記
場面③:建設・工事・設備工事
- 工事名・現場住所: 「〇〇ビル改修工事 ○○階内装工事」など具体的に記載
- 見積期間: 建設業法第20条第3項により、建設工事の注文者は、工事金額に応じた見積期間を設けなければならない(500万円以上5,000万円未満は10日以上・ 建設業法第20条 e-Gov 2026-09-13確認 )。受注者は、見積りを依頼された日と見積期間を確かめておく
- 数量・単価の根拠: 資材費・労務費・外注費・経費・利益を内訳として示すと発注者の信頼を得やすい。2025年12月12日施行の建設業法改正で、法定福利費・安全衛生経費・建設業退職金共済掛金を「材料費等」として別枠明示する努力義務が加わった(建設業法第20条第1項)
- 工期: 着工日・完成予定日を明記。天候・資材調達による変動がある場合はその旨を注記
場面④:継続取引・定額サービス
- 契約期間・更新条件: 「〇〇年〇〇月〇〇日〜〇〇年〇〇月〇〇日、自動更新」等
- 月額・年額の内訳: 基本料金・オプション料金を分けて明示
- 解約条件: 解約時の通知期間(例: 30日前告知)を備考に記載しておくと後のトラブルを防げる
見積有効期限の業種別目安
| 業種 | 有効期限の目安 | 理由 |
|---|---|---|
| 建設・建築・リフォーム | 30日 | 資材価格・人件費の変動が大きい |
| 製造業(部品・OEM) | 14日 | 原材料・為替の影響を受けやすい |
| IT・Web制作・SaaS導入支援 | 14〜30日 | エンジニア工数・外注単価が変動 |
| 広告・印刷・デザイン | 30日 | 紙・インク代の変動を見込む |
| 士業(弁護士・税理士等) | 60日〜90日 | 単価変動が小さく長期検討前提 |
| コンサル・研修 | 30〜60日 | 予算サイクルに合わせる |
値引き交渉の原則と対応
- 原則1: 基準価格を必ず設定する — 原価+適正利益から算出した基準価格を持つ。これがないと交渉でブレる
- 原則2: 値引きには「条件」を付ける — 「3ヶ月以内発注」「現金前払い」「リピート契約」など、買い手の譲歩と引き換えにする
- 原則3: 段階値引きで上限を示す — 「5%値引きまで可能、それ以上は仕様縮小が必要」と段階を示す
- NG例: 「とりあえず2割引きで」と無条件で応じる → 次回も同じ要求が来る・利益率が崩壊
4. インボイス制度(適格請求書)と見積書の関係
2023年10月から始まった 国税庁 インボイス制度 2026-05-29確認 と見積書の関係を整理します。
- 見積書は、ふつう適格請求書になりません: 適格請求書は、請求書・納品書・領収書など書類の名前を問いません。ただし「課税資産の譲渡等を行った年月日」などを書く必要があり(消費税法57条の4第1項)、取引の前に出す見積書にはふつうこの日付が入りません。登録事業者は、課税事業者から求められたときに適格請求書を交付します。見積書には登録番号の記載義務はありません( 国税庁 インボイス制度Q&A 問25 2026-10-12確認 )
- 見積書への登録番号記載は任意: 「この見積に基づく請求書はインボイス対応です」と示す目的で、見積書に登録番号(T+13桁)を任意記載する事業者もいます
- 税率別合計の記載は重要: 見積書でも「税抜き金額・消費税額(10%/8%別)・税込み合計」を明記することで、後の請求書との整合性が保たれます
- 免税事業者の場合: 登録番号を持たないため、見積書・請求書への消費税額の記載に注意。税理士への相談を推奨
免税事業者との取引における経過措置(重要・2026年10月から変更)
免税事業者(インボイス未登録)が取引相手の場合、発注者側の仕入税額控除は段階的に縮小されます。見積書を作成する段階で相手方のインボイス登録状況を把握しておくことが重要です( 国税庁 インボイス制度Q&A 2026-08-26再確認 )。
| 期間 | 仕入税額控除の割合 | 実務への影響 |
|---|---|---|
| 2023年10月〜2026年9月 | 80%控除可能 | 2026年9月30日まで。税負担は20%分のみ |
| 2026年10月〜2028年9月 | 70%控除可能 | 税負担が増加。仕入コスト増に直結 |
| 2028年10月〜2030年9月 | 50%控除可能 | 税負担がさらに増加 |
| 2030年10月〜2031年9月 | 30%控除可能 | 経過措置の最終年 |
| 2031年10月以降 | 控除不可(0%) | 消費税を全額負担。取引継続の再判断が必要 |
※ 令和8年度税制改正で経過措置の適用期限が2年延長され、控除割合が「8割 → 7・5・3割」に見直されました ( 国税庁 令和8年度税制改正特集(7・5・3割控除) )。
5. 取適法(旧下請法)と見積書・代金決定のルール
2026年1月1日に施行された取適法(中小受託取引適正化法・旧下請法改正)では、見積書に関連する重要なルールが新設されました( 公正取引委員会 取適法 2026-05-29確認 )。
| 項目 | ルール(2026年1月以降) | 違反リスク |
|---|---|---|
| 協議に応じない一方的な代金決定の禁止(新設) | 費用の変動などの事情が生じて中小受託事業者が代金の協議を求めたのに、委託事業者が協議に応じなかったり、必要な説明・情報提供をしなかったりして、一方的に代金を決めてはならない(取適法第5条第2項第4号) | 中小受託事業者の利益を不当に害する行為として禁止(同条第2項) |
| 支払期日の上限 | 受領日から60日以内に支払期日を設定する義務(変更なし) | 年率14.6%の遅延利息(取適法第6条・公正取引委員会規則) |
| 手形払いの禁止 | 代金の支払に手形を交付することは禁止(2026年1月1日以後の発注から・取適法第5条第1項第2号) | 法令違反 |
- 費用の変動などの事情があるときは、代金の協議を求められる。協議に応じない・必要な説明をしないまま一方的に代金を決めることは、取適法で禁止されている
- 協議の求めに応じない、必要な説明や情報提供をしないまま、一方的に代金を決める行為は、取適法違反に該当しうる(新設規定・第5条第2項第4号)
- 支払期日が受領日から60日を超えている場合は、取適法違反として公正取引委員会に申告できる
- 詳細・個別事案は弁護士・公正取引委員会に確認することを推奨
6. 電子帳簿保存法と見積書の保管方法
電子データを出力した書面で保存する措置は、令和4年1月1日以後に行う電子取引について廃止され、令和5年12月31日までは宥恕措置で事実上認められていました。2024年(令和6年)1月以後に電子で受け取った見積書は、電子データそのものを保存します。要件に従って保存できない相当の理由がある場合の猶予措置もありますが、その場合も出力書面だけの保存は認められていません( 国税庁 電子帳簿保存法一問一答〔電子取引関係〕(PDF) 2026-10-10確認 )。
保管が必要な書類と期間
| 事業者区分 | 保管期間 | 根拠 |
|---|---|---|
| 法人 | 7年間(青色申告書を提出した事業年度で欠損金額(青色繰越欠損金)が生じた事業年度、または青色申告書を提出しなかった事業年度で災害損失金額が生じた事業年度は10年間。平成30年4月1日前に開始した事業年度は9年間)( 国税庁 No.5930 帳簿書類等の保存期間 2026-10-17確認 ) | 法人税法施行規則第59条・第67条・第26条の3 |
| 個人事業主 | 5年間(青色申告の場合) | 所得税法施行規則第63条第1項第3号 |
電子保存の要件(概要)
- 真実性の確保: 次のいずれかの措置を行う。①タイムスタンプが付された後に授受する ②速やかにタイムスタンプを付す ③訂正削除の記録が残る、または訂正削除ができないシステムで授受・保存する ④訂正削除の防止に関する事務処理規程を定めて運用する
- 可視性の確保: 見読可能装置(ディスプレイ・プリンタなど)を備え付ける
- 検索機能の確保: 「取引年月日その他の日付」「取引金額」「取引先」で検索できること(基準期間の売上高が5,000万円以下で、ダウンロードの求めに応じられるようにしている場合などは不要)
- システム概要書の備付け: 自社で開発したプログラムを使う場合だけ必要
見積書は、取引の相手方から受け取った書類、または自分で作って写しを残した書類として、保存が必要な書類です(法人税法施行規則第59条第1項第3号・所得税法施行規則第63条第1項第3号)。電子帳簿保存法でも、見積書は電子取引の取引情報に含まれます(同法第2条第5号)。ただし、連絡ミスによる誤りや単純な書き損じがある見積書、検討段階で作った粗いもの、取引を希望する会社から一方的に送られてきた見積書などは、保存の必要はないものと考えられています( 国税庁 電子帳簿保存法一問一答〔電子取引関係〕(PDF)問2 2026-10-12確認 )。
7. クラウド見積書サービスを使うメリット
エクセルや手書きで見積書を作る方法もありますが、取引量が増えてきたらクラウドサービスへの移行を検討する価値があります。
- 見積書から請求書への変換が自動: 入力を二度手間にせず、見積内容を引き継いで請求書を作成できる
- 番号管理が楽: 見積番号・請求番号を自動採番するため、管理ミスが減る
- PDF送信・電子署名: 作成したPDFをそのままメール送信できる。電子署名対応サービスも増えている
- インボイス・電子帳簿保存法に対応: 法改正への対応を自動アップデートで吸収できる
- 会計ソフトとの連携: 売上データが自動で会計ソフトに反映され、確定申告が楽になる
よくある質問
見積書に有効期限はどう設定すればいいですか?
見積書を電子データ(PDF・メール)で送信してもいいですか?
見積書を発行した後に金額を変更できますか?
個人事業主でも見積書は必要ですか?
見積書のフォーマットに法的なルールはありますか?
見積書に印鑑(角印・代表印)は必要ですか?
見積有効期限後に注文された場合はどうなりますか?
インボイス未登録事業者(免税事業者)でも見積書は使えますか?
電子見積書(PDF送付)は法的に有効ですか?
取適法(旧下請法)で見積書に関わる禁止行為はありますか?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-10-12 確認時点)。
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。